Die Deckungsbeitragsrechnung ist die wichtigste Form der Teilkostenrechnung. Sie trennt die Kosten in variable und fixe Kosten, rechnet den Produkten nur die variablen Kosten zu und ermittelt so den Deckungsbeitrag: den Betrag, den ein Produkt zur Deckung der Fixkosten und zum Gewinn beiträgt.
Formel:
Je Stück gerechnet heißt der Deckungsbeitrag Stückdeckungsbeitrag: Verkaufspreis minus variable Stückkosten.
Einstufige und mehrstufige Rechnung
Die einstufige Deckungsbeitragsrechnung (Direct Costing) zieht die gesamten Fixkosten in einem Block von der Summe der Deckungsbeiträge ab. Die mehrstufige Deckungsbeitragsrechnung (Fixkostendeckungsrechnung) zerlegt die Fixkosten danach, wem sie sich zurechnen lassen, und zieht sie stufenweise ab:
| Stufe | Rechnung |
|---|---|
| DB I | Umsatz − variable Kosten |
| DB II | DB I − Produktfixkosten (z. B. Spezialmaschine, Produktwerbung) |
| DB III | Summe DB II − Produktgruppenfixkosten (z. B. Gruppenleitung) |
| Betriebsergebnis | Summe DB III − Unternehmensfixkosten (z. B. Geschäftsführung, Verwaltung) |
Je nach Unternehmen kommt eine weitere Stufe für Bereichsfixkosten hinzu.
Beispiel: Ein Hersteller führt die Produkte A und B in Gruppe I und Produkt C in Gruppe II.
| A | B | C | |
|---|---|---|---|
| Umsatz | 100.000 € | 75.000 € | 120.000 € |
| − variable Kosten | 40.000 € | 40.000 € | 70.000 € |
| = DB I | 60.000 € | 35.000 € | 50.000 € |
| − Produktfixkosten | 15.000 € | 40.000 € | 20.000 € |
| = DB II | 45.000 € | −5.000 € | 30.000 € |
| = Summe DB II je Gruppe | 40.000 € (Gruppe I) | 30.000 € | |
| − Produktgruppenfixkosten | 10.000 € (Gruppe I) | 12.000 € | |
| = DB III | 30.000 € (Gruppe I) | 18.000 € |
DB III gesamt 48.000 € minus Unternehmensfixkosten 30.000 € ergibt ein Betriebsergebnis von 18.000 €. Einstufig gerechnet kommt dasselbe heraus: 145.000 € Summe DB I minus 127.000 € gesamte Fixkosten = 18.000 €.
Wichtig: Produkt B hat einen negativen DB II, aber einen positiven DB I von 35.000 €. Wird B eingestellt und lassen sich seine Produktfixkosten nicht abbauen (etwa eine bezahlte Maschine), sinkt das Betriebsergebnis um 35.000 € auf −17.000 €. Nur wenn die 40.000 € Produktfixkosten wegfallen, verbessert die Einstellung das Ergebnis um 5.000 €.
Wofür die Deckungsbeitragsrechnung gebraucht wird
- Zusatzauftrag: Bei freier Kapazität lohnt ein Auftrag, wenn sein Deckungsbeitrag auch nach auftragsbezogenen Zusatzkosten (etwa Sonderwerkzeug, Fracht) positiv ist und der Sonderpreis die Preise der Stammkunden nicht gefährdet; die kurzfristige Preisuntergrenze sind die variablen Stückkosten.
- Sortiment: Welche Produkte gefördert, welche eingestellt werden – siehe Beispiel.
- Engpass: Ist eine Maschine voll ausgelastet, entscheidet der relative Deckungsbeitrag, also der Deckungsbeitrag je Minute Engpasszeit. Bringt A 60 € bei 2 Minuten, B 70 € bei 5 Minuten, liegt A mit 30 € je Minute vor B mit 14 € je Minute.
- Gewinnschwelle: Die Break-even-Menge ist Fixkosten geteilt durch Stückdeckungsbeitrag.
- Eigenfertigung oder Fremdbezug: Kurzfristig werden die variablen Kosten der Eigenfertigung mit dem Einkaufspreis verglichen.
Merke: Kurzfristig zählt der Deckungsbeitrag, langfristig müssen die Preise auch die Fixkosten decken.
Abgrenzung: Die Vollkostenrechnung verteilt alle Kosten über Zuschläge auf die Produkte. Weil Fixkosten dabei wie variable Kosten behandelt werden, kann sie bei Beschäftigungsänderungen zu falschen Entscheidungen führen, etwa zur Ablehnung eines lohnenden Zusatzauftrags. Für Preiskalkulation und Bilanzbewertung bleibt sie trotzdem nötig.
Praxis-Transfer & Strategie
Im Betrieb
Die Deckungsbeitragsrechnung ist die Grundlage der monatlichen Ergebnisrechnung nach Produkten, Kunden oder Vertriebsgebieten. Schwierig ist die Trennung in fixe und variable Kosten: Fertigungslöhne etwa werden oft als variabel kalkuliert, sind wegen fester Arbeitsverträge kurzfristig aber weitgehend fix. Wird zu viel als variabel eingestuft, wirkt die Preisuntergrenze zu hoch; wird zu wenig erfasst, zu niedrig.
Was in der Prüfung gefragt werden könnte
- Mehrstufige Deckungsbeitragsrechnung aus einer Tabelle erstellen
- Über die Einstellung eines Produkts mit negativem DB II entscheiden
- Zusatzauftrag und Engpassproduktion mit Deckungsbeiträgen beurteilen
Kurz erklärt im Video
Vollkosten oder Teilkosten: Warum die Vollkostenrechnung falsch entscheidet
Deckungsbeitragsrechnung Übungsaufgaben – kostenlos mit Lösungen
Unbegrenzt neue Rechenaufgaben in vier Stufen, als PDF zum Ausdrucken oder online mit Auswertung jedes Rechenschritts.
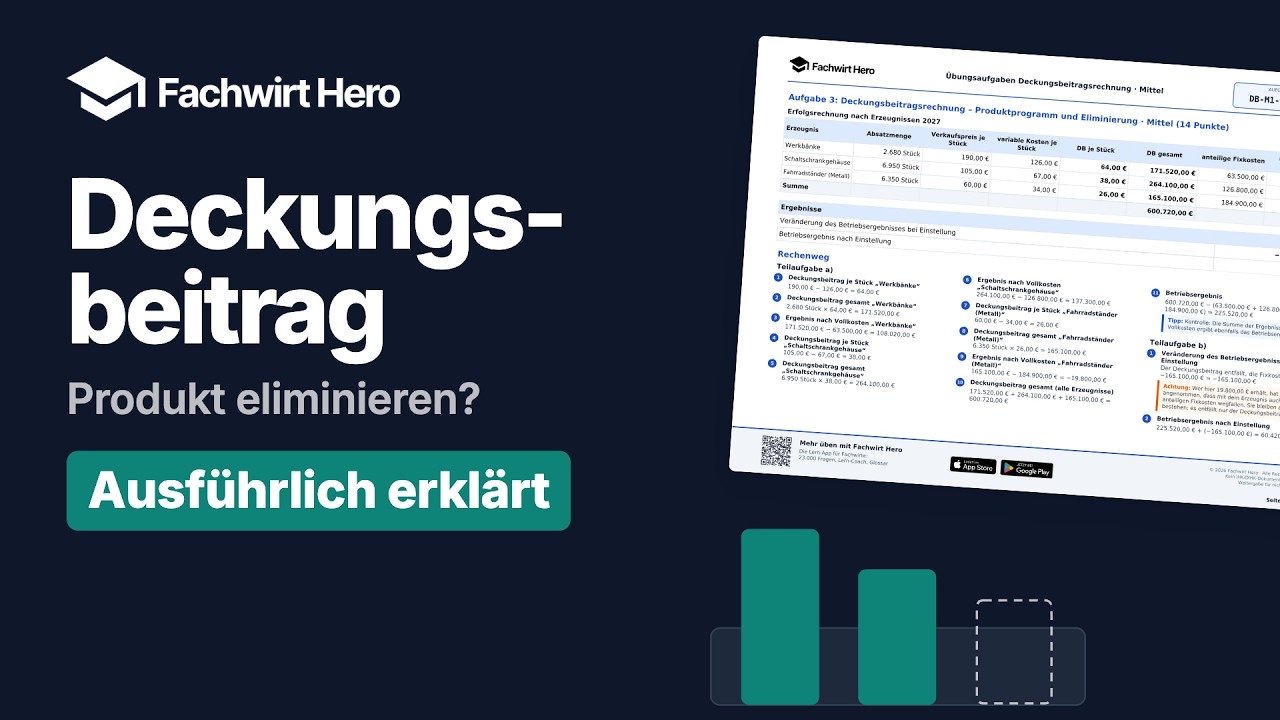
Im Video Schritt für Schritt
Weiter im Thema
Verwandte Begriffe
Lerne Deckungsbeitragsrechnung
und 1900+ weitere Begriffe
Mit interaktiven Aufgaben, 6 Quiz-Modi und intelligentem Schwachstellen-Algorithmus – kostenlos für iOS und Android.
- 6 abwechslungsreiche Quiz-Modi
- Problem-Killer erkennt deine Schwachstellen automatisch
- 1900+ Begriffe mit Formeln & Beispielen
- Vollständiger IHK-Rahmenlehrplan abgedeckt