Die Liquidität 1. Grades (Barliquidität) setzt die flüssigen Mittel eines Unternehmens ins Verhältnis zum kurzfristigen Fremdkapital. Sie zeigt, welcher Teil der innerhalb eines Jahres fälligen Schulden schon am Bilanzstichtag mit vorhandenem Geld bezahlt werden könnte – ohne Forderungen einzuziehen oder Vorräte zu verkaufen.
Formel:
Zu den flüssigen Mitteln zählen Kassenbestand, Bankguthaben und Schecks (Bilanzposten B. IV. nach § 266 Abs. 2 HGB). Manche Lehrbücher rechnen jederzeit verkäufliche Wertpapiere des Umlaufvermögens hinzu; in der Prüfung gilt die Abgrenzung aus der Aufgabe. Im Nenner steht das gesamte kurzfristige Fremdkapital, also alle Verbindlichkeiten und Rückstellungen mit einer Restlaufzeit bis zu einem Jahr – nicht nur die Lieferantenverbindlichkeiten.
Die drei Liquiditätsgrade bauen aufeinander auf, ab der Liquidität 2. Grades kommen weitere Posten hinzu:
| Kennzahl | Zähler | Faustregel |
|---|---|---|
| Liquidität 1. Grades | flüssige Mittel | etwa 10–30 % |
| Liquidität 2. Grades | plus kurzfristige Forderungen | mindestens 100 % |
| Liquidität 3. Grades | plus Vorräte | etwa 150–200 % |
Beispiel: Ein Handelsunternehmen hat zum Bilanzstichtag 10.000 € in der Kasse und 90.000 € Bankguthaben. Das kurzfristige Fremdkapital beträgt 400.000 €: 150.000 € Lieferantenverbindlichkeiten, 180.000 € Kontokorrentkredit, 70.000 € Steuern und sonstige Verbindlichkeiten. Liquidität 1. Grades: (10.000 € + 90.000 €) / 400.000 € · 100 = 25 %.
Ein Viertel der kurzfristigen Schulden ist mit vorhandenem Geld gedeckt. Das ist im üblichen Rahmen, denn die übrigen Schulden werden erst im Laufe des Jahres fällig und aus den Zahlungseingängen der Kunden bezahlt.
Wichtig: Ein Wert unter 100 % bedeutet nicht, dass das Unternehmen zahlungsunfähig ist. Das kurzfristige Fremdkapital ist nicht sofort, sondern irgendwann innerhalb eines Jahres fällig. Ein Wert von 100 % wäre sogar unerwünscht hoch, weil so viel Geld auf dem Konto kaum Rendite bringt.
Praxis-Transfer & Strategie
Aussagekraft und Grenzen
Die Kennzahl ist eine Momentaufnahme zum Bilanzstichtag (Stichtagsprinzip) und vergangenheitsbezogen. Sie zeigt nicht, wann innerhalb des Jahres die Schulden fällig sind, berücksichtigt keine freien Kreditlinien und keine laufenden Auszahlungen wie Löhne und Mieten, die nicht in der Bilanz stehen. Über die tatsächliche Zahlungsfähigkeit sagt deshalb ein Liquiditätsplan mehr.
Die Kennzahl lässt sich zum Stichtag gestalten: Liegt sie unter 100 % und das Unternehmen bezahlt kurz vor dem Stichtag Lieferantenrechnungen, sinkt sie. Im Beispiel führt die Zahlung von 50.000 € zu 50.000 € / 350.000 € = rund 14 %. Wird die Zahlung auf die Zeit nach dem Stichtag verschoben, bleibt es bei 25 %.
Im Betrieb und in der Prüfung
Banken verfolgen die Liquiditätsgrade im Zeitvergleich: Sinkt die Barliquidität über mehrere Jahre, ist das ein Warnsignal. In der Prüfung wird typischerweise verlangt:
- die drei Liquiditätsgrade aus einer Bilanz berechnen,
- das Ergebnis mit den Faustregeln vergleichen und beurteilen,
- die Grenzen statischer Kennzahlen gegenüber einem Liquiditätsplan nennen.
Bilanzkennzahlen Übungsaufgaben – kostenlos mit Lösungen
Unbegrenzt neue Rechenaufgaben in vier Stufen, als PDF zum Ausdrucken oder online mit Auswertung jedes Rechenschritts.
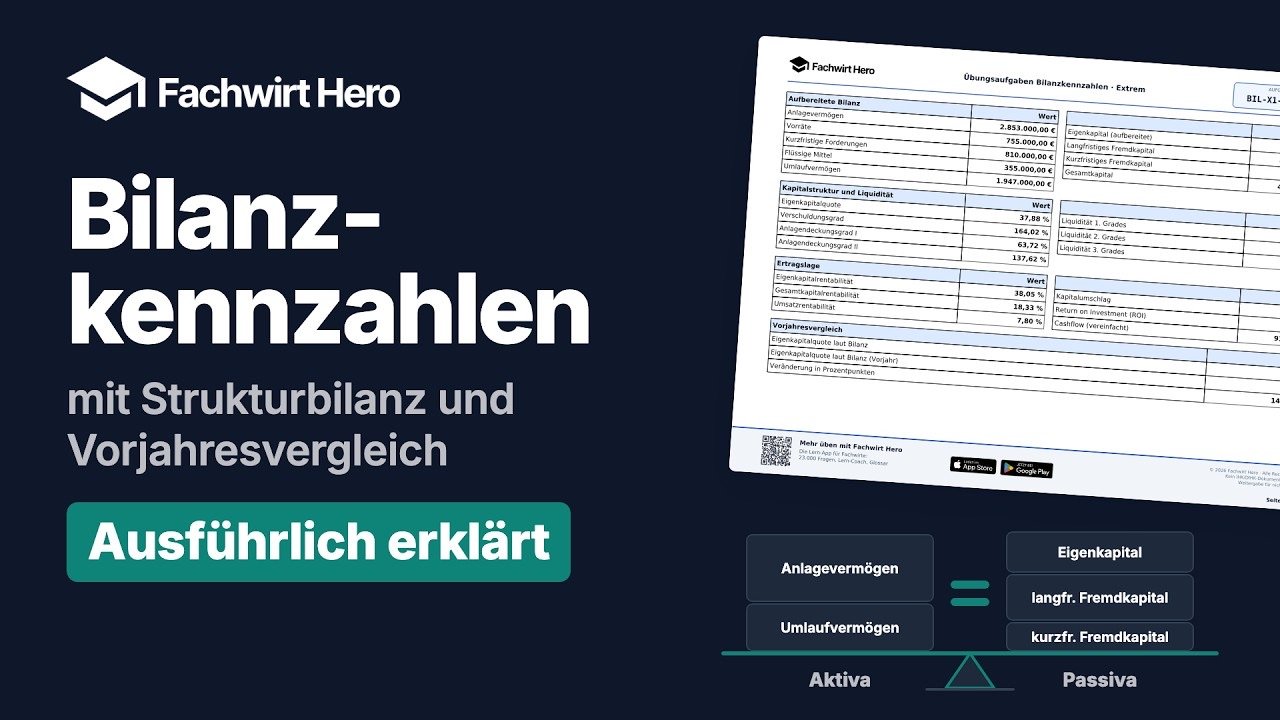
Im Video Schritt für Schritt
Weiter im Thema
Verwandte Begriffe
Lerne Liquidität 1. Grades (Barliquidität)
und 1900+ weitere Begriffe
Mit interaktiven Aufgaben, 6 Quiz-Modi und intelligentem Schwachstellen-Algorithmus – kostenlos für iOS und Android.
- 6 abwechslungsreiche Quiz-Modi
- Problem-Killer erkennt deine Schwachstellen automatisch
- 1900+ Begriffe mit Formeln & Beispielen
- Vollständiger IHK-Rahmenlehrplan abgedeckt