Die Zuschlagskalkulation ist ein Verfahren der Kostenträgerstückrechnung auf Vollkostenbasis. Die Einzelkosten werden dem Produkt oder Auftrag direkt zugerechnet, die Gemeinkosten über prozentuale Zuschlagssätze auf passende Zuschlagsgrundlagen verteilt. Ergebnis sind die Selbstkosten und daraus der Angebotspreis.
Eingesetzt wird sie in Betrieben, die mehrere unterschiedliche Produkte oder Aufträge herstellen – Serien- und Einzelfertigung, Handwerk, Maschinenbau. Für ein einziges, gleichartiges Massenprodukt reicht die einfachere Divisionskalkulation.
Die Zuschlagssätze stammen aus dem Betriebsabrechnungsbogen (BAB). Dort werden die Gemeinkosten auf Kostenstellen verteilt und ins Verhältnis zur jeweiligen Grundlage gesetzt:
| Gemeinkosten | Zuschlagsgrundlage |
|---|---|
| Materialgemeinkosten (MGK) | Fertigungsmaterial |
| Fertigungsgemeinkosten (FGK) | Fertigungslöhne |
| Verwaltungsgemeinkosten (VwGK) | Herstellkosten |
| Vertriebsgemeinkosten (VtGK) | Herstellkosten |
Man unterscheidet die summarische Zuschlagskalkulation mit einem einzigen Zuschlagssatz für alle Gemeinkosten und die differenzierende Zuschlagskalkulation mit getrennten Sätzen je Kostenbereich. In der Prüfung ist fast immer die differenzierende Form gemeint.
Formel:
Beispiel: Ein Maschinenbauer kalkuliert einen Auftrag mit 20.000 € Fertigungsmaterial, 15.000 € Fertigungslöhnen, 1.000 € Sondereinzelkosten der Fertigung (eine Spezialvorrichtung) und 800 € Sondereinzelkosten des Vertriebs (Spezialverpackung). Der BAB liefert MGK 10 %, FGK 120 %, VwGK 12 % und VtGK 8 %. Gewinnzuschlag 10 %, Kundenskonto 2 %, Kundenrabatt 10 %.
| Position | Rechnung | Betrag |
|---|---|---|
| Fertigungsmaterial | 20.000,00 € | |
| + MGK | 10 % von 20.000 € | 2.000,00 € |
| = Materialkosten | 22.000,00 € | |
| Fertigungslöhne | 15.000,00 € | |
| + FGK | 120 % von 15.000 € | 18.000,00 € |
| + Sondereinzelkosten der Fertigung | 1.000,00 € | |
| = Fertigungskosten | 34.000,00 € | |
| = Herstellkosten | 22.000 € + 34.000 € | 56.000,00 € |
| + VwGK | 12 % von 56.000 € | 6.720,00 € |
| + VtGK | 8 % von 56.000 € | 4.480,00 € |
| + Sondereinzelkosten des Vertriebs | 800,00 € | |
| = Selbstkosten | 68.000,00 € | |
| + Gewinn | 10 % von 68.000 € | 6.800,00 € |
| = Barverkaufspreis | 74.800,00 € | |
| + Kundenskonto | 2 % im Hundert: 74.800 € : 0,98 × 0,02 | 1.526,53 € |
| = Zielverkaufspreis | 76.326,53 € | |
| + Kundenrabatt | 10 % im Hundert: 76.326,53 € : 0,90 × 0,10 | 8.480,73 € |
| = Listenverkaufspreis (netto) | 84.807,26 € |
Wichtig: Skonto und Rabatt werden im Hundert gerechnet, weil der Kunde sie vom höheren Preis abzieht. Wer 2 % auf den Barverkaufspreis aufschlägt, kalkuliert zu knapp – das ist der häufigste Rechenfehler in der Prüfung.
Abgrenzung: Die Divisionskalkulation teilt die Gesamtkosten einfach durch die Menge und passt nur für ein einheitliches Produkt. Die Maschinenstundensatzrechnung verfeinert die Zuschlagskalkulation: Die maschinenabhängigen Fertigungsgemeinkosten werden über Maschinenstunden verrechnet, nur die Restgemeinkosten noch über die Fertigungslöhne. Die Handelskalkulation rechnet nach demselben Prinzip, startet aber beim Einkaufspreis der Ware.
Praxis-Transfer & Strategie
Wo die Methode an Grenzen stößt
Die Zuschlagskalkulation unterstellt, dass die Gemeinkosten proportional zur Zuschlagsgrundlage entstehen. In automatisierten Fertigungen stimmt das kaum noch: Wenige Fertigungslöhne tragen dann Zuschlagssätze von mehreren Hundert Prozent, und kleine Fehler bei den Löhnen schlagen voll auf den Preis durch. Außerdem enthalten die Zuschläge Fixkosten. Sinkt die Auslastung, steigen die Zuschlagssätze, die Preise werden angehoben und der Absatz sinkt weiter – die Folge der Fixkostenproportionalisierung.
Im Betrieb
- Vorkalkulation mit Normalzuschlagssätzen (Durchschnitt vergangener Perioden), Nachkalkulation mit Istzuschlägen – die Differenz zeigt Über- oder Unterdeckung.
- Für die Frage „Nehmen wir einen Zusatzauftrag zu einem niedrigeren Preis an?“ taugt die Vollkostenkalkulation nicht; hier entscheidet die Deckungsbeitragsrechnung mit der kurzfristigen Preisuntergrenze.
- Zuschlagssätze jährlich aus dem BAB aktualisieren, sonst kalkuliert der Vertrieb mit veralteten Kosten.
Merke: Die Zuschlagskalkulation beantwortet, welchen Preis ein Auftrag langfristig mindestens erlösen muss – nicht, ob sich ein einzelner Auftrag kurzfristig lohnt.
Was in der Prüfung gefragt werden könnte
Typisch ist das vollständige Kalkulationsschema vom Fertigungsmaterial bis zum Listenverkaufspreis, oft mit Zuschlagssätzen, die zuerst aus einem BAB zu ermitteln sind. Fallen: Verwaltungs- und Vertriebsgemeinkosten auf die Einzelkosten statt auf die Herstellkosten rechnen, Sondereinzelkosten mit einem Zuschlag belegen, Skonto und Rabatt vom Hundert statt im Hundert rechnen. Gelegentlich wird rückwärts gerechnet: vom vorgegebenen Marktpreis zum erzielbaren Gewinn.
Kurz erklärt im Video
Maschinenstundensatz: Was kostet eine Stunde an der CNC-Fräse?
Kalkulationsschema: In vier Stufen zu den Selbstkosten
Selbstkosten: Herstellkosten plus Verwaltung und Vertrieb
Herstellkosten: Material plus Fertigung, und was nicht dazugehört
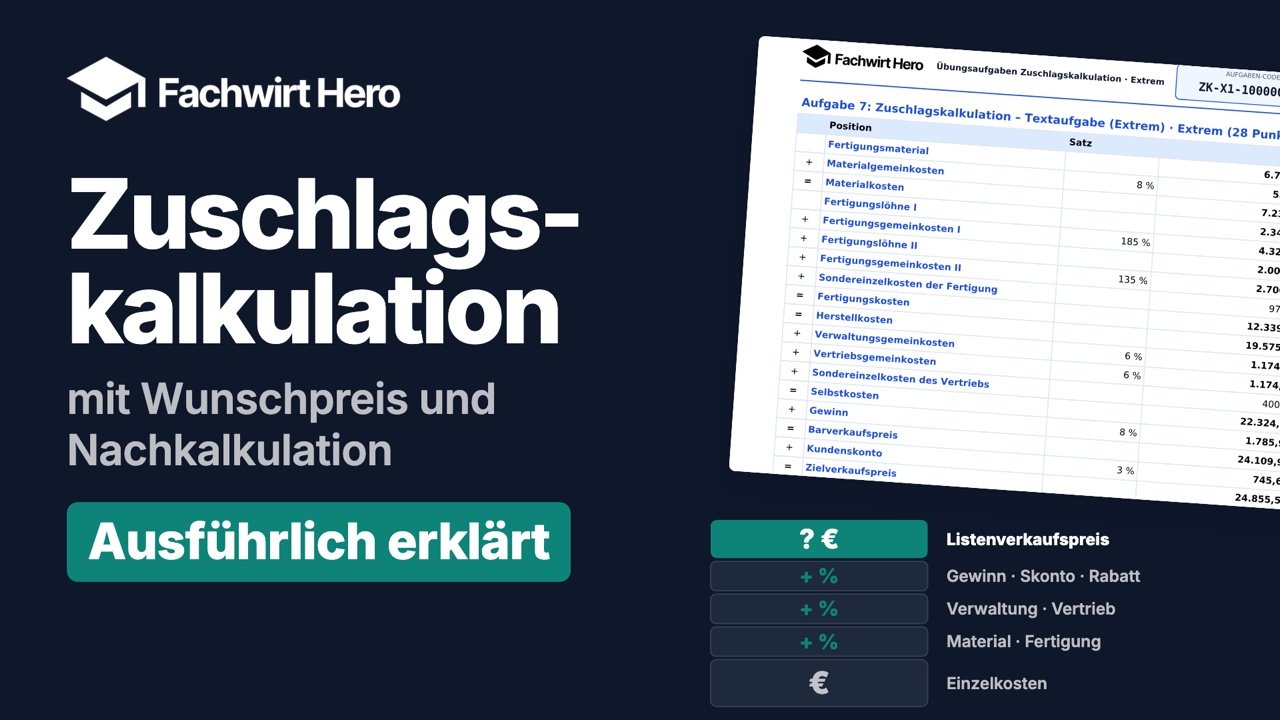
Zuschlagskalkulation Übungsaufgaben – kostenlos mit Lösungen
Unbegrenzt neue Rechenaufgaben in vier Stufen, als PDF zum Ausdrucken oder online mit Auswertung jedes Rechenschritts.
Im Video Schritt für Schritt
Weiter im Thema
Verwandte Begriffe
Lerne Zuschlagskalkulation
und 1900+ weitere Begriffe
Mit interaktiven Aufgaben, 6 Quiz-Modi und intelligentem Schwachstellen-Algorithmus – kostenlos für iOS und Android.
- 6 abwechslungsreiche Quiz-Modi
- Problem-Killer erkennt deine Schwachstellen automatisch
- 1900+ Begriffe mit Formeln & Beispielen
- Vollständiger IHK-Rahmenlehrplan abgedeckt