Zum Inhalt springen

Divisions- und Äquivalenz­ziffern­kalkulation Übungsaufgaben
kostenlos mit Lösungen

Unbegrenzt viele Aufgaben zur Divisionskalkulation und Äquivalenzziffernkalkulation – von der Lückentabelle bis zur mehrstufigen Kalkulation mit getrennten Ziffernreihen. Kostenlos als PDF mit Lösungen oder direkt online mit Prüfung jedes Schritts.

  • 100 % kostenlos, ohne Anmeldung
  • Unbegrenzt neue Aufgaben
  • PDF mit Lösungsweg
  • Online mit Folgefehler-Prüfung
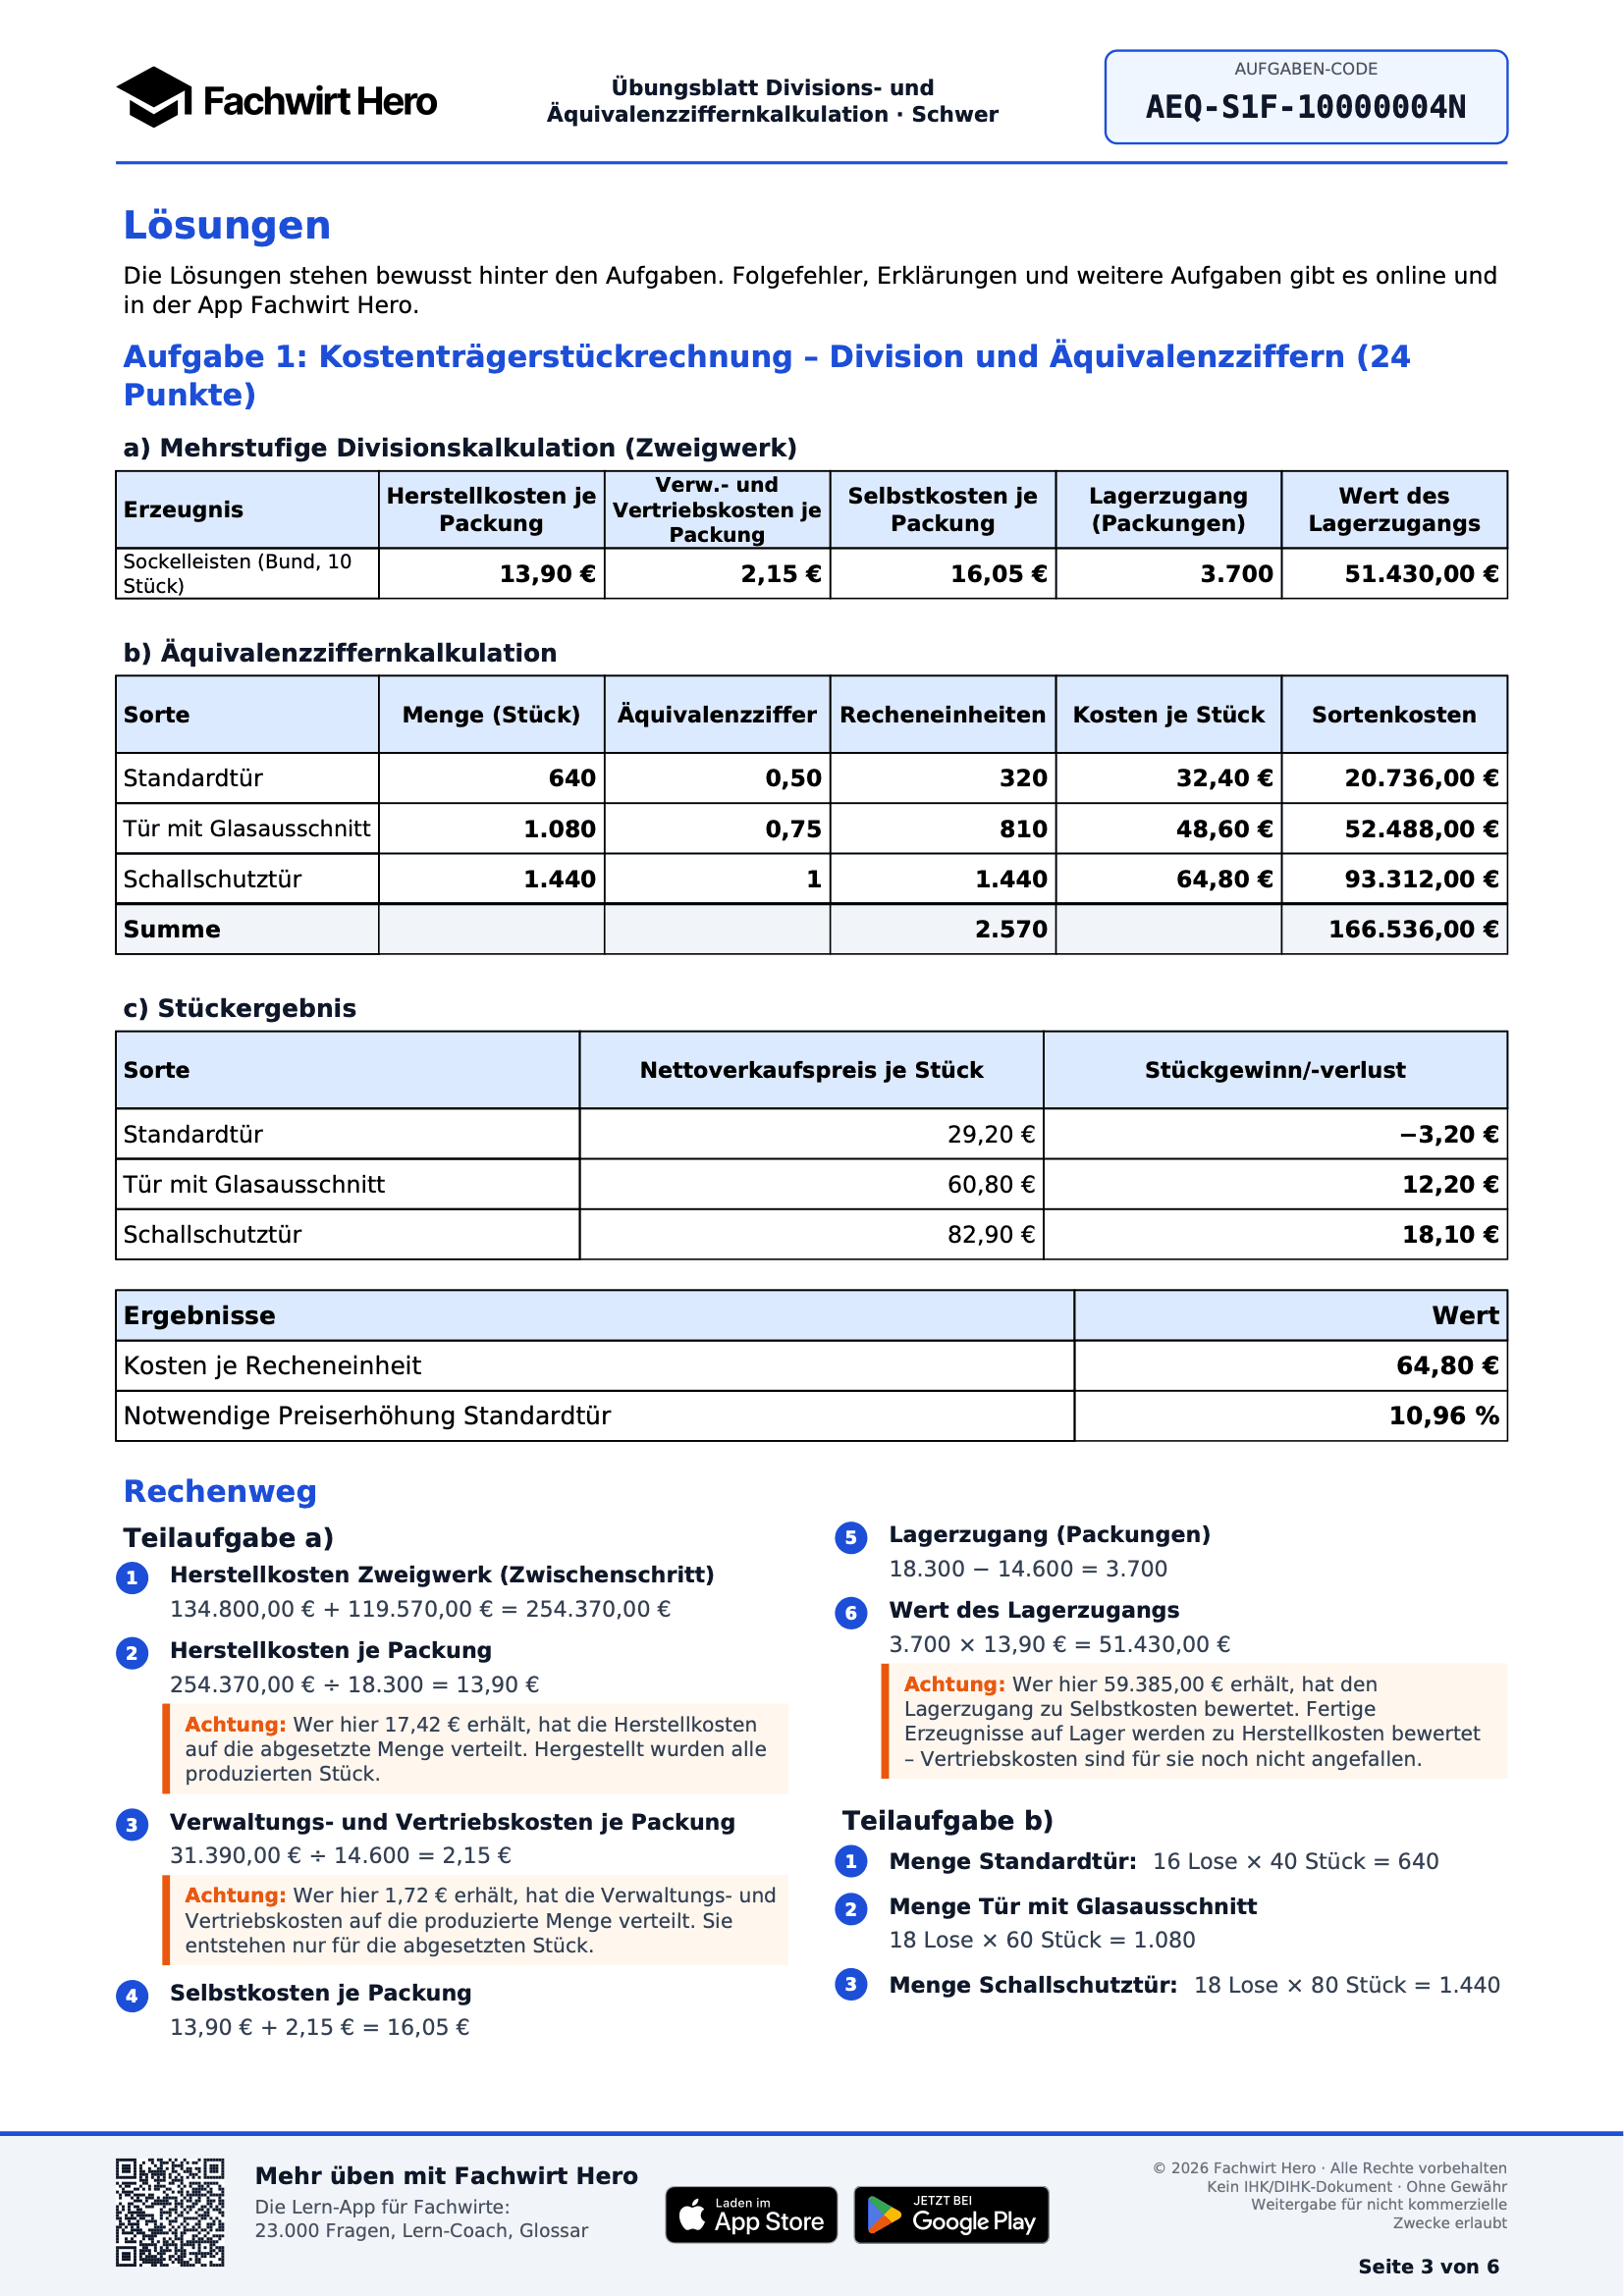
Lösung aus einem kostenlosen PDF zur Äquivalenzziffernkalkulation mit ausgefüllter Sortentabelle Kostenloses Aufgabenblatt zur Divisions- und Äquivalenzziffernkalkulation

Äquivalenzziffernkalkulation Übungsaufgaben Generator – kostenlos

Wähle Schwierigkeit und Anzahl der Aufgaben, und der Generator erstellt dir sofort neue Aufgaben zur Divisions- und Äquivalenzziffernkalkulation mit Lösungen. Rechne die Sortentabellen direkt online oder lade das Blatt kostenlos als PDF herunter.

1. Schwierigkeit wählen

Er steht oben rechts auf jedem PDF oder kommt von Freunden, die dasselbe Blatt üben. Gib ihn ein, und du bekommst genau dieselben Aufgaben – zum gemeinsamen Üben und Vergleichen.

Beispielaufgabe Divisions- und Äquivalenzziffernkalkulation mit Lösung

So sieht eine Aufgabe der Stufe Mittel aus. Rechne sie online, lass dein Ergebnis prüfen oder klapp unter der Aufgabe den Lösungsweg auf. Im Beispiel-PDF ist sie Aufgabe 3. Neue Aufgaben bekommst du jederzeit oben mit dem Generator.

Aufgaben-Code

AEQ-M1-1000000NF

Divisions- und Äquivalenzziffernkalkulation · Stufe Mittel · 1 Aufgabe · 15 Punkte

Gemeinsam üben

Teile den Link mit Freunden oder deiner Lerngruppe: Alle bekommen genau dieselben Aufgaben und können ihre Ergebnisse vergleichen. Mit dem Code öffnest du das Blatt auch später wieder – oben im Feld „Aufgaben-Code“.

Trag deine Ergebnisse ein und lass sie prüfen. Rechne auf zwei Nachkommastellen genau (den Kalkulationsfaktor auf vier). Hast du dich früh verrechnet, gelten die Folgeschritte als folgerichtig, wenn du mit deinem Wert richtig weitergerechnet hast.

Aufgabe 1: Äquivalenzziffern aus Kostenverhältnissen (15 Punkte)

Die Jessen Elektrobau GmbH & Co. KG aus Paderborn stellt LED-Panels in mehreren Sorten her (Panel 30 x 30 cm, Panel 60 x 60 cm und Panel 30 x 120 cm). Sie sollen die Kalkulation für November vorbereiten. Insgesamt fielen 98.876,80 € an. Als Richtsorte (Äquivalenzziffer 1) dient Panel 30 x 30 cm. Im Vergleich dazu gilt: Für Panel 60 x 60 cm fallen je Stück 30 % mehr Kosten an als für Panel 30 x 30 cm. Für Panel 30 x 120 cm fallen je Stück 80 % mehr Kosten an als für Panel 30 x 30 cm. Produzierte und abgesetzte Menge stimmen überein.

  1. a) Ermitteln Sie die Äquivalenzziffern und die Stück- und Gesamtkosten je Sorte. (10 Punkte)
  2. b) Wie hoch sind Stückgewinn bzw. -verlust und Ergebnis je Sorte, und welches Gesamtergebnis ergibt sich? (5 Punkte)

a) Äquivalenzziffernkalkulation

Panel 30 x 30 cm8401
Panel 60 x 60 cm1.460
Panel 30 x 120 cm1.600
Summe
98.876,80 €

b) Ergebnis je Sorte

Panel 30 x 30 cm20,05 €
Panel 60 x 60 cm21,00 €
Panel 30 x 120 cm35,80 €
Gesamtergebnis
ErgebnisseWert
Kosten je Recheneinheit
Lösungsweg und Tipps ansehen

Teilaufgabe a)

  1. 1
    Äquivalenzziffer Panel 60 x 60 cm

    1 + 30 % = 1,3

    Achtung: Wer hier 0,7 erhält, hat die Abweichung falsch herum angesetzt. Höhere Kosten als die Richtsorte bedeuten eine Ziffer über 1.
  2. 2
    Äquivalenzziffer Panel 30 x 120 cm

    1 + 80 % = 1,8

    Achtung: Wer hier 0,2 erhält, hat die Abweichung falsch herum angesetzt. Höhere Kosten als die Richtsorte bedeuten eine Ziffer über 1.
  3. 3
    Recheneinheiten Panel 30 x 30 cm

    840 × 1 = 840

  4. 4
    Recheneinheiten Panel 60 x 60 cm

    1.460 × 1,3 = 1.898

    Achtung: Wer hier 1.123,08 erhält, hat die Menge durch die Äquivalenzziffer geteilt. Recheneinheiten = Menge × Äquivalenzziffer.
  5. 5
    Recheneinheiten Panel 30 x 120 cm

    1.600 × 1,8 = 2.880

    Achtung: Wer hier 888,89 erhält, hat die Menge durch die Äquivalenzziffer geteilt. Recheneinheiten = Menge × Äquivalenzziffer.
  6. 6
    Summe der Recheneinheiten

    840 + 1.898 + 2.880 = 5.618

  7. 7
    Kosten je Recheneinheit

    98.876,80 € ÷ 5.618 = 17,60 €

    Achtung: Wer hier 25,35 € erhält, hat durch die Summe der Mengen statt der Recheneinheiten geteilt. Kosten je Recheneinheit = Gesamtkosten ÷ Summe der Recheneinheiten.
  8. 8
    Kosten je Stück Panel 30 x 30 cm

    17,60 € × 1 = 17,60 €

  9. 9
    Kosten je Stück Panel 60 x 60 cm

    17,60 € × 1,3 = 22,88 €

    Achtung: Wer hier 13,54 € erhält, hat die Kosten je Recheneinheit durch die Äquivalenzziffer geteilt. Stückkosten = Kosten je Recheneinheit × Äquivalenzziffer.
  10. 10
    Kosten je Stück Panel 30 x 120 cm

    17,60 € × 1,8 = 31,68 €

    Achtung: Wer hier 9,78 € erhält, hat die Kosten je Recheneinheit durch die Äquivalenzziffer geteilt. Stückkosten = Kosten je Recheneinheit × Äquivalenzziffer.
  11. 11
    Sortenkosten Panel 30 x 30 cm

    17,60 € × 840 = 14.784,00 €

  12. 12
    Sortenkosten Panel 60 x 60 cm

    17,60 € × 1.898 = 33.404,80 €

    Achtung: Wer hier 43.426,24 € erhält, hat die Stückkosten mit den Recheneinheiten statt mit der Menge multipliziert – die Ziffer steckt dann doppelt drin.
  13. 13
    Sortenkosten Panel 30 x 120 cm

    17,60 € × 2.880 = 50.688,00 €

    Achtung: Wer hier 91.238,40 € erhält, hat die Stückkosten mit den Recheneinheiten statt mit der Menge multipliziert – die Ziffer steckt dann doppelt drin.
    Tipp: Kontrolle: Die Summe der Sortenkosten ergibt wieder 98.876,80 €.

Teilaufgabe b)

  1. 1
    Stückgewinn/-verlust Panel 30 x 30 cm

    20,05 € − 17,60 € = 2,45 €

    Tipp: Stückergebnis = Nettoverkaufspreis − Selbstkosten je Stück. Ein Verlust wird mit Minus eingetragen.
  2. 2
    Stückgewinn/-verlust Panel 60 x 60 cm

    21,00 € − 22,88 € = −1,88 €

  3. 3
    Stückgewinn/-verlust Panel 30 x 120 cm

    35,80 € − 31,68 € = 4,12 €

  4. 4
    Gewinn/Verlust Panel 30 x 30 cm

    2,45 € × 840 = 2.058,00 €

  5. 5
    Gewinn/Verlust Panel 60 x 60 cm

    (−1,88 €) × 1.460 = −2.744,80 €

  6. 6
    Gewinn/Verlust Panel 30 x 120 cm

    4,12 € × 1.600 = 6.592,00 €

  7. 7
    Gesamtergebnis

    2.058,00 € + (−2.744,80 €) + 6.592,00 € = 5.905,20 €

    Tipp: Verluste einer Sorte mindern das Gesamtergebnis. Kontrolle: Umsatzerlöse aller Sorten − Gesamtkosten.
Unbegrenzt üben

Unendlich viele Sortentabellen zum Üben – und jede ist anders

Die Äquivalenzziffernkalkulation sieht im Lehrbuch einfach aus: drei Sorten, drei Ziffern, eine Tabelle. In der Prüfung stecken die Ziffern dann in einem Nebensatz („verursacht 25 % geringere Kosten“), die Mengen müssen erst aus Fertigungslosen berechnet werden, oder die Richtsorte wechselt. Dieser Generator erstellt dir deshalb bei jedem Klick eine neue Aufgabe.

Mal kalkulierst du Stahlbleche in vier Stärken, mal Brote, Mülltonnen, Innentüren oder Getriebemotoren. Dazu kommt die Divisionskalkulation für ein Zweigwerk mit nur einem Erzeugnis – einstufig oder mehrstufig mit Lagerzugang, so wie beide Verfahren in der Prüfung gern direkt nacheinander abgefragt werden.

Die Zahlen passen zusammen: Die Recheneinheiten sind ganzzahlig, die Kosten je Recheneinheit gehen glatt auf, und die Sortenkosten ergeben am Ende auf den Cent genau wieder die Gesamtkosten. So kannst du jede Aufgabe selbst kontrollieren.

Aufgaben – jede neu berechnet, keine doppelt
16
Sortenfamilien von Stahlblechen bis Christstollen
120
Unternehmen aus 8 Industriebranchen
4
Schwierigkeitsstufen von der Lückentabelle bis zur mehrstufigen Kalkulation

Probier es aus: Deine nächste Sortentabelle ist nur einen Klick entfernt – kostenlos und ohne Anmeldung.

Aufgaben erstellen

So funktioniert der kostenlose Generator

  1. 1

    Stufe und Anzahl wählen

    Leicht, Mittel, Schwer oder Extrem, dazu ein bis fünf Aufgaben und auf Wunsch eine Formelhilfe. Ein Klick – und der Generator erstellt dir ein Aufgabenblatt, das es so noch nie gab.

  2. 2

    Online lösen oder als PDF laden

    Trag deine Ergebnisse direkt auf der Seite ein oder lade das Blatt kostenlos als ausfüllbares PDF herunter. Im PDF stehen die Lösungen mit Rechenweg hinten.

  3. 3

    Jeden Schritt prüfen lassen

    Die Auswertung zeigt je Feld richtig, folgerichtig oder falsch, dazu den kompletten Lösungsweg und Tipps zu genau den Fehlern, die an dieser Stelle typisch sind.

Was ist die Divisions- und Äquivalenzziffernkalkulation?

Beide Verfahren gehören zur Kostenträgerstückrechnung. Sie beantworten die Frage, was ein einzelnes Stück kostet – als Grundlage für Preise, Angebote und die Entscheidung, welches Produkt sich lohnt. Anders als die Zuschlagskalkulation kommen sie ohne Betriebsabrechnungsbogen aus: Sie verteilen die Kosten über die Menge.

Die Divisionskalkulation ist das einfachste Verfahren und passt für Betriebe mit einem einzigen, einheitlichen Erzeugnis, etwa ein Kieswerk oder einen Stromerzeuger. Die Äquivalenzziffernkalkulation erweitert sie auf die Sortenfertigung: ähnliche Produkte aus demselben Material auf denselben Anlagen, die sich nur in Größe, Stärke oder Rezeptur unterscheiden – Biersorten, Ziegelformate, Blechstärken.

In der Prüfung zum Geprüften Wirtschaftsfachwirt kommen die Verfahren im Bereich Kosten- und Leistungsrechnung vor, oft mit einer Folgefrage zum Stückgewinn oder zur Preisuntergrenze.

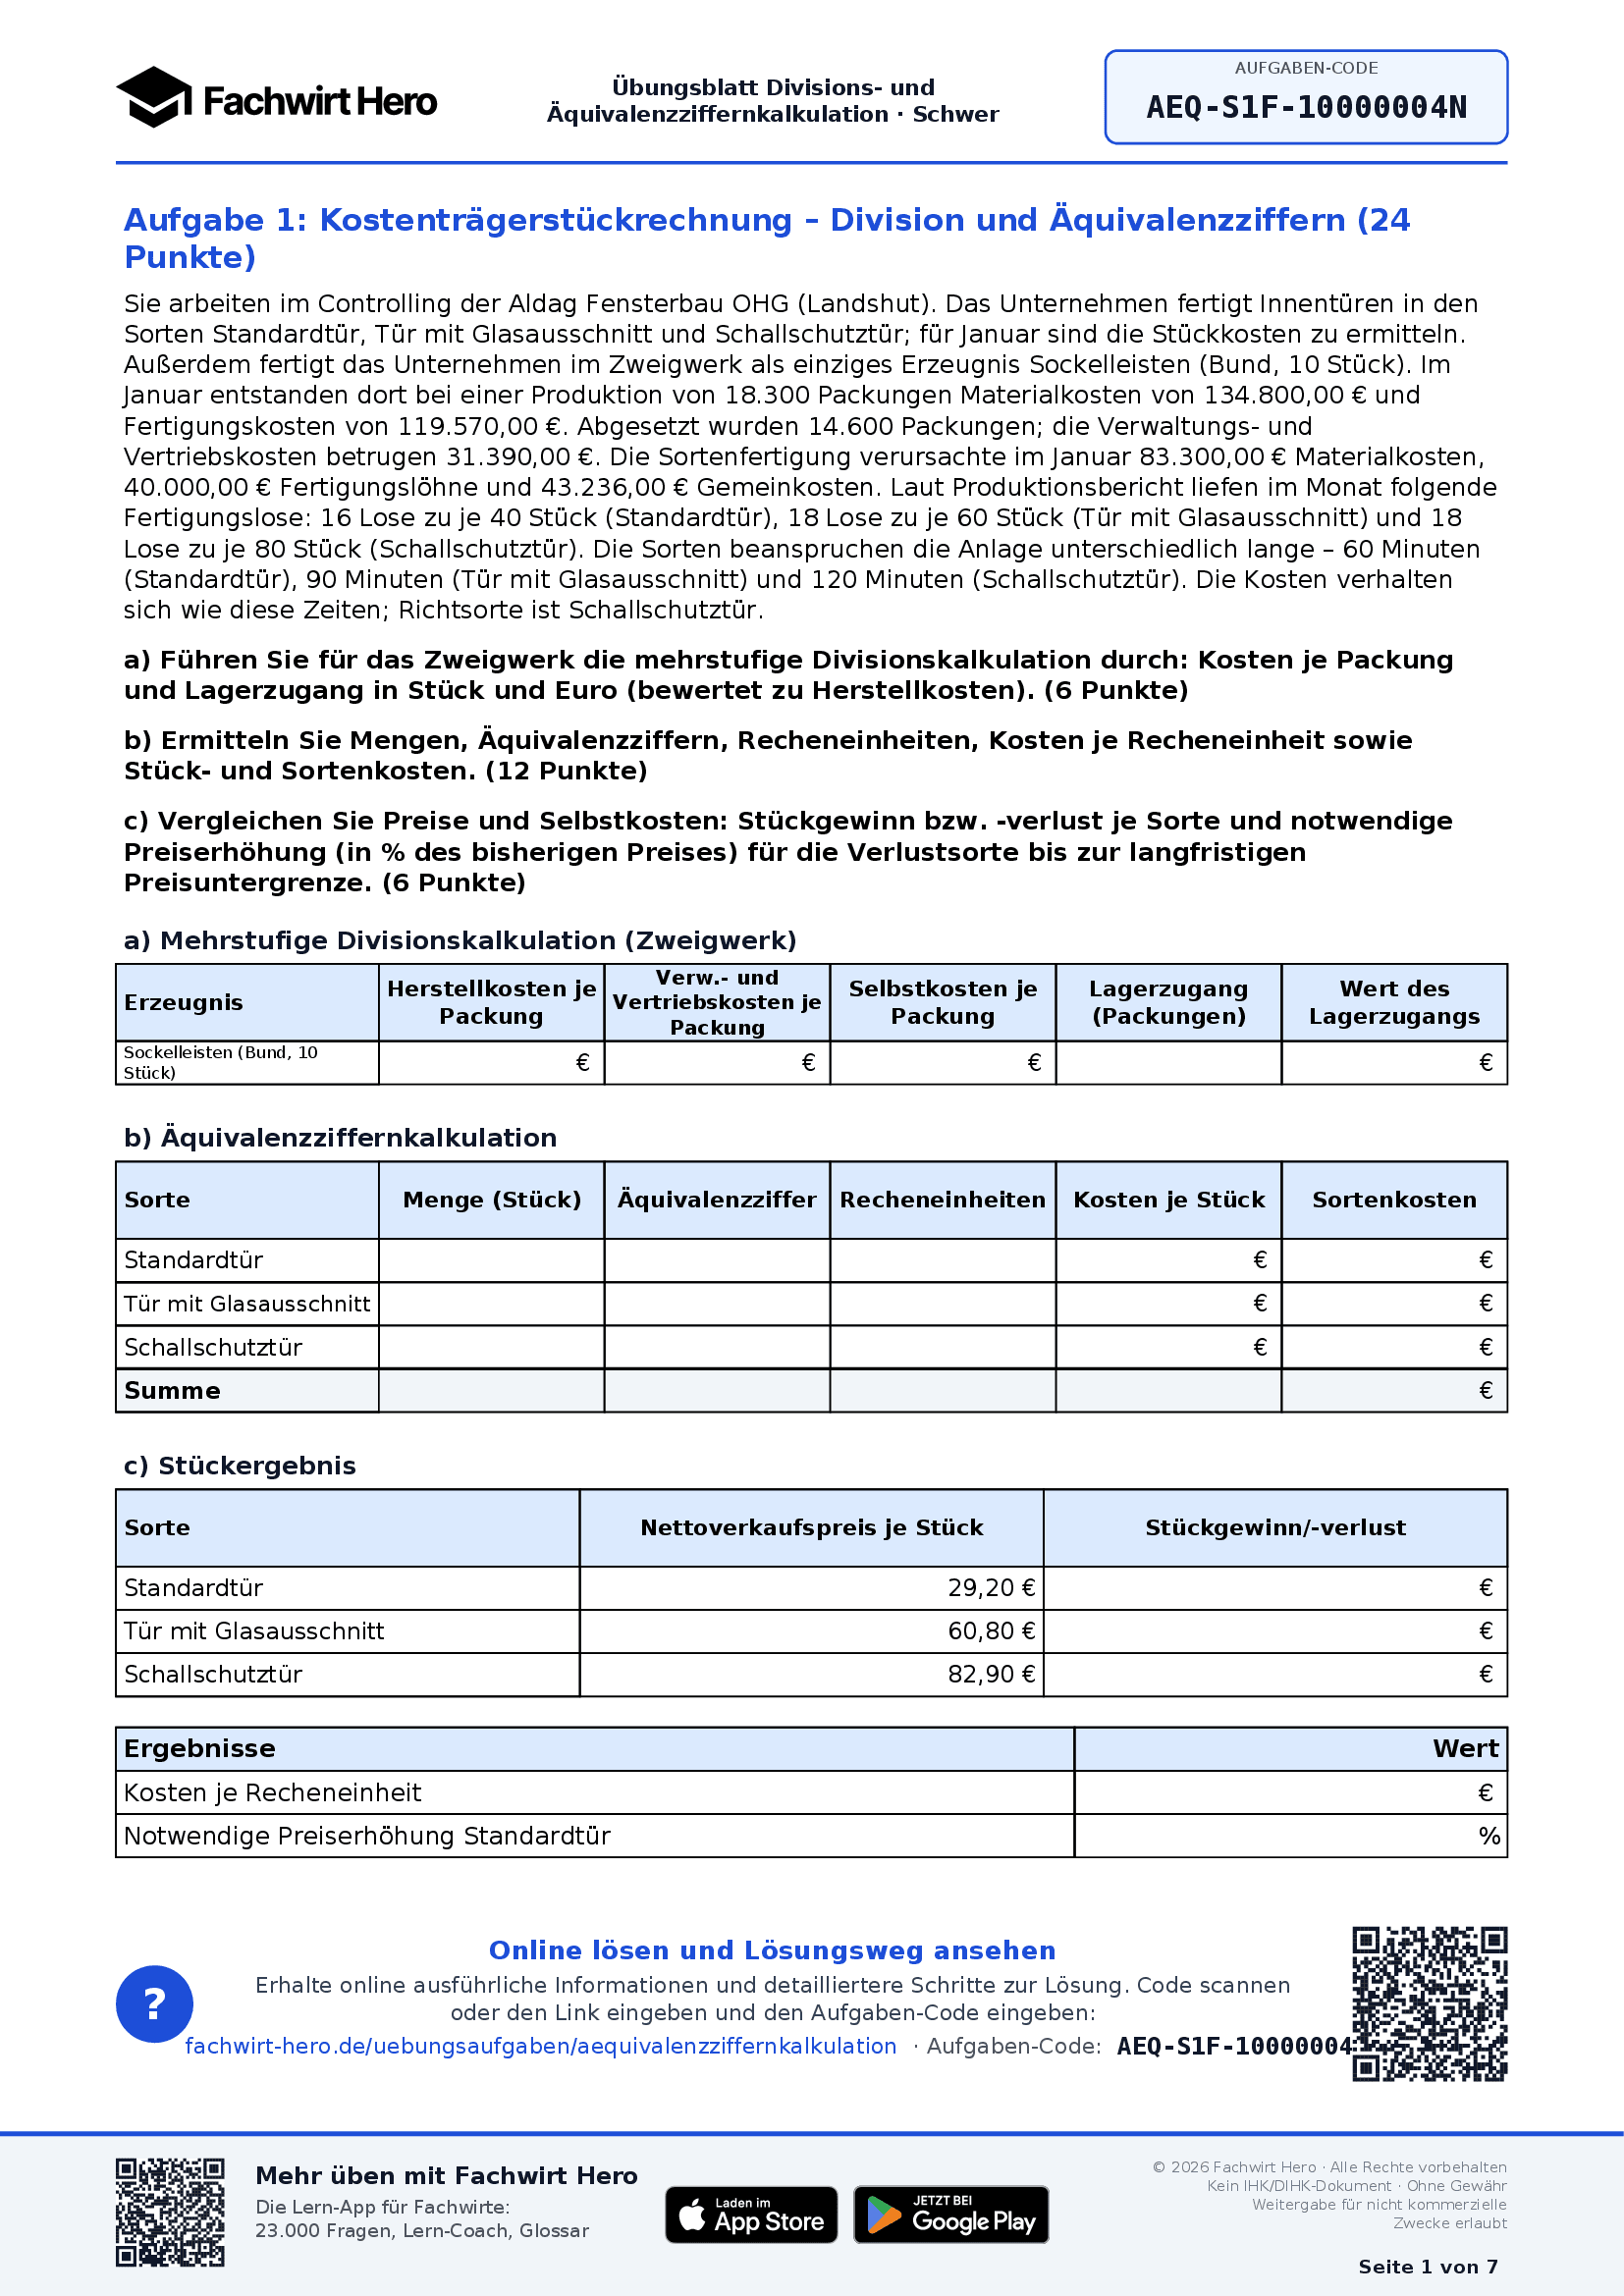
Kostenloses Aufgabenblatt zur Divisions- und Äquivalenzziffernkalkulation mit Sortentabelle und mehrstufiger Divisionskalkulation
Ein Aufgabenblatt als PDF: Divisionskalkulation und Sortentabelle

Divisionskalkulation: einstufig und mehrstufig

Einstufig ist die Rechnung ein Satz: Selbstkosten je Stück = Gesamtkosten ÷ Menge. Stellt ein Werk 12.000 Stück her und entstehen dabei 150.000 € Kosten, kostet jedes Stück 12,50 €. Das funktioniert aber nur, wenn alles, was produziert wird, auch verkauft wird.

Geht ein Teil der Produktion ins Lager, rechnest du mehrstufig. Die Herstellkosten sind für jedes produzierte Stück angefallen, die Verwaltungs- und Vertriebskosten dagegen nur für die verkauften. Im Beispiel werden 10.000 Stück hergestellt und 8.000 Stück abgesetzt.

Die typische Falle: Wer die 40.000 € Verwaltungs- und Vertriebskosten auf alle 10.000 produzierten Stück verteilt, kommt auf 4,00 € statt 5,00 € – und rechnet sich die Selbstkosten schön. Und der Lagerzugang wird zu Herstellkosten bewertet (50.000 €), nicht zu Selbstkosten (60.000 €).
Beispiel: mehrstufige Divisionskalkulation
SchrittRechnungBetrag
Materialkostenfür 10.000 produzierte Stück150.000 €
+Fertigungskostenfür 10.000 produzierte Stück100.000 €
=Herstellkosten je Stück250.000 € ÷ 10.000 Stück25,00 €
+Verwaltungs- und Vertriebskosten je Stück40.000 € ÷ 8.000 abgesetzte Stück5,00 €
=Selbstkosten je Stück25,00 € + 5,00 €30,00 €
Lagerzugang2.000 Stück × 25,00 € Herstellkosten50.000 €

Divisionskalkulation mit Lagerzugang üben: Auf Stufe Schwer ist sie Teil a) jeder Aufgabe.

Stufe Schwer starten

Äquivalenzziffernkalkulation Schritt für Schritt

Ein Betrieb stellt drei Sorten her und hat im Monat 71.000 € Gesamtkosten. Sorte B ist die Richtsorte mit der Äquivalenzziffer 1. Sorte A verursacht 20 % geringere Kosten als B (Ziffer 0,8), Sorte C 50 % höhere (Ziffer 1,5). Die Ziffern machen die Sorten vergleichbar: Ein Stück C „zählt“ wie anderthalb Stück B.

Beispiel: Äquivalenzziffernkalkulation
SorteMengeZifferRecheneinheitenStückkostenSortenkosten
Sorte A1.0000,880016,00 €16.000 €
Sorte B (Richtsorte)2.00012.00020,00 €40.000 €
Sorte C5001,575030,00 €15.000 €
Summe3.5003.55071.000 €
Recheneinheiten
Menge × Äquivalenzziffer → 1.000 × 0,8 = 800
Kosten je Recheneinheit
Gesamtkosten ÷ Summe der Recheneinheiten → 71.000 € ÷ 3.550 = 20,00 €
Stückkosten
Kosten je Recheneinheit × Äquivalenzziffer → 20,00 € × 0,8 = 16,00 €
Sortenkosten
Kosten je Recheneinheit × Recheneinheiten → 20,00 € × 800 = 16.000 €
Kontrolle
Summe der Sortenkosten = Gesamtkosten → 16.000 € + 40.000 € + 15.000 € = 71.000 €
Merksatz: Mit der Ziffer wird immer multipliziert – bei den Recheneinheiten und bei den Stückkosten. Wer teilt, bekommt für Sorte A 1.250 Recheneinheiten bzw. 25,00 € Stückkosten, obwohl A die günstigste Sorte ist.

Äquivalenzziffern bilden – aus Prozenten, Zeiten und alten Ziffern

Selten stehen die Ziffern fertig in der Aufgabe. Meist musst du sie aus einer Angabe ableiten. Bei Prozentangaben ist die Richtsorte der Maßstab: 20 % höhere Kosten ergeben 1,2, 25 % geringere Kosten 0,75.

Verhalten sich die Kosten wie Fertigungszeiten oder Materialeinsatz, teilst du den Wert jeder Sorte durch den Wert der Richtsorte. Brauchen die Sorten 12, 15 und 18 Minuten und ist die mittlere Sorte Richtsorte, lauten die Ziffern 0,8, 1 und 1,2.

Wechselt die Richtsorte, teilst du alle alten Ziffern durch die alte Ziffer der neuen Richtsorte. Aus 1 : 2 : 2,5 mit neuer Richtsorte B wird 0,5 : 1 : 1,25. Die Stückkosten ändern sich dadurch nicht, nur die Recheneinheiten und die Kosten je Recheneinheit.

Kosten x % höher
Ziffer = 1 + x ÷ 100 → 20 % höher: 1,2
Kosten x % geringer
Ziffer = 1 − x ÷ 100 → 25 % geringer: 0,75
Aus Zeiten oder Verbrauch
Wert der Sorte ÷ Wert der Richtsorte → 12 Min. ÷ 15 Min. = 0,8
Neue Richtsorte
alte Ziffer ÷ alte Ziffer der neuen Richtsorte → 2,5 ÷ 2 = 1,25
Mehrstufig
eigene Ziffernreihe je Kostenbereich, z. B. Material nach kg, Fertigung nach Minuten

Ziffern selbst bilden: Auf Stufe Mittel stehen sie als Prozentangabe im Text.

Stufe Mittel starten

Stückgewinn und Preisuntergrenze je Sorte

Beispiel: Ergebnis je Sorte
SortePreisStückkostenStückergebnisErgebnis der Sorte
Sorte A15,00 €16,00 €−1,00 €−1.000 €
Sorte B23,00 €20,00 €3,00 €6.000 €
Sorte C33,00 €30,00 €3,00 €1.500 €
Gesamtergebnis6.500 €

Mit den Stückkosten beurteilst du die Sorten. Stückergebnis = Nettoverkaufspreis − Selbstkosten je Stück. Sorte A bringt bei 15,00 € Preis und 16,00 € Stückkosten einen Verlust von 1,00 € je Stück, obwohl das Gesamtergebnis mit 6.500 € positiv ist.

Die langfristige Preisuntergrenze sind die Selbstkosten je Stück. Damit Sorte A ihre Kosten deckt, müsste ihr Preis um (16,00 € − 15,00 €) ÷ 15,00 € × 100 = 6,67 % steigen. Bezogen wird die Erhöhung auf den bisherigen Preis – wer durch die Stückkosten teilt, kommt auf 6,25 %.

Wird nicht alles verkauft, zählt beim Betriebsergebnis nur die abgesetzte Menge. Das übst du auf Stufe Extrem.

Getrennte Ziffern für Material und Fertigung, Betriebsergebnis und Preisuntergrenze: die Stufe Extrem.

Stufe Extrem starten

Vier Schwierigkeitsstufen – von der Lückentabelle bis zur mehrstufigen Kalkulation

Du bestimmst, wie schwer es wird. Jede Stufe trainiert einen anderen Teil der Kostenträgerstückrechnung – vom sicheren Ausfüllen der Sortentabelle bis zur Textaufgabe, in der Mengen, Ziffern und Kosten erst gefunden werden müssen.

  1. Leicht

    Divisionskalkulation und Lückentabelle

    In Teil a) berechnest du die Selbstkosten je Stück eines Einproduktbetriebs. In Teil b) ist die Äquivalenzziffern-Tabelle mit drei Sorten vorgegeben, einzelne Recheneinheiten, Stückkosten und Sortenkosten fehlen.

    Aufgaben der Stufe Leicht erstellen
  2. Mittel

    Ziffern aus Kostenverhältnissen

    Die Ziffern stehen als Prozentangabe im Text („30 % geringere Kosten als die Richtsorte“). Du bildest sie selbst, rechnest die Tabelle mit drei oder vier Sorten vollständig und ermittelst mit den Verkaufspreisen Stückgewinn, Ergebnis je Sorte und Gesamtergebnis.

    Aufgaben der Stufe Mittel erstellen
  3. Schwer

    Textaufgabe mit versteckten Angaben

    Teil a) ist eine mehrstufige Divisionskalkulation mit Lagerzugang. In Teil b) berechnest du die Mengen aus Fertigungslosen oder Maschinenlaufzeiten und die Ziffern aus Fertigungszeiten oder für eine neue Richtsorte. Teil c) fragt nach Stückergebnis und notwendiger Preiserhöhung.

    Aufgaben der Stufe Schwer erstellen
  4. Extrem

    Mehrstufige Äquivalenzziffernkalkulation

    Material- und Fertigungskosten bekommen getrennte Ziffernreihen aus Materialeinsatz und Fertigungszeit – zwei Tabellen. Dazu kommen Verwaltungs- und Vertriebskosten je abgesetztem Stück, Selbstkosten, Betriebsergebnis der abgesetzten Menge und die Preisuntergrenze.

    Aufgaben der Stufe Extrem erstellen

Typische Fehler bei der Äquivalenzziffernkalkulation – und wie die Auswertung hilft

Die Punkte gehen selten beim Dividieren verloren, sondern an ein paar immer gleichen Stellen. Die Online-Auswertung erkennt sie: Hast du nach einem Fehler richtig weitergerechnet, zählen die folgenden Felder als folgerichtig. Bei typischen Fehlern nennt sie dir den falschen Wert, der dabei herauskommt.

  • Durch die Ziffer geteilt

    Recheneinheiten = Menge × Ziffer und Stückkosten = Kosten je Recheneinheit × Ziffer. Wer teilt, macht teure Sorten billig und billige teuer.

  • Durch die Summe der Mengen geteilt

    Die Kosten je Recheneinheit entstehen aus der Summe der Recheneinheiten. Im Beispiel ergäben 71.000 € ÷ 3.500 Stück falsche 20,29 €.

  • Ziffer falsch herum gebildet

    25 % geringere Kosten ergeben 0,75, nicht 1,25. Und beim Wechsel der Richtsorte müssen alle alten Ziffern umgerechnet werden.

  • Vertriebskosten auf die produzierte Menge

    Verwaltungs- und Vertriebskosten gehören nur zu den abgesetzten Stück, der Lagerzugang wird zu Herstellkosten bewertet.

Lösung aus dem PDF: ausgefüllte Divisionskalkulation, Sortentabelle mit Recheneinheiten und Stückkosten und Rechenweg mit Achtung-Hinweisen
Die Lösung im PDF – jede Sorte mit Rechenweg

Divisionskalkulation und Äquivalenzziffernkalkulation Übungsaufgaben als PDF – kostenlos

Du lernst lieber auf Papier? Jedes Blatt gibt es kostenlos als PDF zum Download. Die Felder der Sortentabellen kannst du am Bildschirm ausfüllen und speichern oder das Blatt ausdrucken. Hinten stehen die Lösungen mit vollständigem Rechenweg – Schritt für Schritt von den Recheneinheiten bis zur Kontrolle der Gesamtkosten.

Unter jeder Aufgabe steht ein QR-Code. Scannst du ihn mit dem Handy, öffnet sich genau diese Aufgabe online, und du kannst deine Ergebnisse prüfen lassen. Für Lerngruppen, Nachhilfe und den Unterricht darfst du die PDFs für nicht kommerzielle Zwecke weitergeben.

  • Am Bildschirm ausfüllen

    Alle Ergebnisfelder sind Formularfelder – ausfüllen, speichern, später weiterrechnen.

  • Lösungen mit Rechenweg

    Hinten im PDF, jeder Schritt nummeriert, mit Tipps zu typischen Fehlern.

  • Formelhilfe auf Wunsch

    Alle Formeln zur ein- und mehrstufigen Divisionskalkulation, zum Bilden der Äquivalenzziffern, zur Sortentabelle und zur Preisuntergrenze auf einer Seite.

  • QR-Code unter jeder Aufgabe

    Mit dem Handy scannen und die Aufgabe sofort online prüfen lassen.

Deckblatt des Beispiel-PDFs Äquivalenzziffern- und Divisionskalkulation Übungsaufgaben mit Lösungen

Beispiel-PDF: Äquivalenzziffern- und Divisionskalkulation Übungsaufgaben mit Lösungen

8 Aufgaben, je zwei in den Stufen Leicht, Mittel, Schwer und Extrem – mit Rechenweg, Formelhilfe und einer Anleitung, wie du am besten damit übst. Zum Reinschauen, Ausdrucken und Weitergeben.

PDF öffnen (1,4 MB)

Hol dir jetzt deine kostenlosen Übungsaufgaben als PDF mit Lösungen – so viele, wie du willst.

PDF herunterladen

Mehr üben mit Fachwirt Hero

Rechnen sitzt?
Dann der Rest der Prüfung.

Die Übungsaufgaben sind ein Teil. In der App von Fachwirt Hero bereitest du dich auf die ganze Prüfung zum Wirtschaftsfachwirt vor – kostenlos starten, auf dem Handy und dem Tablet.

  • 23.000Prüfungsfragen mit Erklärungen und Rechenwegen
  • Lern-Coachplant, was du wann wiederholst
  • Glossarüber 1.900 Begriffe – mit deinen Fehlern zu jedem Begriff
App-Screenshot: Rechenaufgabe in der App von Fachwirt Hero mit ausführlichem Rechenweg
Auch in der App: Rechenaufgaben mit ausführlichem Rechenweg

Häufige Fragen zu den Übungsaufgaben Divisions- und Äquivalenzziffernkalkulation

App entdecken