Aufgabe 1: Betriebsabrechnungsbogen – Umlagen und Zuschlagssätze (14 Punkte)
Der Industriebetrieb Bartels Großbäckerei AG aus Plauen stellt Back- und Süßwaren her. Im Rahmen des Monatsabschlusses Januar wird der Betriebsabrechnungsbogen erstellt.
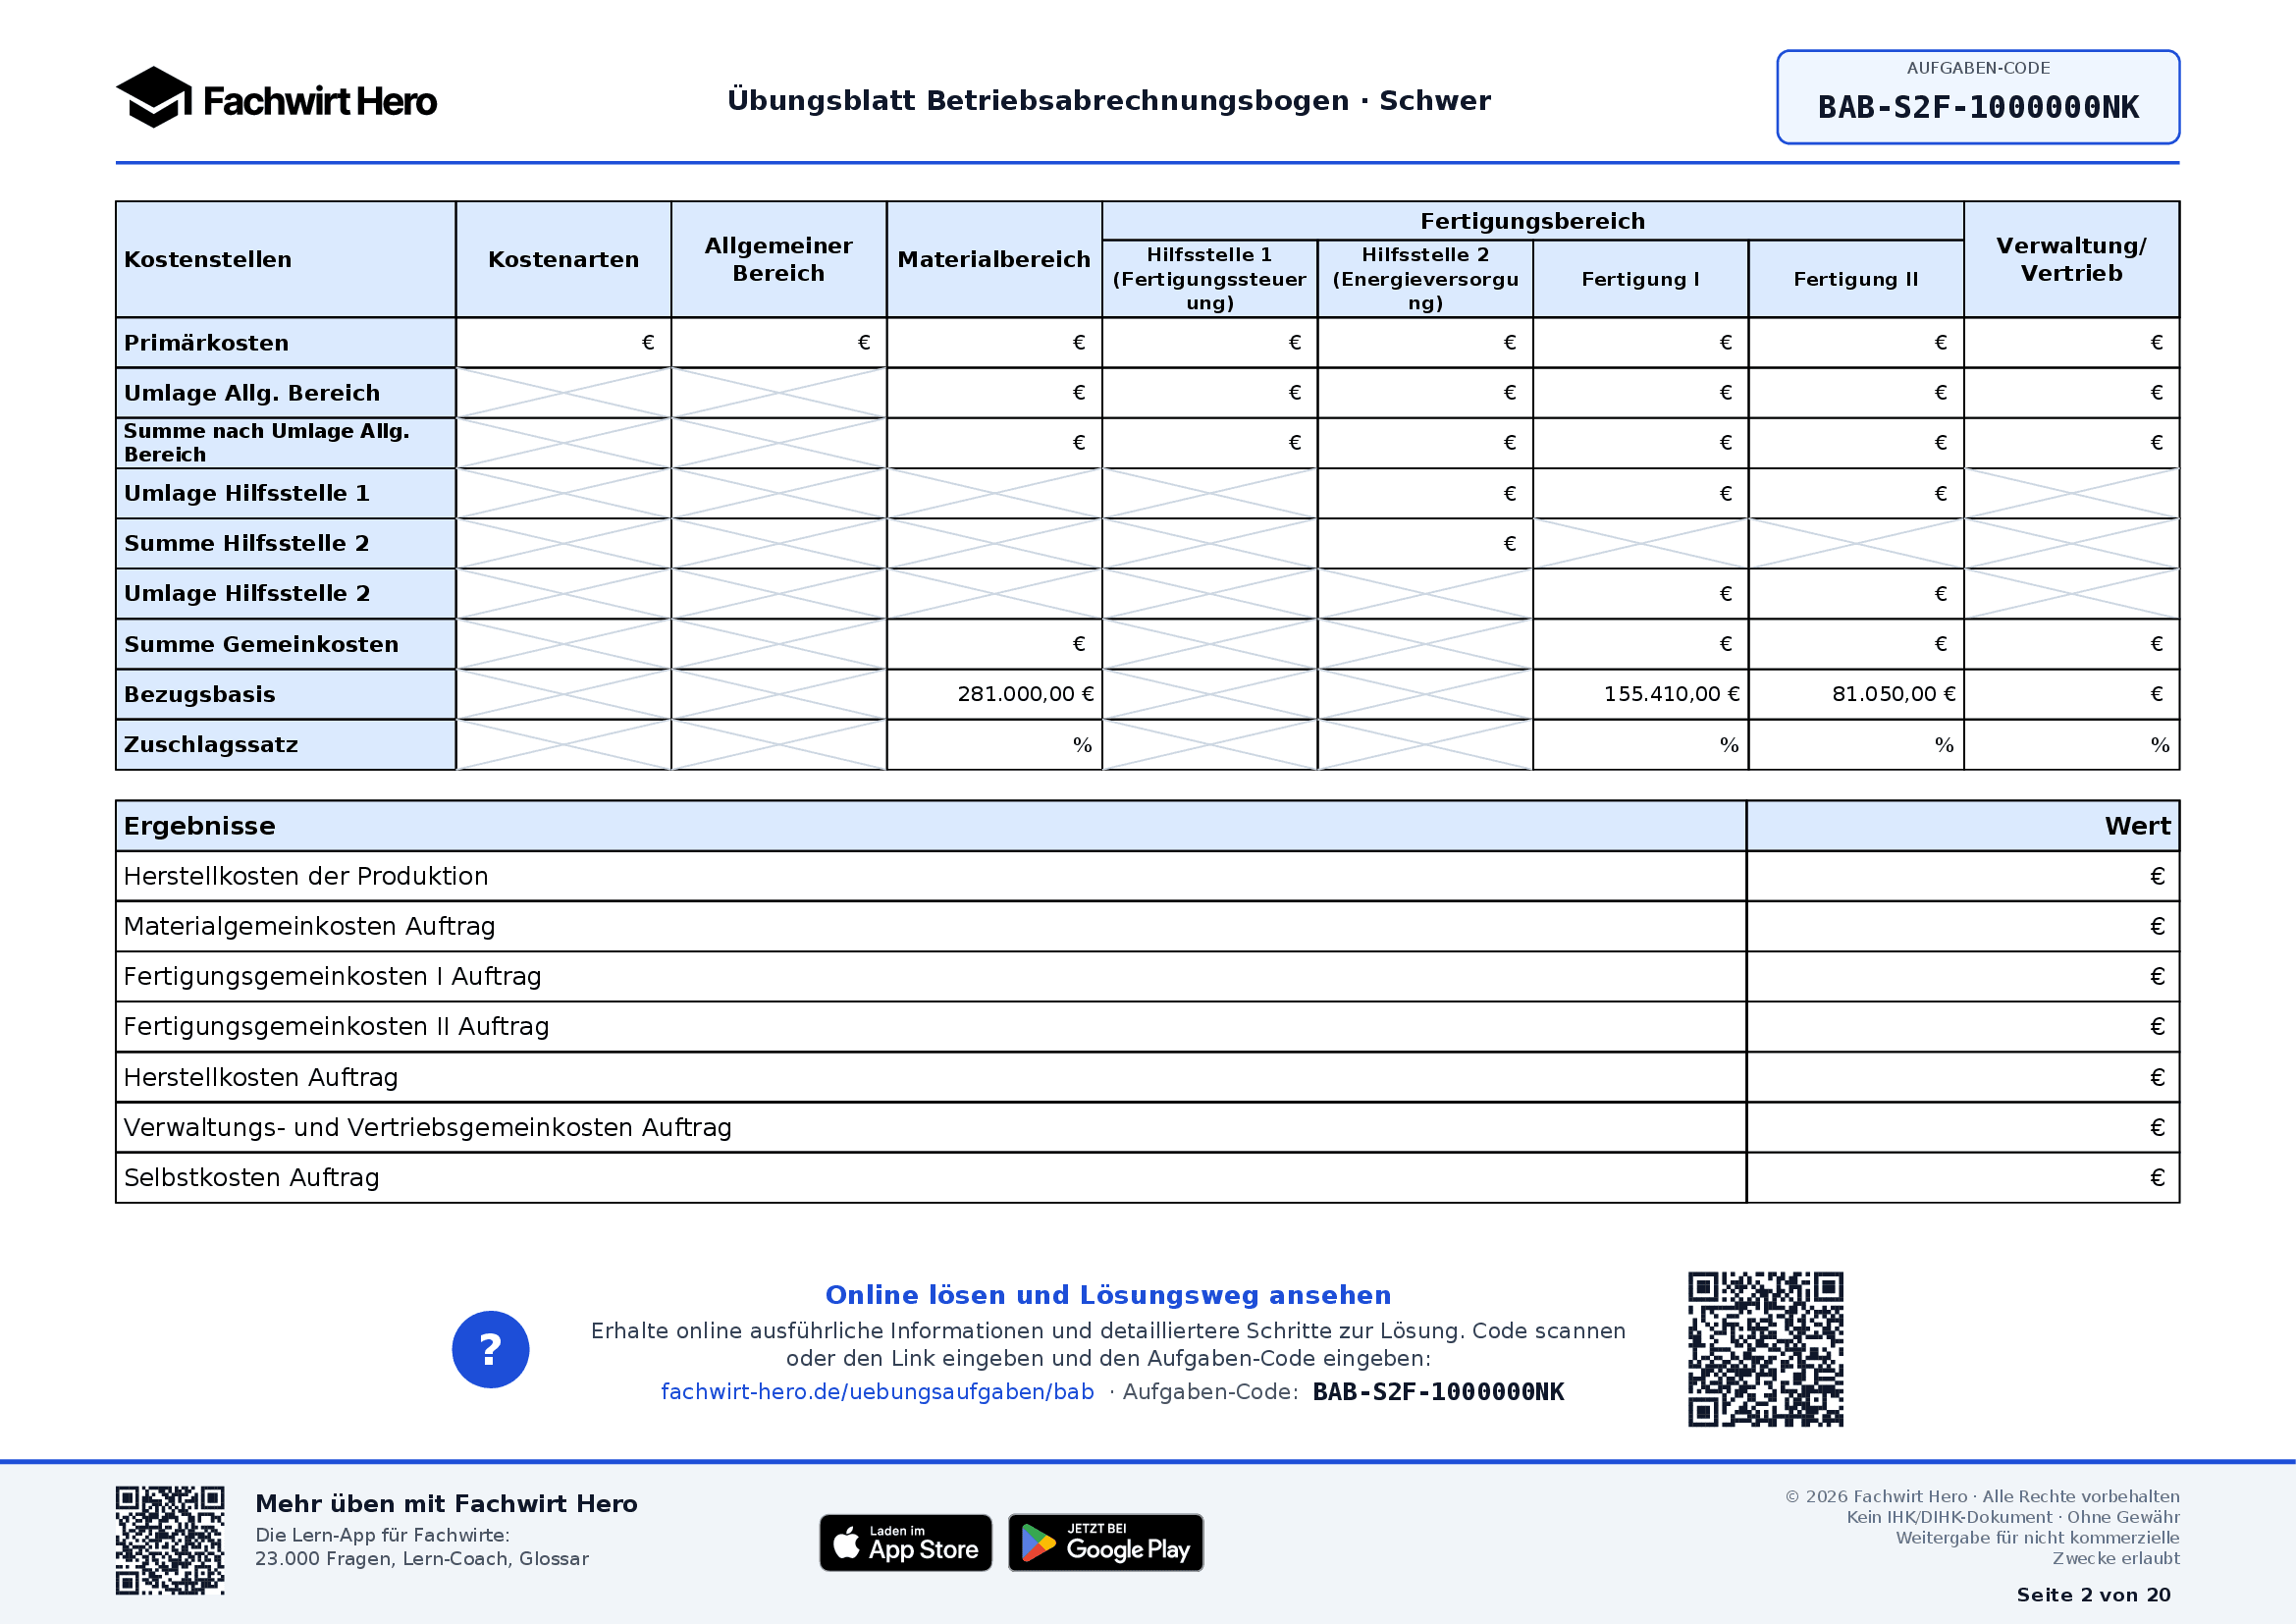
- a) Erstellen Sie den Betriebsabrechnungsbogen. (8 Punkte)
- b) Vervollständigen Sie die Zeilen „Bezugsbasis“ und „Zuschlagssatz“ im Bogen. Bezugsbasis ist beim Material das Fertigungsmaterial, in der Fertigung I und II die jeweiligen Fertigungslöhne und bei Verwaltung/Vertrieb die Herstellkosten des Umsatzes. Der Zuschlagssatz ergibt sich aus Summe Gemeinkosten ÷ Bezugsbasis × 100. (6 Punkte)
Angaben
- Stromverbrauch Materialbereich
- 5.000 kWh
- Stromverbrauch Hilfsstelle 1
- 2.600 kWh
- Stromverbrauch Hilfsstelle 2
- 1.100 kWh
- Stromverbrauch Fertigung I
- 27.500 kWh
- Stromverbrauch Fertigung II
- 16.300 kWh
- Stromverbrauch Verwaltung/Vertrieb
- 2.400 kWh
- Anteil Hilfsstelle 1 für Fertigung I
- 80 %
- Anteil Hilfsstelle 1 für Fertigung II
- 20 %
- Anteil Hilfsstelle 2 für Fertigung I
- 40 %
- Anteil Hilfsstelle 2 für Fertigung II
- 60 %
| Kostenstellen | Kostenarten | Allgemeiner Bereich | Materialbereich | Fertigungsbereich | Verwaltung/Vertrieb | |||
|---|---|---|---|---|---|---|---|---|
| Hilfsstelle 1(Fertigungssteuerung) | Hilfsstelle 2(Energieversorgung) | Fertigung I | Fertigung II | |||||
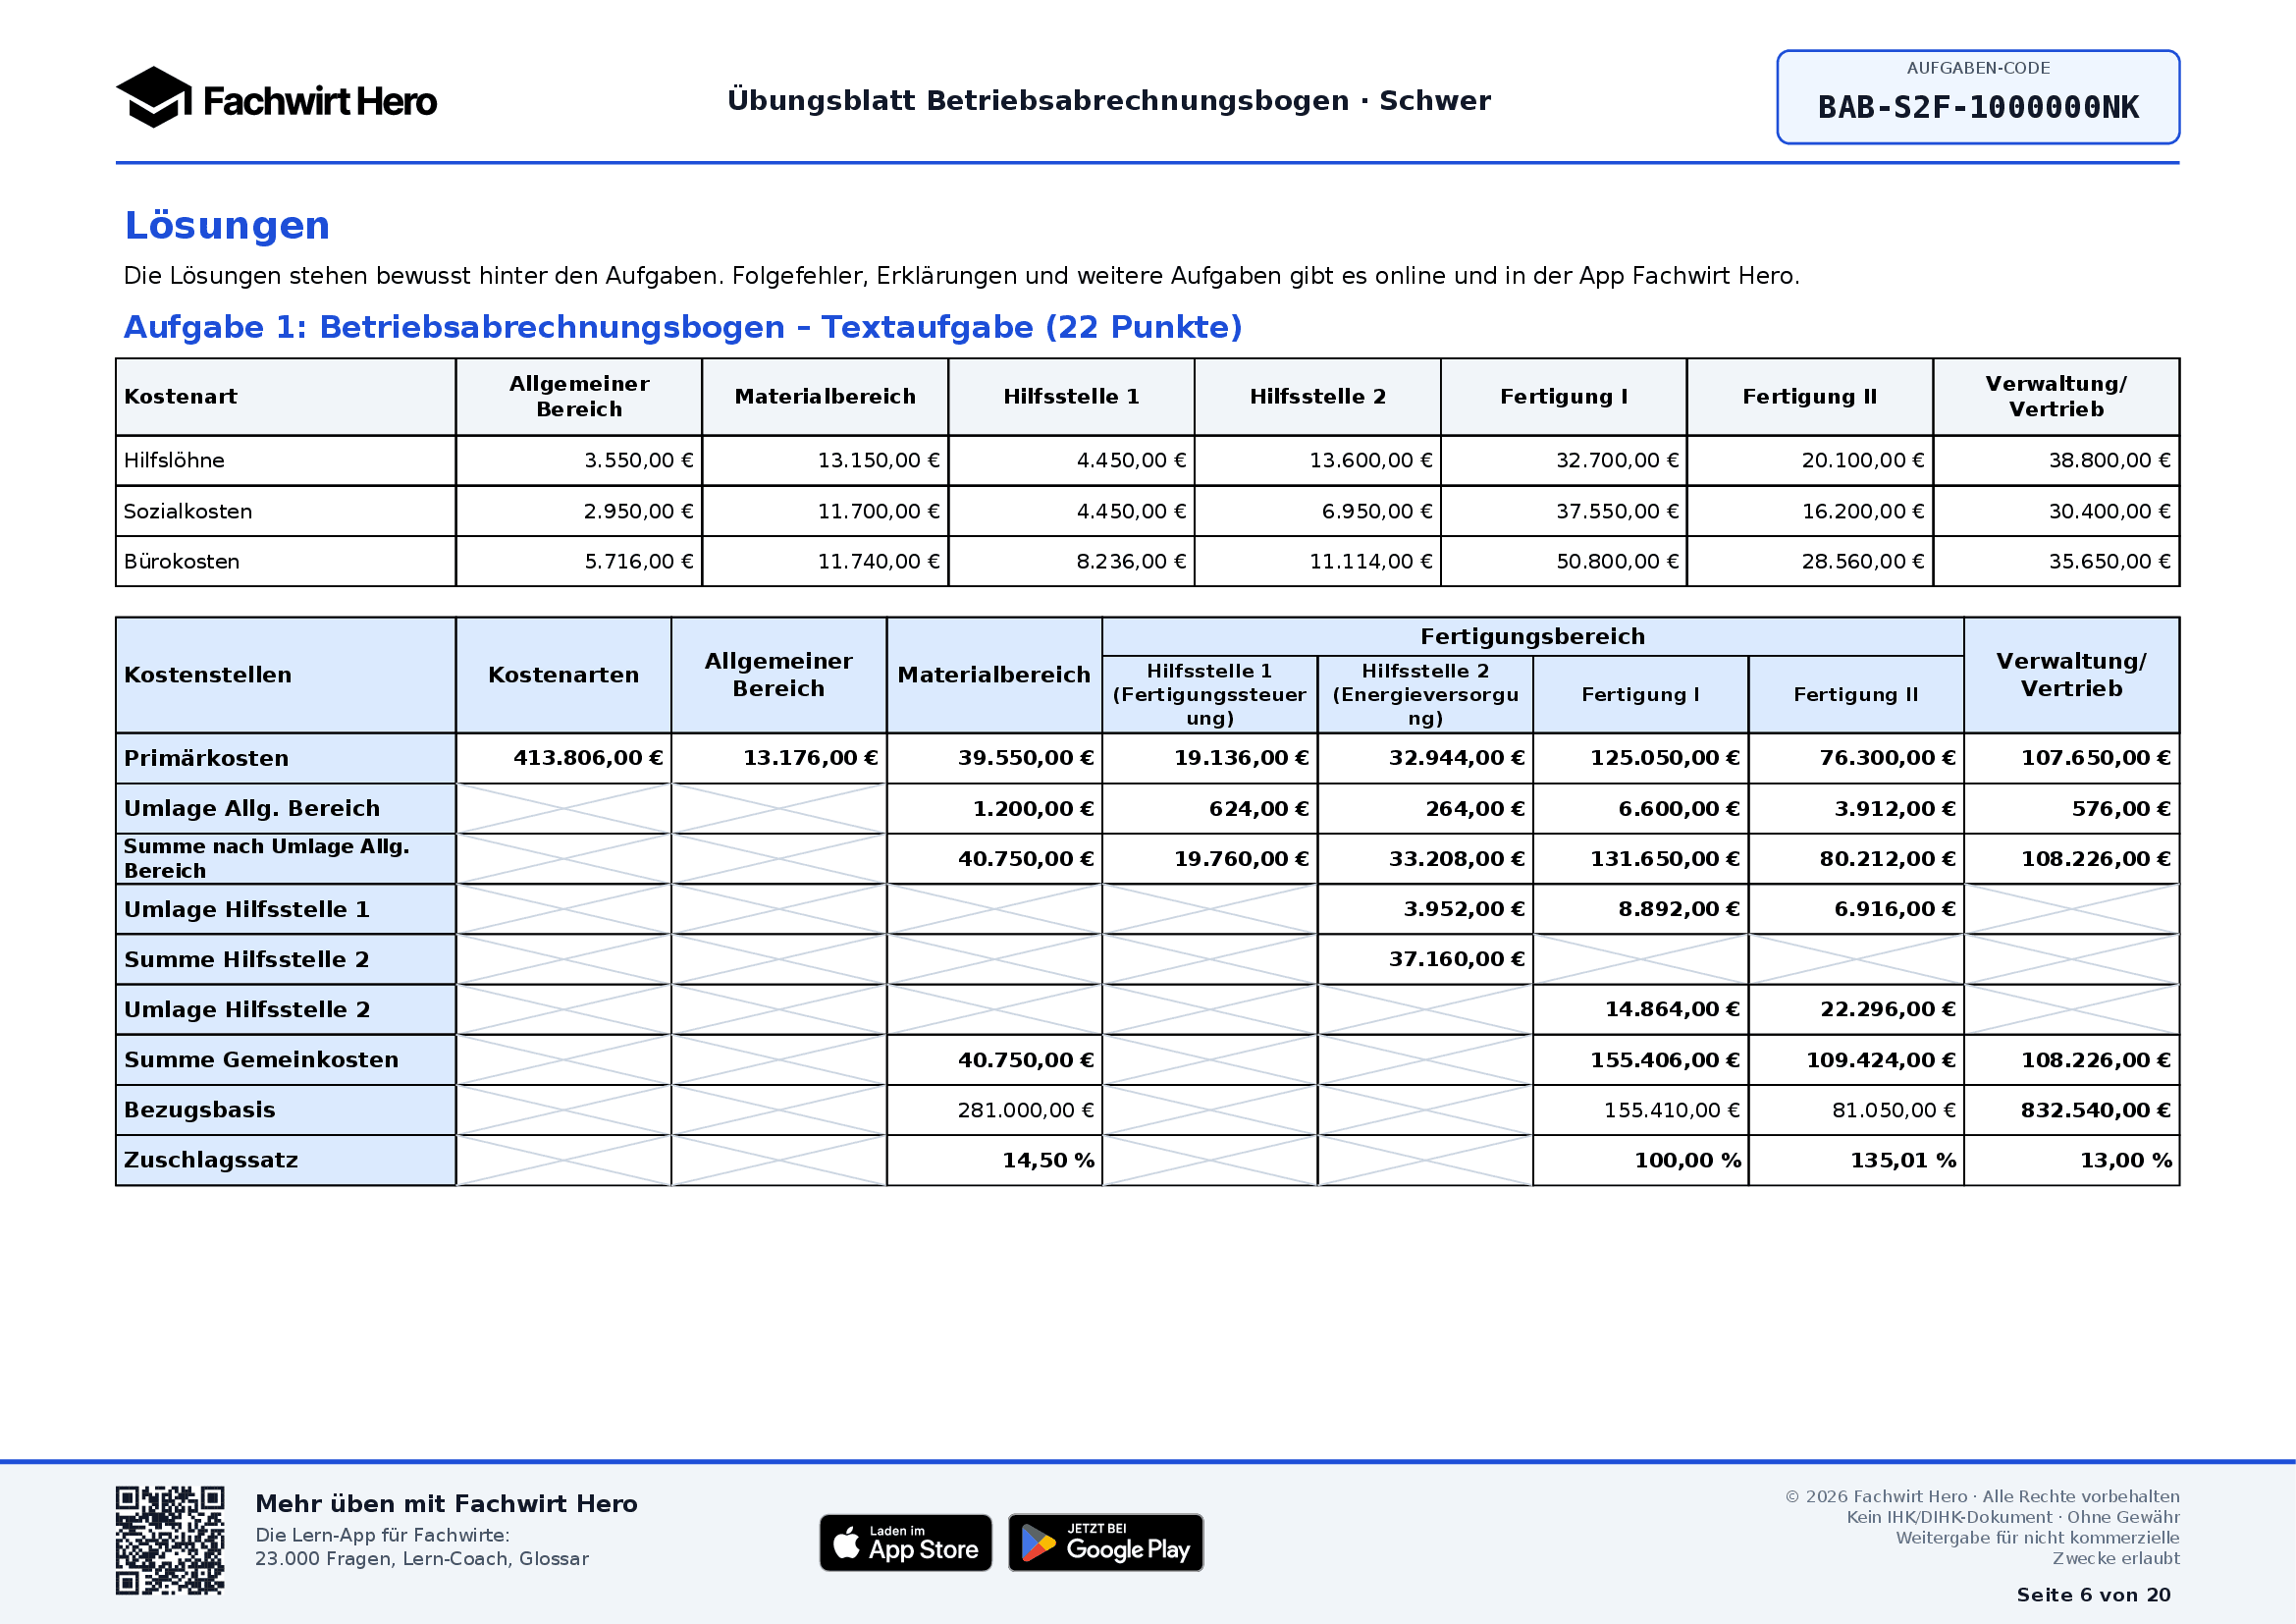
| Primärkosten | 402.498,00 € | 13.176,00 € | 39.550,00 € | 19.136,00 € | 32.936,00 € | 125.050,00 € | 76.300,00 € | 96.350,00 € |
| Umlage Allg. Bereich | € | € | € | € | € | € | ||
| Summe nach Umlage Allg. Bereich | € | € | € | € | € | € | ||
| Umlage Hilfsstelle 1 | € | € | ||||||
| Umlage Hilfsstelle 2 | € | € | ||||||
| Summe Gemeinkosten | € | € | € | € | ||||
| Bezugsbasis | 291.100,00 € | 194.830,00 € | 51.400,00 € | € | ||||
| Zuschlagssatz | % | % | % | % | ||||
| Ergebnisse | Wert |
|---|---|
| Herstellkosten der Produktion | € |
Lösungsweg und Tipps ansehen
Teilaufgabe a)
- 1Umlage Allg. Bereich → Materialbereich
13.176,00 € × 5.000 kWh ÷ 54.900 kWh = 1.200,00 €
Tipp: Erst den gesamten Verbrauch der empfangenden Stellen addieren (54.900 kWh), dann Kosten × Verbrauch der Stelle ÷ Summe. - 2Summe nach Umlage Allg. Bereich Materialbereich
39.550,00 € + 1.200,00 € = 40.750,00 €
- 3Umlage Allg. Bereich → Hilfsstelle 1
13.176,00 € × 2.600 kWh ÷ 54.900 kWh = 624,00 €
- 4Summe nach Umlage Allg. Bereich Hilfsstelle 1
19.136,00 € + 624,00 € = 19.760,00 €
- 5Umlage Allg. Bereich → Hilfsstelle 2
13.176,00 € × 1.100 kWh ÷ 54.900 kWh = 264,00 €
- 6Summe nach Umlage Allg. Bereich Hilfsstelle 2
32.936,00 € + 264,00 € = 33.200,00 €
- 7Umlage Allg. Bereich → Fertigung I
13.176,00 € × 27.500 kWh ÷ 54.900 kWh = 6.600,00 €
- 8Summe nach Umlage Allg. Bereich Fertigung I
125.050,00 € + 6.600,00 € = 131.650,00 €
- 9Umlage Allg. Bereich → Fertigung II
13.176,00 € × 16.300 kWh ÷ 54.900 kWh = 3.912,00 €
- 10Summe nach Umlage Allg. Bereich Fertigung II
76.300,00 € + 3.912,00 € = 80.212,00 €
- 11Umlage Allg. Bereich → Verwaltung/Vertrieb
13.176,00 € × 2.400 kWh ÷ 54.900 kWh = 576,00 €
- 12Summe nach Umlage Allg. Bereich Verwaltung/Vertrieb
96.350,00 € + 576,00 € = 96.926,00 €
- 13Umlage Hilfsstelle 1 → Fertigung I
19.760,00 € × 80 % = 15.808,00 €
- 14Umlage Hilfsstelle 1 → Fertigung II
19.760,00 € × 20 % = 3.952,00 €
- 15Umlage Hilfsstelle 2 → Fertigung I
33.200,00 € × 40 % = 13.280,00 €
- 16Umlage Hilfsstelle 2 → Fertigung II
33.200,00 € × 60 % = 19.920,00 €
- 17Summe Gemeinkosten Materialbereich
40.750,00 € (keine Umlage der Hilfsstellen) = 40.750,00 €
Tipp: Materialbereich und Verwaltung/Vertrieb erhalten nichts von den Hilfsstellen – ihre Summe nach der Umlage des Allgemeinen Bereichs ist schon die Summe der Gemeinkosten. - 18Summe Gemeinkosten Fertigung I
131.650,00 € + 15.808,00 € + 13.280,00 € = 160.738,00 €
- 19Summe Gemeinkosten Fertigung II
80.212,00 € + 3.952,00 € + 19.920,00 € = 104.084,00 €
- 20Summe Gemeinkosten Verwaltung/Vertrieb
96.926,00 € (keine Umlage der Hilfsstellen) = 96.926,00 €
Teilaufgabe b)
- 1Materialgemeinkostenzuschlag
40.750,00 € ÷ 291.100,00 € × 100 % = 14 %
Tipp: Zuschlagsgrundlage für den Materialbereich ist das Fertigungsmaterial (Einzelkosten), für die Fertigungsstellen die jeweiligen Fertigungslöhne.Achtung: Wer hier 714,36 % erhält, hat die Grundlage vertauscht und das Fertigungsmaterial durch die Gemeinkosten geteilt. - 2Fertigungsgemeinkostenzuschlag I
160.738,00 € ÷ 194.830,00 € × 100 % = 82,5 %
- 3Fertigungsgemeinkostenzuschlag II
104.084,00 € ÷ 51.400,00 € × 100 % = 202,5 %
- 4Herstellkosten der Produktion
291.100,00 € + 40.750,00 € + 194.830,00 € + 160.738,00 € + 51.400,00 € + 104.084,00 € = 842.902,00 €
- 5Herstellkosten des Umsatzes
842.902,00 € (keine Bestandsveränderung) = 842.902,00 €
- 6Verwaltungs- und Vertriebsgemeinkostenzuschlag
96.926,00 € ÷ 842.902,00 € × 100 % = 11,5 %
Tipp: Grundlage für Verwaltung und Vertrieb sind die Herstellkosten des Umsatzes – ohne Bestandsveränderung entsprechen sie den Herstellkosten der Produktion.