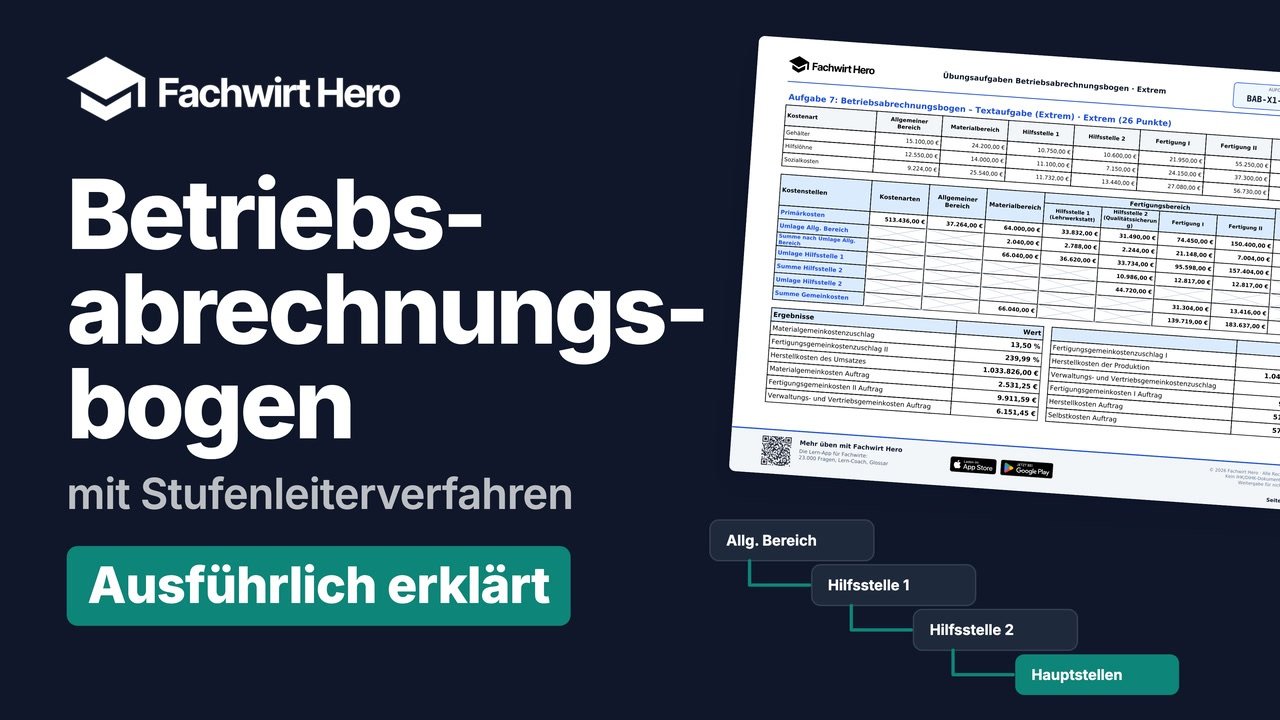
Lösungsweg Schritt für Schritt
▶ 2:10Der Bogen ohne Zeilenbezeichnungen
Die Spalten des Bogens sind vorgegeben: Allgemeiner Bereich, Material, Hilfsstelle 1 und 2, Fertigung I und II, Verwaltung/Vertrieb. Links fehlen aber die Bezeichnungen der Zeilen – und die verraten dir schon den ganzen Rechenweg.
Die sieben Zeilen sind dein Fahrplan, genau in dieser Reihenfolge gehst du vor:
| 1 | Primärkosten | Kostenarten je Stelle plus Anteil an der Reinigung |
| 2 | Umlage Allg. Bereich | nach Stromverbrauch |
| 3 | Summe nach Umlage Allg. Bereich | Primärkosten plus Umlage |
| 4 | Umlage Hilfsstelle 1 | an Hilfsstelle 2 und die Fertigungen |
| 5 | Summe Hilfsstelle 2 | einschließlich des Anteils von Hilfsstelle 1 |
| 6 | Umlage Hilfsstelle 2 | nur noch an die Fertigungen |
| 7 | Summe Gemeinkosten | Grundlage für die Zuschlagssätze |
▶ 3:01Schritt 1: Reinigungskosten nach Fläche
Bevor du die Primärkosten bilden kannst, müssen die Reinigungskosten von 4.020,00 € auf die Stellen verteilt werden – nach Fläche. Dafür brauchst du zuerst die Gesamtfläche:
390 m² + 260 m² + 250 m² + 300 m² + 1.270 m² + 1.120 m² + 430 m² = 4.020 m²
Merk dir: Bei jeder Umlage gilt derselbe Zwischenschritt – Kosten geteilt durch die Summe des Schlüssels. Hier: 4.020,00 € ÷ 4.020 m² = 1,00 € je m².
Jede Stelle bekommt also ihre Quadratmeter mal 1,00 €: 390,00 € für den Allgemeinen Bereich, 260,00 € für Material, 250,00 € für Hilfsstelle 1, 300,00 € für Hilfsstelle 2, 1.270,00 € für Fertigung I, 1.120,00 € für Fertigung II und 430,00 € für Verwaltung/Vertrieb.
▶ 4:09Primärkosten je Kostenstelle
Die Primärkosten jeder Stelle sind die Summe ihrer Kostenarten plus ihr Anteil an der Reinigung. Beim Allgemeinen Bereich: 15.100,00 € Gehälter + 12.550,00 € Hilfslöhne + 9.224,00 € Sozialkosten + 390,00 € Reinigung = 37.264,00 €. Genauso rechnest du alle anderen Stellen:
| Kostenstelle | Gehälter | Hilfslöhne | Sozialkosten | Reinigung | Primärkosten |
|---|
| Allgemeiner Bereich | 15.100,00 € | 12.550,00 € | 9.224,00 € | 390,00 € | 37.264,00 € |
| Material | 24.200,00 € | 14.000,00 € | 25.540,00 € | 260,00 € | 64.000,00 € |
| Hilfsstelle 1 | 10.750,00 € | 11.100,00 € | 11.732,00 € | 250,00 € | 33.832,00 € |
| Hilfsstelle 2 | 10.600,00 € | 7.150,00 € | 13.440,00 € | 300,00 € | 31.490,00 € |
| Fertigung I | 21.950,00 € | 24.150,00 € | 27.080,00 € | 1.270,00 € | 74.450,00 € |
| Fertigung II | 55.250,00 € | 37.300,00 € | 56.730,00 € | 1.120,00 € | 150.400,00 € |
| Verwaltung/Vertrieb | 31.600,00 € | 40.100,00 € | 49.870,00 € | 430,00 € | 122.000,00 € |
Diese Werte kommen als erste Zeile in den Bogen. In die Spalte Kostenarten gehört die Summe aller Primärkosten: 513.436,00 €.
▶ 5:34Schritt 2: Allgemeinen Bereich umlegen
Der Allgemeine Bereich – denk an Gebäude, Pforte oder Werksverwaltung – arbeitet für den ganzen Betrieb. Kalkuliert werden die Produkte aber nur über die Hauptkostenstellen. Deshalb gibt er seine Kosten an die Stellen weiter, die seine Leistung nutzen, gemessen am Stromverbrauch.
Die empfangenden Stellen verbrauchen zusammen 3.000 + 4.100 + 3.300 + 31.100 + 10.300 + 3.000 = 54.800 kWh. Den Allgemeinen Bereich selbst zählst du nicht mit – er gibt ab, er bekommt nichts. Der Zwischenschritt: 37.264,00 € ÷ 54.800 kWh = 0,68 € je kWh.
Tipp: Erst den gesamten Verbrauch der empfangenden Stellen addieren (54.800 kWh), dann Kosten × Verbrauch der Stelle ÷ Summe.
| Kostenstelle | Primärkosten | + Umlage | = Summe |
|---|
| Material (3.000 kWh) | 64.000,00 € | 2.040,00 € | 66.040,00 € |
| Hilfsstelle 1 (4.100 kWh) | 33.832,00 € | 2.788,00 € | 36.620,00 € |
| Hilfsstelle 2 (3.300 kWh) | 31.490,00 € | 2.244,00 € | 33.734,00 € |
| Fertigung I (31.100 kWh) | 74.450,00 € | 21.148,00 € | 95.598,00 € |
| Fertigung II (10.300 kWh) | 150.400,00 € | 7.004,00 € | 157.404,00 € |
| Verwaltung/Vertrieb (3.000 kWh) | 122.000,00 € | 2.040,00 € | 124.040,00 € |
Jede Umlage ist Verbrauch × 0,68 €, beim Material also 3.000 kWh × 0,68 € = 2.040,00 €. Die Umlagen ergeben zusammen wieder genau die 37.264,00 € des Allgemeinen Bereichs – der ist damit leer.
▶ 7:57Schritt 3: Stufenleiterverfahren – Hilfsstelle 1
Die Lehrwerkstatt (Hilfsstelle 1) arbeitet nicht nur für die Fertigung, sondern auch für Hilfsstelle 2. Das steht in der Aufgabe: Laut Stundenaufschreibung hat sie 30 Stunden für Hilfsstelle 2 geleistet, und sie wird ausdrücklich vor Hilfsstelle 2 umgelegt. Deshalb ist sie zuerst dran.
Hilfsstelle 1 hat 36.620,00 € und 100 Stunden geleistet: 30 für Hilfsstelle 2, je 35 für die beiden Fertigungen. Der Zwischenschritt: 36.620,00 € ÷ 100 Std. = 366,20 € je Stunde.
| an Hilfsstelle 2 | 30 Std. × 366,20 € | 10.986,00 € |
| an Fertigung I | 35 Std. × 366,20 € | 12.817,00 € |
| an Fertigung II | 35 Std. × 366,20 € | 12.817,00 € |
| = | Umlage Hilfsstelle 1 | 100 Std. | 36.620,00 € |
Tipp: Im Stufenleiterverfahren wird Hilfsstelle 2 erst umgelegt, nachdem sie ihren Anteil von Hilfsstelle 1 erhalten hat. Umgekehrt fließt nichts zurück.
▶ 9:19Schritt 4: Hilfsstelle 2
Hilfsstelle 2 hat jetzt mehr als vorher: 33.734,00 € + 10.986,00 € = 44.720,00 €. Die Qualitätssicherung hat 560 Stunden für Fertigung I und 240 Stunden für Fertigung II geleistet, zusammen 800 Stunden. Der Zwischenschritt: 44.720,00 € ÷ 800 Std. = 55,90 € je Stunde.
| an Fertigung I | 560 Std. × 55,90 € | 31.304,00 € |
| an Fertigung II | 240 Std. × 55,90 € | 13.416,00 € |
| = | Umlage Hilfsstelle 2 | 800 Std. | 44.720,00 € |
An Hilfsstelle 1 fließt nichts zurück – die ist schon leer.
Achtung: Wer für Fertigung I 23.613,80 € erhält, hat Hilfsstelle 2 ohne den Anteil aus Hilfsstelle 1 umgelegt – und verteilt in der Fertigung zu wenig.
▶ 10:33Summe Gemeinkosten
Jetzt sammelst du ein. Material sowie Verwaltung/Vertrieb haben von den Hilfsstellen nichts bekommen, bei den Fertigungen kommen beide Umlagen dazu.
Tipp: Bei Material und Verwaltung/Vertrieb ist die Summe nach Umlage des Allgemeinen Bereichs schon die Summe der Gemeinkosten.
| Kostenstelle | nach Allg. Bereich | + Hilfsstelle 1 | + Hilfsstelle 2 | = Gemeinkosten |
|---|
| Material | 66.040,00 € | – | – | 66.040,00 € |
| Fertigung I | 95.598,00 € | 12.817,00 € | 31.304,00 € | 139.719,00 € |
| Fertigung II | 157.404,00 € | 12.817,00 € | 13.416,00 € | 183.637,00 € |
| Verwaltung/Vertrieb | 124.040,00 € | – | – | 124.040,00 € |
Die vier Hauptstellen tragen zusammen wieder 513.436,00 € – genau die Primärkosten vom Anfang. Nichts ist verloren gegangen, Teil a ist geschafft.
▶ 11:04Teil b: Zuschlagssätze Material und Fertigung
Gemeinkosten wie Hilfslöhne, Strom oder Reinigung kannst du keinem einzelnen Tisch direkt zuordnen. Der Zuschlagssatz sagt deshalb: Auf 100 € Einzelkosten kommen so und so viel Euro Gemeinkosten dazu. Genau damit kalkulierst du in Teil c den Auftrag.
Die Formel: Gemeinkosten der Stelle ÷ Bezugsbasis × 100. Die Gemeinkosten stehen in der letzten Zeile des Bogens, die Bezugsbasis in der Aufgabe – beim Material das Fertigungsmaterial, in der Fertigung die jeweiligen Fertigungslöhne.
- Materialgemeinkostenzuschlag
- 66.040,00 € ÷ 489.200,00 € × 100 = 13,50 %
- Fertigungsgemeinkostenzuschlag I
- 139.719,00 € ÷ 88.710,00 € × 100 = 157,50 %
- Fertigungsgemeinkostenzuschlag II
- 183.637,00 € ÷ 76.520,00 € × 100 = 239,99 %
13,50 % heißt: Auf 100 € Material kommen 13,50 € Materialgemeinkosten. Ein Satz über 100 % wie in Fertigung II heißt nur, dass diese Fertigung mehr Gemeinkosten als Löhne hat.
Achtung: Wer beim Material 740,76 % erhält, hat die beiden Zahlen vertauscht und das Fertigungsmaterial durch die Gemeinkosten geteilt.
▶ 13:12Herstellkosten, Mehrbestand, Verwaltung/Vertrieb
Für den Zuschlag von Verwaltung/Vertrieb brauchst du die Herstellkosten. Sie kommen aus zwei Quellen: Die Einzelkosten – Fertigungsmaterial und Fertigungslöhne – stehen in der Aufgabe, die Gemeinkosten hast du gerade im Bogen ausgerechnet. Anschließend kommt der Mehrbestand ins Spiel: Für 10.000,00 € wurde produziert, aber nicht verkauft.
| Fertigungsmaterial | | 489.200,00 € |
| + | Materialgemeinkosten | | 66.040,00 € |
| + | Fertigungslöhne I | | 88.710,00 € |
| + | Fertigungsgemeinkosten I | | 139.719,00 € |
| + | Fertigungslöhne II | | 76.520,00 € |
| + | Fertigungsgemeinkosten II | | 183.637,00 € |
| = | Herstellkosten der Produktion | | 1.043.826,00 € |
| − | Mehrbestand | produziert, nicht verkauft | 10.000,00 € |
| = | Herstellkosten des Umsatzes | | 1.033.826,00 € |
Tipp: Mehrbestand wird abgezogen (produziert, aber nicht verkauft), Minderbestand addiert (verkauft aus dem Lager).
Achtung: Wer den Mehrbestand addiert statt abzieht, landet bei 1.053.826,00 € – ein typischer Vorzeichenfehler.
- Verwaltungs- und Vertriebsgemeinkostenzuschlag
- 124.040,00 € ÷ 1.033.826,00 € × 100 = 12,00 %
Achtung: Wer hier 11,88 % erhält, hat die Herstellkosten der Produktion statt der Herstellkosten des Umsatzes genommen.
▶ 14:31Teil c: Kalkulation des Auftrags
Was kosten die 250 Kantinentische? Jetzt setzt du die Zuschlagssätze aus Teil b ein.
| Fertigungsmaterial | | 18.750,00 € |
| + | Materialgemeinkosten | 13,50 % von 18.750,00 € | 2.531,25 € |
| + | Fertigungslöhne I | | 6.190,00 € |
| + | Fertigungsgemeinkosten I | 157,50 % von 6.190,00 € | 9.749,25 € |
| + | Fertigungslöhne II | | 4.130,00 € |
| + | Fertigungsgemeinkosten II | 239,99 % von 4.130,00 € | 9.911,59 € |
| = | Herstellkosten des Auftrags | | 51.262,09 € |
| + | Verwaltungs- und Vertriebsgemeinkosten | 12 % von 51.262,09 € | 6.151,45 € |
| = | Selbstkosten des Auftrags | | 57.413,54 € |
Achtung: Der Zuschlag für Verwaltung und Vertrieb kommt auf die kompletten Herstellkosten des Auftrags. Wer 3.488,40 € erhält, hat ihn nur auf Material und Löhne gerechnet.
▶ 16:09Das Wichtigste in einem Satz
Primärkosten bilden, Allgemeinen Bereich umlegen, Hilfsstellen Stufe für Stufe verteilen, Zuschlagssätze mit Blick auf den Bestand bilden – und dann den Auftrag kalkulieren.