Aufgabe 1: Bilanzkennzahlen – Bilanz aufbereiten und auswerten (16 Punkte)
Als Assistenz der kaufmännischen Leitung der Behrendt Werkzeughandel GmbH in Oldenburg bereiten Sie die Kennzahlen des Geschäftsjahres 2023 vor. Das Unternehmen gehört zur Branche Baustoffe und Heimwerkerbedarf.
- a) Erstellen Sie eine aufbereitete Bilanz (Strukturbilanz). (8 Punkte)
- b) Beurteilen Sie die Finanzlage anhand der folgenden Kennzahlen. (8 Punkte)
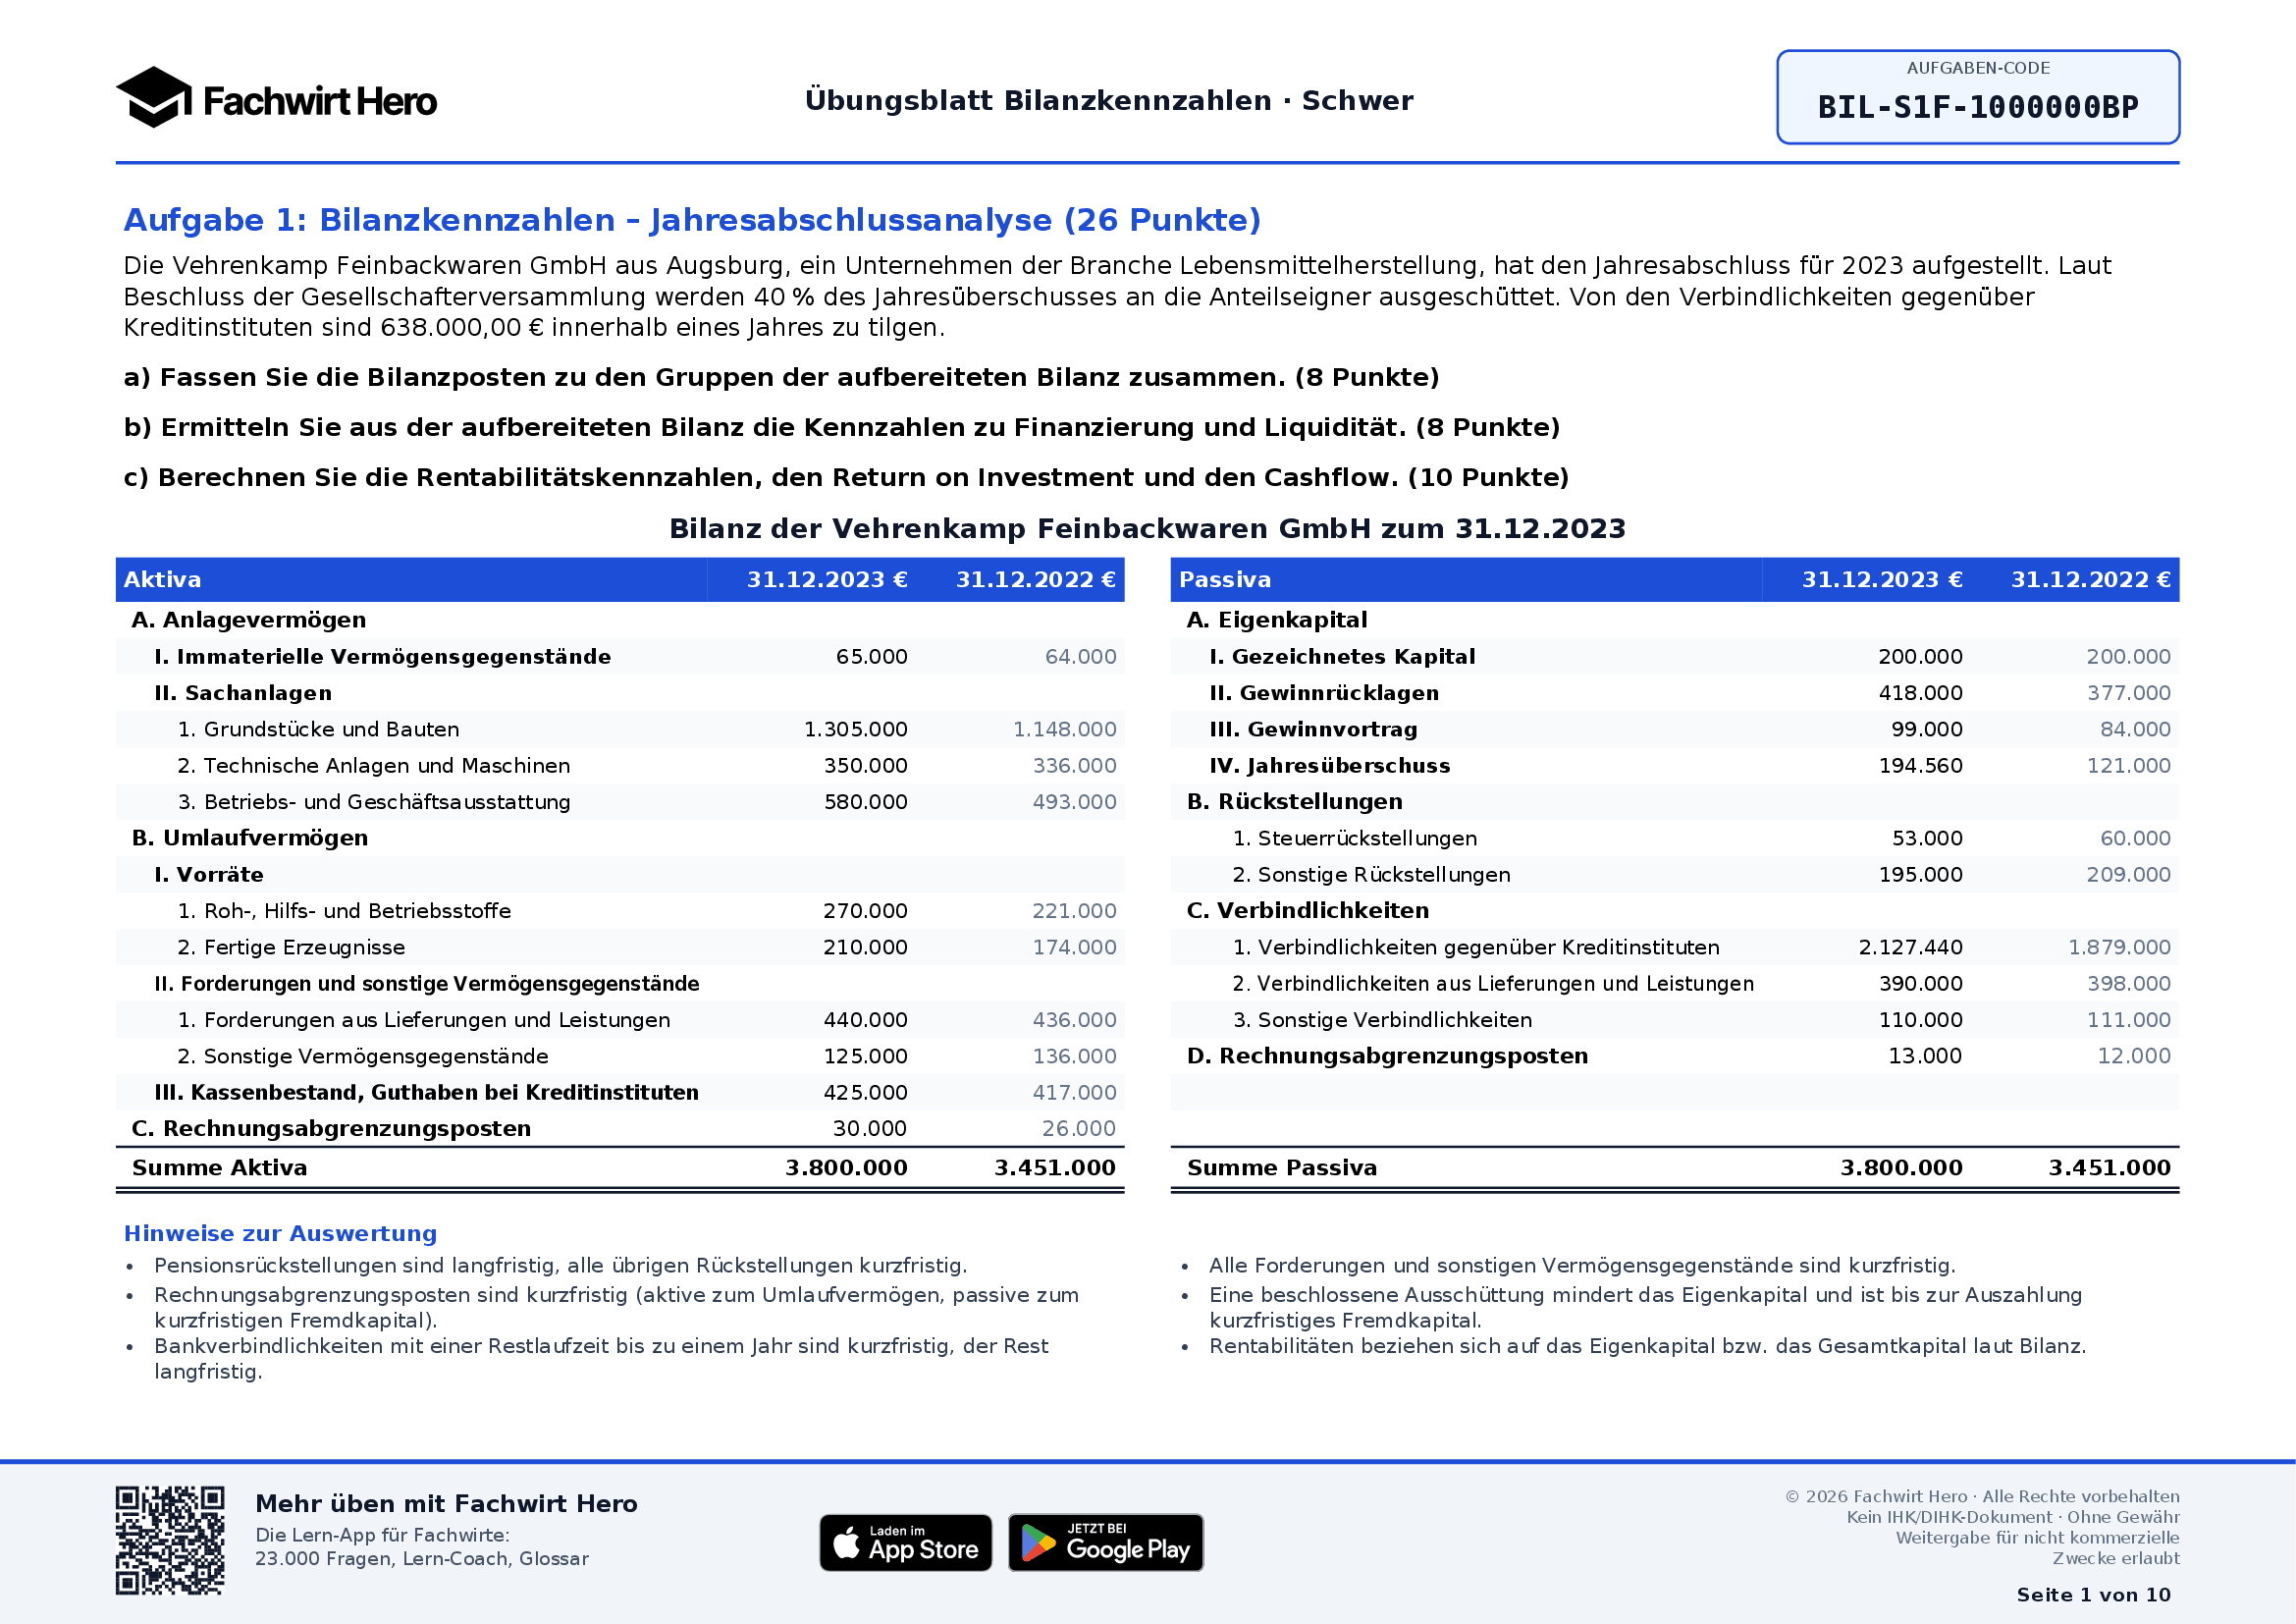
Bilanz der Behrendt Werkzeughandel GmbH zum 31.12.2023
| Aktiva | € | Vorjahr € |
|---|---|---|
| A. Anlagevermögen | ||
| I. Immaterielle Vermögensgegenstände | 105.000 | 104.000 |
| II. Sachanlagen | ||
| 1. Grundstücke und Bauten | 1.565.000 | 1.596.000 |
| 2. Betriebs- und Geschäftsausstattung | 510.000 | 423.000 |
| B. Umlaufvermögen | ||
| I. Vorräte | ||
| 1. Waren | 1.270.000 | 1.194.000 |
| II. Forderungen und sonstige Vermögensgegenstände | ||
| 1. Forderungen aus Lieferungen und Leistungen | 620.000 | 583.000 |
| 2. Sonstige Vermögensgegenstände | 90.000 | 81.000 |
| III. Kassenbestand, Guthaben bei Kreditinstituten | 130.000 | 109.000 |
| C. Rechnungsabgrenzungsposten | 10.000 | 8.000 |
| Summe Aktiva | 4.300.000 | 4.098.000 |
| Passiva | € | Vorjahr € |
|---|---|---|
| A. Eigenkapital | ||
| I. Gezeichnetes Kapital | 675.000 | 675.000 |
| II. Kapitalrücklage | 230.000 | 251.000 |
| III. Gewinnrücklagen | 20.000 | – |
| IV. Gewinnvortrag | 48.000 | 50.000 |
| V. Jahresüberschuss | 376.250 | 98.000 |
| B. Rückstellungen | ||
| 1. Steuerrückstellungen | 42.000 | 40.000 |
| 2. Sonstige Rückstellungen | 120.000 | 113.000 |
| C. Verbindlichkeiten | ||
| 1. Verbindlichkeiten gegenüber Kreditinstituten | 2.293.750 | 2.463.000 |
| – davon mit einer Restlaufzeit bis zu einem Jahr | 688.000 | 739.000 |
| 2. Verbindlichkeiten aus Lieferungen und Leistungen | 480.000 | 394.000 |
| 3. Sonstige Verbindlichkeiten | 15.000 | 14.000 |
| Summe Passiva | 4.300.000 | 4.098.000 |
Hinweise zur Auswertung
- Pensionsrückstellungen sind langfristig, alle übrigen Rückstellungen kurzfristig.
- Rechnungsabgrenzungsposten sind kurzfristig (aktive zum Umlaufvermögen, passive zum kurzfristigen Fremdkapital).
- Bankverbindlichkeiten mit einer Restlaufzeit bis zu einem Jahr sind kurzfristig, der Rest langfristig.
- Alle Forderungen und sonstigen Vermögensgegenstände sind kurzfristig.
| Aufbereitete Bilanz | Wert |
|---|---|
| Anlagevermögen | € |
| Vorräte | € |
| Kurzfristige Forderungen | € |
| Flüssige Mittel | € |
| Umlaufvermögen | € |
| Aufbereitete Bilanz (Fortsetzung) | Wert |
|---|---|
| Eigenkapital | € |
| Langfristiges Fremdkapital | € |
| Kurzfristiges Fremdkapital | € |
| Gesamtkapital | € |
| Kapitalstruktur und Liquidität | Wert |
|---|---|
| Eigenkapitalquote | % |
| Verschuldungsgrad | % |
| Anlagendeckungsgrad I | % |
| Anlagendeckungsgrad II | % |
| Kapitalstruktur und Liquidität (Fortsetzung) | Wert |
|---|---|
| Liquidität 1. Grades | % |
| Liquidität 2. Grades | % |
| Liquidität 3. Grades | % |
Lösungsweg und Tipps ansehen
Teilaufgabe a)
- 1Anlagevermögen
105.000,00 € + 1.565.000,00 € + 510.000,00 € = 2.180.000,00 €
- 2Vorräte
1.270.000,00 € = 1.270.000,00 €
- 3Kurzfristige Forderungen
620.000,00 € + 90.000,00 € = 710.000,00 €
- 4Flüssige Mittel
Kassenbestand und Guthaben bei Kreditinstituten: 130.000,00 € = 130.000,00 €
- 5Umlaufvermögen
1.270.000,00 € + 710.000,00 € + 130.000,00 € + 10.000,00 € = 2.120.000,00 €
Tipp: Der aktive Rechnungsabgrenzungsposten zählt als kurzfristig gebundenes Vermögen zum Umlaufvermögen. - 6Eigenkapital
Eigenkapital laut Bilanz: 1.349.250,00 € = 1.349.250,00 €
- 7Langfristiges Fremdkapital
(2.293.750,00 € − 688.000,00 €) = 1.605.750,00 €
Tipp: Langfristig sind die Pensionsrückstellungen und der Teil der Bankverbindlichkeiten, der erst nach mehr als einem Jahr fällig wird. - 8Kurzfristiges Fremdkapital
42.000,00 € + 120.000,00 € + 688.000,00 € + 480.000,00 € + 15.000,00 € = 1.345.000,00 €
- 9Gesamtkapital
1.349.250,00 € + 1.605.750,00 € + 1.345.000,00 € = 4.300.000,00 €
Tipp: Kontrolle: Das Gesamtkapital entspricht der Bilanzsumme.
Teilaufgabe b)
- 1Eigenkapitalquote
1.349.250,00 € ÷ 4.300.000,00 € × 100 = 31,38 %
- 2Verschuldungsgrad
(1.605.750,00 € + 1.345.000,00 €) ÷ 1.349.250,00 € × 100 = 218,7 %
Tipp: Der Verschuldungsgrad setzt das gesamte Fremdkapital ins Verhältnis zum Eigenkapital, nicht zum Gesamtkapital. - 3Anlagendeckungsgrad I
1.349.250,00 € ÷ 2.180.000,00 € × 100 = 61,89 %
- 4Anlagendeckungsgrad II
(1.349.250,00 € + 1.605.750,00 €) ÷ 2.180.000,00 € × 100 = 135,55 %
Achtung: Wer hier 123,59 % erhält, hat das kurzfristige statt des langfristigen Fremdkapitals addiert. - 5Liquidität 1. Grades
130.000,00 € ÷ 1.345.000,00 € × 100 = 9,67 %
- 6Liquidität 2. Grades
(130.000,00 € + 710.000,00 €) ÷ 1.345.000,00 € × 100 = 62,45 %
Achtung: Wer hier 156,88 % erhält, hat die Vorräte mitgezählt. Sie gehören erst zur Liquidität 3. Grades. - 7Liquidität 3. Grades
2.120.000,00 € ÷ 1.345.000,00 € × 100 = 157,62 %