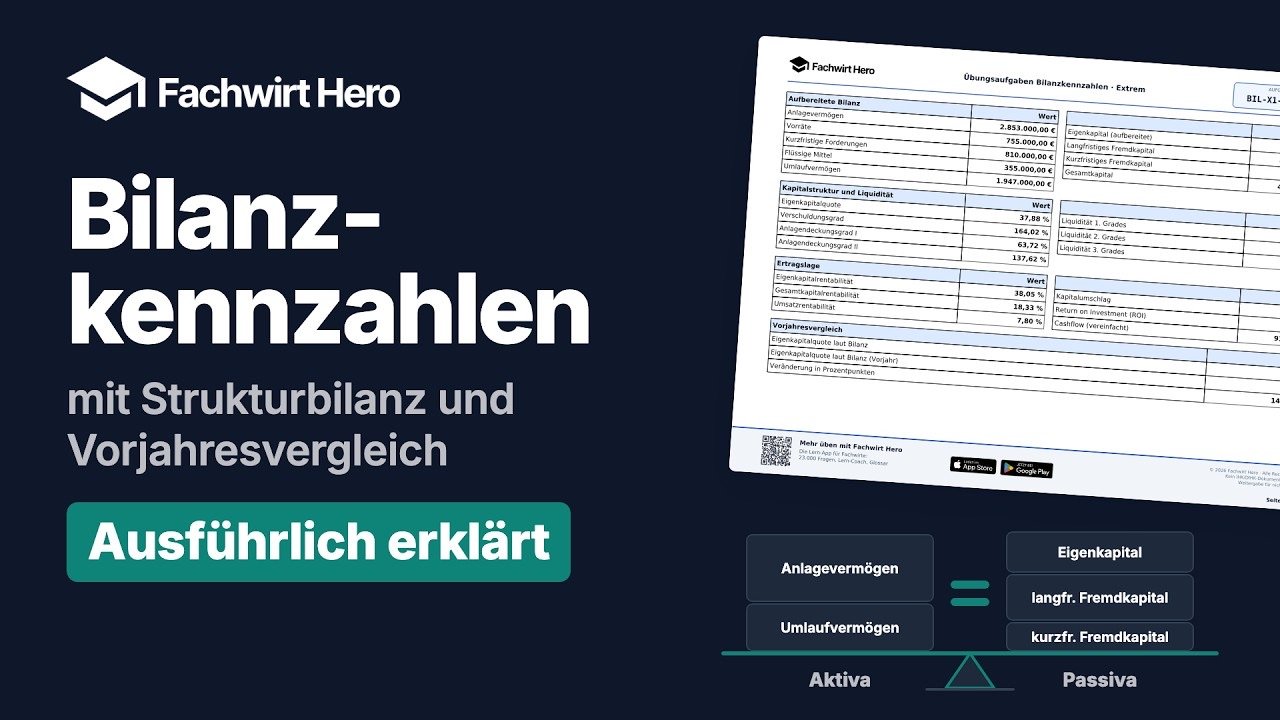
Lösungsweg Schritt für Schritt
▶ 2:31Warum aufbereiten? Hinweise und Fahrplan
Die Bank will wissen, ob das Geld zur richtigen Zeit da ist. Dafür zählt nicht, wie ein Posten heißt, sondern wie lange er gebunden ist. Die aufbereitete Bilanz sortiert deshalb nach Fristen: langfristiges und kurzfristiges Vermögen, langfristige und kurzfristige Schulden.
Wie die Fristen zu verstehen sind, sagen die Hinweise zur Auswertung:
- Pensionsrückstellungen sind langfristig, alle übrigen Rückstellungen kurzfristig. Pensionsrückstellungen gibt es in dieser Saldenliste allerdings gar nicht.
- Rechnungsabgrenzungsposten sind kurzfristig.
- Bankverbindlichkeiten bis zu einem Jahr sind kurzfristig, der Rest langfristig.
- Alle Forderungen und sonstigen Vermögensgegenstände sind kurzfristig.
- Eine beschlossene Ausschüttung mindert das Eigenkapital und ist bis zur Auszahlung kurzfristiges Fremdkapital.
- Rentabilitäten beziehen sich auf das Eigenkapital laut Bilanz – diesen Satz brauchst du in Teil c.
Der Fahrplan hat vier Schritte: die Strukturbilanz, Kapitalstruktur und Liquidität, die Ertragslage und der Vergleich mit dem Vorjahr.
▶ 4:07Teil a: Anlagevermögen
Du fängst mit der Aktivseite an, also mit dem Vermögen. Zum Anlagevermögen gehört alles, was dem Betrieb dauerhaft dient – in der Saldenliste sind das fünf Posten. Auch die Beteiligungen gehören dazu, denn sie sind auf Dauer angelegt.
| Immaterielle Vermögensgegenstände | | 45.000 € |
| + | Grundstücke und Bauten | | 1.243.000 € |
| + | Technische Anlagen und Maschinen | | 1.010.000 € |
| + | Betriebs- und Geschäftsausstattung | | 430.000 € |
| + | Beteiligungen | | 125.000 € |
| = | Anlagevermögen | | 2.853.000 € |
▶ 5:10Teil a: Umlaufvermögen
Zum Umlaufvermögen gehört alles, was sich schnell bewegt. Im Formular steht es in drei Gruppen: Vorräte, kurzfristige Forderungen und flüssige Mittel. Laut Hinweis sind die Forderungen und die sonstigen Vermögensgegenstände beide kurzfristig.
| Vorräte | 585.000 € Roh-, Hilfs- und Betriebsstoffe + 170.000 € fertige Erzeugnisse | 755.000 € |
| + | Kurzfristige Forderungen | 740.000 € Forderungen aus L. u. L. + 70.000 € sonstige Vermögensgegenstände | 810.000 € |
| + | Flüssige Mittel | Kassenbestand, Guthaben bei Kreditinstituten | 355.000 € |
| + | Aktiver Rechnungsabgrenzungsposten | | 27.000 € |
| = | Umlaufvermögen | | 1.947.000 € |
Tipp: Für den aktiven Rechnungsabgrenzungsposten gibt es keine eigene Zeile. Er ist kurzfristig gebundenes Vermögen und zählt deshalb zum Umlaufvermögen.
▶ 6:43Teil a: Eigenkapital und Ausschüttung
Auf der Passivseite steht, woher das Kapital kommt – zuerst das Eigenkapital. Als Zwischenschritt bildest du das Eigenkapital laut Bilanz aus vier Posten der Saldenliste.
Ein Teil davon bleibt aber nicht im Unternehmen: Die Gesellschafter haben beschlossen, sich einen Teil des Gewinns auszuzahlen. Ab dem Beschluss gehört dieses Geld ihnen, nicht mehr der Firma. Bis es überwiesen ist, schuldet die Firma es ihnen – es ist also kurzfristiges Fremdkapital.
| Gezeichnetes Kapital | | 400.000 € |
| + | Kapitalrücklage | | 85.000 € |
| + | Gewinnrücklagen | | 734.000 € |
| + | Jahresüberschuss | | 748.800 € |
| = | Eigenkapital laut Bilanz | Zwischenschritt | 1.967.800 € |
| − | Ausschüttung | 20 % von 748.800 € | 149.760 € |
| = | Eigenkapital (aufbereitet) | | 1.818.040 € |
Achtung: Wer hier 1.967.800 € einträgt, hat die beschlossene Ausschüttung nicht abgezogen.
▶ 8:35Teil a: Langfristiges Fremdkapital
Die Verbindlichkeiten gegenüber Kreditinstituten stehen mit 2.342.200 € in der Saldenliste. Laut Aufgabe werden davon 234.000 € in den nächsten zwölf Monaten fällig – dieser Teil ist kurzfristig. Langfristig bleiben 2.342.200 € − 234.000 € = 2.108.200 €.
Sonst ist nichts langfristig: Pensionsrückstellungen gibt es keine, und alle anderen Schulden sind laut Hinweis kurzfristig.
Tipp: Langfristig sind die Pensionsrückstellungen und der Teil der Bankverbindlichkeiten, der erst nach mehr als einem Jahr fällig wird.
▶ 9:28Teil a: Kurzfristiges Fremdkapital und Gesamtkapital
Das kurzfristige Fremdkapital setzt sich aus sechs Teilen zusammen: zwei Rückstellungen aus der Saldenliste (laut Hinweis beide kurzfristig), der fällige Teil der Bankverbindlichkeiten aus der Aufgabe, zwei Verbindlichkeiten aus der Saldenliste und die Ausschüttung, die du gerade ausgerechnet hast.
| Steuerrückstellungen | | 105.000 € |
| + | Sonstige Rückstellungen | | 60.000 € |
| + | Fällige Bankverbindlichkeiten | aus dem Aufgabentext | 234.000 € |
| + | Verbindlichkeiten aus Lieferungen und Leistungen | | 270.000 € |
| + | Sonstige Verbindlichkeiten | | 55.000 € |
| + | Ausschüttung | 20 % von 748.800 € | 149.760 € |
| = | Kurzfristiges Fremdkapital | | 873.760 € |
Achtung: Wer hier 724.000 € erhält, hat die Ausschüttung vergessen. Sie gehört bis zur Auszahlung zum kurzfristigen Fremdkapital.
Damit fehlt nur noch das Gesamtkapital. Zur Kontrolle rechnest du die Aktivseite dagegen: Beide Seiten ergeben 4.800.000 € – die Bilanz geht auf. Die fertige aufbereitete Bilanz:
| Anlagevermögen | Aktiva | 2.853.000 € |
| + | Umlaufvermögen | Aktiva | 1.947.000 € |
| = | Bilanzsumme Aktivseite | Kontrolle | 4.800.000 € |
| Eigenkapital (aufbereitet) | Passiva | 1.818.040 € |
| + | Langfristiges Fremdkapital | Passiva | 2.108.200 € |
| + | Kurzfristiges Fremdkapital | Passiva | 873.760 € |
| = | Gesamtkapital | | 4.800.000 € |
Tipp: Das Gesamtkapital entspricht der Bilanzsumme. Stimmen Aktiv- und Passivseite nicht überein, ist ein Posten falsch einsortiert oder vergessen.
▶ 11:29Teil b: Eigenkapitalquote und Verschuldungsgrad
Alle Werte für Teil b stehen jetzt in der Strukturbilanz. Die Eigenkapitalquote zeigt, wie viel vom gesamten Kapital den Eigentümern gehört. Der Verschuldungsgrad setzt das gesamte Fremdkapital ins Verhältnis zum Eigenkapital: 2.108.200 € langfristig + 873.760 € kurzfristig = 2.981.960 € Fremdkapital.
- Eigenkapitalquote
- Eigenkapital ÷ Gesamtkapital × 100
1.818.040 € ÷ 4.800.000 € × 100 = 37,88 % - Verschuldungsgrad
- Fremdkapital ÷ Eigenkapital × 100
2.981.960 € ÷ 1.818.040 € × 100 = 164,02 %
Heißt: Auf 100 € Eigenkapital kommen 164,02 € Schulden.
Tipp: Beim Verschuldungsgrad steht das Eigenkapital unter dem Bruchstrich, nicht das Gesamtkapital.
▶ 13:02Teil b: Anlagendeckung und goldene Bilanzregel
Hinter der Anlagendeckung steckt die goldene Bilanzregel: Was langfristig im Unternehmen steckt, soll auch langfristig finanziert sein. Eine Maschine, die zehn Jahre läuft, bezahlt man nicht mit einem Kredit, der in drei Monaten fällig ist. Der Anlagendeckungsgrad I fragt, wie viel vom Anlagevermögen allein mit Eigenkapital bezahlt ist. Der Anlagendeckungsgrad II nimmt das langfristige Fremdkapital dazu: 1.818.040 € + 2.108.200 € = 3.926.240 € langfristiges Kapital.
- Anlagendeckungsgrad I
- Eigenkapital ÷ Anlagevermögen × 100
1.818.040 € ÷ 2.853.000 € × 100 = 63,72 % - Anlagendeckungsgrad II
- (Eigenkapital + langfristiges Fremdkapital) ÷ Anlagevermögen × 100
3.926.240 € ÷ 2.853.000 € × 100 = 137,62 %
Über 100 %: Das Anlagevermögen ist komplett langfristig finanziert, die goldene Bilanzregel ist erfüllt.
Achtung: Wer beim Anlagendeckungsgrad II 94,35 % erhält, hat das kurzfristige statt des langfristigen Fremdkapitals addiert.
▶ 14:42Teil b: Liquidität 1. bis 3. Grades
Die Liquidität beantwortet, ob die Firma ihre kurzfristigen Schulden bezahlen kann. Unter dem Bruchstrich steht immer dasselbe: das kurzfristige Fremdkapital von 873.760 €. Darüber nimmst du Stufe für Stufe mehr Umlaufvermögen dazu – erst nur das, was schon Geld ist, dann das, was bald Geld wird, und zuletzt das ganze Umlaufvermögen.
- Liquidität 1. Grades
- flüssige Mittel ÷ kurzfristiges Fremdkapital × 100
355.000 € ÷ 873.760 € × 100 = 40,63 % - Liquidität 2. Grades
- (flüssige Mittel + kurzfristige Forderungen) ÷ kurzfristiges Fremdkapital × 100
(355.000 € + 810.000 €) ÷ 873.760 € × 100 = 1.165.000 € ÷ 873.760 € × 100 = 133,33 % - Liquidität 3. Grades
- Umlaufvermögen ÷ kurzfristiges Fremdkapital × 100
1.947.000 € ÷ 873.760 € × 100 = 222,83 %
Achtung: Wer bei der Liquidität 2. Grades 219,74 % erhält, hat die Vorräte mitgezählt. Die müssen erst noch verkauft werden – sie gehören erst zur dritten Stufe.
▶ 16:29Teil c: Eigenkapital- und Gesamtkapitalrentabilität
In Teil c geht es darum, wie viel das eingesetzte Kapital verdient hat. Bei der Eigenkapitalrentabilität stellt sich zuerst die Frage: Welches Eigenkapital? Die Antwort steht im letzten Hinweis der Aufgabe – Rentabilitäten beziehen sich auf das Eigenkapital laut Bilanz. Also nicht auf das aufbereitete, sondern auf den Zwischenschritt von 1.967.800 €. Logisch: Der Gewinn wurde mit dem ganzen Eigenkapital erwirtschaftet, vor der Ausschüttung.
Das Gesamtkapital besteht auch aus Fremdkapital, und das hat für die Gläubiger Zinsen verdient. Deshalb kommen bei der Gesamtkapitalrentabilität die Zinsen zum Gewinn dazu: 748.800 € + 131.200 € = 880.000 €.
- Eigenkapitalrentabilität
- Jahresüberschuss ÷ Eigenkapital laut Bilanz × 100
748.800 € ÷ 1.967.800 € × 100 = 38,05 % - Gesamtkapitalrentabilität
- (Jahresüberschuss + Zinsen) ÷ Gesamtkapital × 100
880.000 € ÷ 4.800.000 € × 100 = 18,33 %
Achtung: Wer bei der Eigenkapitalrentabilität 41,19 % erhält, hat das aufbereitete Eigenkapital nach der Ausschüttung genommen.
Achtung: Wer bei der Gesamtkapitalrentabilität 15,60 % erhält, hat die Fremdkapitalzinsen vergessen.
▶ 18:34Teil c: Umsatzrentabilität, Kapitalumschlag, ROI
Die Umsatzrentabilität zeigt, wie viel Gewinn von jedem Euro Umsatz bleibt; die Umsatzerlöse von 9.600.000 € stehen in der Gewinn- und Verlustrechnung. Der Kapitalumschlag sagt, wie oft sich das Kapital im Jahr über den Umsatz umgeschlagen hat. Beide zusammen ergeben den Return on Investment.
- Umsatzrentabilität
- Jahresüberschuss ÷ Umsatzerlöse × 100
748.800 € ÷ 9.600.000 € × 100 = 7,80 % – von 100 € Umsatz bleiben 7,80 € Gewinn - Kapitalumschlag
- Umsatzerlöse ÷ Gesamtkapital
9.600.000 € ÷ 4.800.000 € = 2 (ohne Prozent, eine reine Verhältniszahl) - Return on Investment (ROI)
- Umsatzrentabilität × Kapitalumschlag
7,80 % × 2 = 15,60 %
Tipp: Zur Kontrolle rechnest du Jahresüberschuss ÷ Gesamtkapital × 100: 748.800 € ÷ 4.800.000 € × 100 ergibt ebenfalls 15,60 %.
▶ 19:58Teil c: Cashflow
Der Cashflow (vereinfacht) zeigt, wie viel Geld aus dem Geschäft wirklich hereingekommen ist: Jahresüberschuss plus Abschreibungen plus die Veränderung der langfristigen Rückstellungen.
Warum die Abschreibungen? Sie mindern den Gewinn, aber dafür fließt in diesem Jahr kein Geld ab – also rechnest du sie wieder dazu. Langfristige Rückstellungen, also Pensionsrückstellungen, gibt es hier nicht.
| Jahresüberschuss | | 748.800 € |
| + | Abschreibungen | | 171.000 € |
| = | Cashflow (vereinfacht) | | 919.800 € |
Tipp: Cashflow (vereinfacht) = Jahresüberschuss + Abschreibungen + Veränderung der langfristigen Rückstellungen. Nehmen die Pensionsrückstellungen ab, wird die Abnahme abgezogen.
▶ 21:00Teil d: Vorjahresvergleich in Prozentpunkten
Gefragt ist die Eigenkapitalquote laut Bilanz – also wieder ohne Ausschüttung. Für dieses Jahr: 1.967.800 € ÷ 4.800.000 € × 100. Das Gesamtkapital bleibt gleich, denn die Ausschüttung hat nur vom Eigen- ins Fremdkapital gewechselt.
Für das Vorjahr brauchst du die rechte Spalte der Saldenliste. Das Eigenkapital laut Bilanz im Vorjahr: 400.000 € gezeichnetes Kapital + 97.000 € Kapitalrücklage + 613.000 € Gewinnrücklagen + 195.000 € Jahresüberschuss = 1.305.000 €. Das Gesamtkapital des Vorjahres steht nirgends – du rechnest es aus derselben Spalte selbst aus:
| Eigenkapital laut Bilanz (Vorjahr) | | 1.305.000 € |
| + | Verbindlichkeiten gegenüber Kreditinstituten | | 3.043.000 € |
| + | Sonstige Verbindlichkeiten | | 59.000 € |
| + | Verbindlichkeiten aus Lieferungen und Leistungen | | 305.000 € |
| + | Steuerrückstellungen | | 111.000 € |
| + | Sonstige Rückstellungen | | 56.000 € |
| = | Gesamtkapital (Vorjahr) | = Summe der Vermögensposten | 4.879.000 € |
- Eigenkapitalquote laut Bilanz
- 1.967.800 € ÷ 4.800.000 € × 100 = 40,996… %, gerundet 41,00 %
- Eigenkapitalquote laut Bilanz (Vorjahr)
- 1.305.000 € ÷ 4.879.000 € × 100 = 26,75 %
- Veränderung
- 41,00 % − 26,75 % = +14,25 %-Pkt.
Tipp: Zieht man zwei Quoten voneinander ab, ist das Ergebnis in Prozentpunkten – nicht in Prozent.
Die Eigenkapitalquote ist also deutlich gestiegen. Woher, sieht man auch: Die Bankverbindlichkeiten sind von 3.043.000 € auf 2.342.200 € gesunken, und der Jahresüberschuss ist mit 748.800 € viel höher als im Vorjahr mit 195.000 €.
▶ 23:40Das Wichtigste in einem Satz
Erst nach Fristen sortieren – Ausschüttung und fälliger Kredit ins kurzfristige Fremdkapital –, dann rechnen: Rentabilitäten mit dem Eigenkapital laut Bilanz, Vorjahresvergleich in Prozentpunkten.