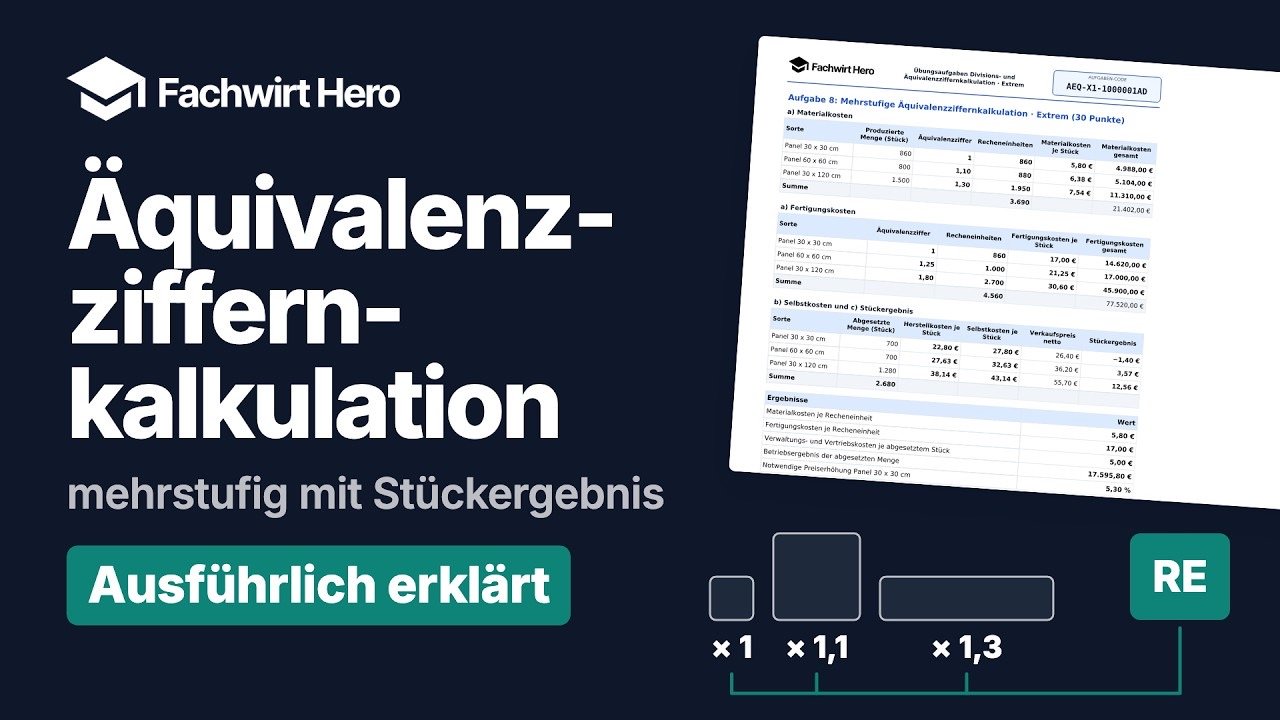
Lösungsweg Schritt für Schritt
▶ 0:57Grundlage: Divisionskalkulation
Stellt ein Betrieb nur ein einziges Erzeugnis her, ist die Rechnung ganz einfach: Gesamtkosten geteilt durch die hergestellte Menge ergibt die Selbstkosten je Stück.
Wird nicht alles verkauft, was produziert wurde, rechnest du mehrstufig: Die Herstellkosten teilst du durch die produzierte Menge, die Verwaltungs- und Vertriebskosten nur durch die abgesetzte Menge. Das brauchst du in Teil b wieder.
Stellt ein Betrieb dagegen mehrere Sorten her, die sich ähneln, aber nicht gleich viel kosten, reicht die einfache Division nicht. Mit den Zahlen dieser Aufgabe: 21.402,00 € Material ÷ 3.160 produzierte Panels = 6,77 € für jedes Panel. Das lange Panel braucht aber 30 % mehr Material als das kleine – gleiche Kosten für alle würden die einen Sorten zu teuer und die anderen zu billig rechnen. Deshalb: Äquivalenzziffern.
▶ 4:11Äquivalenzziffern bilden
Eine Äquivalenzziffer sagt, wie viel eine Sorte im Verhältnis zur Richtsorte kostet. Die Richtsorte bekommt immer die Ziffer 1, für jede andere Sorte gilt: Wert der Sorte ÷ Wert der Richtsorte. Richtsorte ist hier in beiden Fällen das kleine Panel (30 x 30 cm).
- Material (kg je Stück)
- kleines Panel 1 kg ÷ 1 kg = 1 · großes Panel 1,1 kg ÷ 1 kg = 1,1 · langes Panel 1,3 kg ÷ 1 kg = 1,3
- Fertigung (Minuten je Stück)
- kleines Panel 40 ÷ 40 = 1 · großes Panel 50 ÷ 40 = 1,25 · langes Panel 72 ÷ 40 = 1,8
Achtung: Wer beim großen Panel 0,91 herausbekommt, hat den Kehrwert gebildet – also Richtsorte durch Sorte geteilt. Die Sorte steht immer oben im Bruch, und eine Sorte, die mehr Material braucht, muss auch eine Ziffer über 1 bekommen.
Hier zeigt sich, warum die Aufgabe mehrstufig ist: Beim Material braucht das lange Panel 30 % mehr als das kleine, in der Fertigung aber 80 % mehr Zeit. Eine einzige Ziffernreihe würde eine der beiden Kostenarten falsch verteilen. Deshalb bekommt jede Kostenart ihre eigene Ziffernreihe – und ihre eigene Tabelle.
▶ 6:04Recheneinheiten Material
Mit den Recheneinheiten rechnest du jede Sorte auf die Richtsorte um: Ein großes Panel verbraucht so viel Material wie 1,1 kleine. Recheneinheiten sind also Menge × Äquivalenzziffer – mit den produzierten Mengen.
| kleines Panel | 860 × 1 | 860 |
| großes Panel | 800 × 1,1 | 880 |
| langes Panel | 1.500 × 1,3 | 1.950 |
| = | Summe der Recheneinheiten | 860 + 880 + 1.950 | 3.690 |
Für 3.690 kleine Panels hätte das Material also gereicht.
Achtung: Wer beim großen Panel 727,27 bekommt, hat die Menge durch die Ziffer geteilt. Eine Sorte mit höherer Ziffer muss mehr Recheneinheiten bekommen, nicht weniger.
▶ 7:23Materialkosten je Recheneinheit und je Stück
Der Zwischenschritt, den du dir merken solltest: Kosten ÷ Summe der Recheneinheiten. 21.402,00 € ÷ 3.690 = genau 5,80 € je Recheneinheit.
Achtung: Wer 6,77 € bekommt, hat durch die Summe der Mengen geteilt statt durch die Recheneinheiten. Das ist genau die einfache Division, die du vermeiden wolltest.
Die Materialkosten je Stück sind Kosten je Recheneinheit × Ziffer:
| kleines Panel | 5,80 € × 1 | 5,80 € |
| großes Panel | 5,80 € × 1,1 | 6,38 € |
| langes Panel | 5,80 € × 1,3 | 7,54 € |
Achtung: Wer beim großen Panel 5,27 € bekommt, hat durch die Ziffer geteilt. Das große Panel braucht mehr Material als das kleine – also muss es auch mehr kosten.
▶ 8:40Materialkosten je Sorte
Die Materialkosten je Sorte sind Kosten je Recheneinheit × Recheneinheiten der Sorte. Zur Probe geht es auch andersherum, mit Menge × Stückkosten: 800 × 6,38 € = 5.104,00 € beim großen Panel.
| kleines Panel | 5,80 € × 860 | 4.988,00 € |
| großes Panel | 5,80 € × 880 | 5.104,00 € |
| langes Panel | 5,80 € × 1.950 | 11.310,00 € |
| = | Materialkosten gesamt | | 21.402,00 € |
Achtung: Wer beim großen Panel 5.614,40 € bekommt, hat die Stückkosten mit den Recheneinheiten multipliziert – dann steckt die Ziffer doppelt drin. Richtig ist Stückkosten × Menge oder Kosten je Recheneinheit × Recheneinheiten.
Kontrolle: Die Summe der Sortenkosten ergibt wieder die 21.402,00 € aus der Aufgabe.
▶ 10:09Fertigung: Recheneinheiten und Kosten je Recheneinheit
Der Weg ist derselbe wie beim Material – nur mit der zweiten Ziffernreihe.
| kleines Panel | 860 × 1 | 860 |
| großes Panel | 800 × 1,25 | 1.000 |
| langes Panel | 1.500 × 1,8 | 2.700 |
| = | Summe der Recheneinheiten | 860 + 1.000 + 2.700 | 4.560 |
Das sind mehr Recheneinheiten als beim Material, weil das lange Panel in der Fertigung so viel aufwendiger ist. Zwischenschritt: 77.520,00 € ÷ 4.560 = genau 17,00 € je Recheneinheit.
▶ 11:11Fertigung: Stück- und Sortenkosten
Stückkosten sind Kosten je Recheneinheit × Ziffer, Sortenkosten Kosten je Recheneinheit × Recheneinheiten.
| kleines Panel je Stück | 17,00 € × 1 | 17,00 € |
| großes Panel je Stück | 17,00 € × 1,25 | 21,25 € |
| langes Panel je Stück | 17,00 € × 1,8 | 30,60 € |
| kleines Panel gesamt | 17,00 € × 860 | 14.620,00 € |
| großes Panel gesamt | 17,00 € × 1.000 | 17.000,00 € |
| langes Panel gesamt | 17,00 € × 2.700 | 45.900,00 € |
| = | Fertigungskosten gesamt | | 77.520,00 € |
Kontrolle: Die Summe der Sortenkosten ergibt wieder die 77.520,00 € aus der Aufgabe. Damit ist Teil a geschafft.
▶ 12:16Teil b: Herstellkosten je Stück
Die Herstellkosten sind Material plus Fertigung – beides hast du gerade je Stück ausgerechnet.
| kleines Panel | 5,80 € + 17,00 € | 22,80 € |
| großes Panel | 6,38 € + 21,25 € | 27,63 € |
| langes Panel | 7,54 € + 30,60 € | 38,14 € |
▶ 13:02Verwaltung/Vertrieb und Selbstkosten
Warum kommen die Verwaltungs- und Vertriebskosten nur auf die abgesetzten Stück? Ein Panel, das im Lager liegt, ist noch nicht verkauft – für dieses Panel ist noch kein Vertrieb angefallen. Deshalb sagt die Aufgabe ausdrücklich „je abgesetztem Stück“, genau wie bei der mehrstufigen Divisionskalkulation.
Abgesetzt wurden 700 + 700 + 1.280 = 2.680 Stück. 13.400,00 € ÷ 2.680 = genau 5,00 € je Stück, für jede Sorte gleich.
Achtung: Wer 4,24 € bekommt, hat durch die produzierte Menge geteilt. Die Verwaltungs- und Vertriebskosten gehören nur zu den verkauften Stück.
| kleines Panel | 22,80 € + 5,00 € | 27,80 € |
| großes Panel | 27,63 € + 5,00 € | 32,63 € |
| langes Panel | 38,14 € + 5,00 € | 43,14 € |
Tipp: Selbstkosten je Stück = Materialkosten je Stück + Fertigungskosten je Stück + Verwaltungs- und Vertriebskosten je abgesetztem Stück.
▶ 14:19Teil c: Stückergebnis
Lohnt sich jede Sorte? Das Stückergebnis ist der Nettoverkaufspreis minus die Selbstkosten je Stück.
Tipp: Ein Verlust wird mit Minus eingetragen.
| kleines Panel | 26,40 € − 27,80 € | −1,40 € |
| großes Panel | 36,20 € − 32,63 € | 3,57 € |
| langes Panel | 55,70 € − 43,14 € | 12,56 € |
Das kleine Panel macht also Verlust, die beiden anderen Sorten Gewinn.
▶ 15:06Betriebsergebnis
Für das Betriebsergebnis nimmst du das Stückergebnis mal die abgesetzte Menge, für jede Sorte – und dann alles zusammen.
| kleines Panel | 700 × (−1,40 €) | −980,00 € |
| + | großes Panel | 700 × 3,57 € | 2.499,00 € |
| + | langes Panel | 1.280 × 12,56 € | 16.076,80 € |
| = | Betriebsergebnis | | 17.595,80 € |
Und die Panels im Lager? Das sind 160 kleine, 100 große und 220 lange. Sie gehen zu Herstellkosten ins Lager – Kosten und Wert gleichen sich aus. Das nennt man erfolgsneutral: Gewinn oder Verlust entsteht erst, wenn sie verkauft werden.
Achtung: Wer 20.492,00 € bekommt, hat mit den produzierten Mengen gerechnet statt mit den abgesetzten. Ins Ergebnis gehören nur die verkauften Stück.
▶ 16:33Notwendige Preiserhöhung
Um wie viel Prozent müsste der Preis des kleinen Panels steigen? Langfristig muss ein Preis mindestens die Selbstkosten decken – das ist die langfristige Preisuntergrenze, beim kleinen Panel also 27,80 €.
Die Lücke ist 27,80 € − 26,40 € = 1,40 €. Die beziehst du auf den bisherigen Preis: 1,40 € ÷ 26,40 € × 100 = 5,30 %.
Die Probe: 26,40 € × 1,053 = 27,7992 €, gerundet genau 27,80 €.
Achtung: Wer 5,04 % bekommt, hat die Lücke auf die Selbstkosten bezogen. Eine Preiserhöhung rechnest du immer vom bisherigen Preis aus.
▶ 17:52Das Wichtigste auf einen Blick
Ziffer = Sorte ÷ Richtsorte, Recheneinheiten = Menge × Ziffer – und das für jede Kostenart einzeln. Das Ergebnis entsteht nur aus den verkauften Stück, die Preiserhöhung rechnest du vom bisherigen Preis aus.