Lösungsweg Schritt für Schritt
▶ 2:00Teil a: Warum es eine optimale Bestellmenge gibt
Bestellst du selten große Mengen, zahlst du wenig für Bestellungen – aber dein Lager ist voll, und das kostet. Bestellst du oft kleine Mengen, ist das Lager fast leer – dafür zahlst du jedes Mal 205,00 € für die Bestellung.
Die eine Kostenart sinkt, die andere steigt. Optimal ist die Bestellmenge, bei der beide zusammen am niedrigsten sind – und genau die liefert die Andler-Formel.
▶ 2:38Teil a: Andler-Formel – 200 statt 2
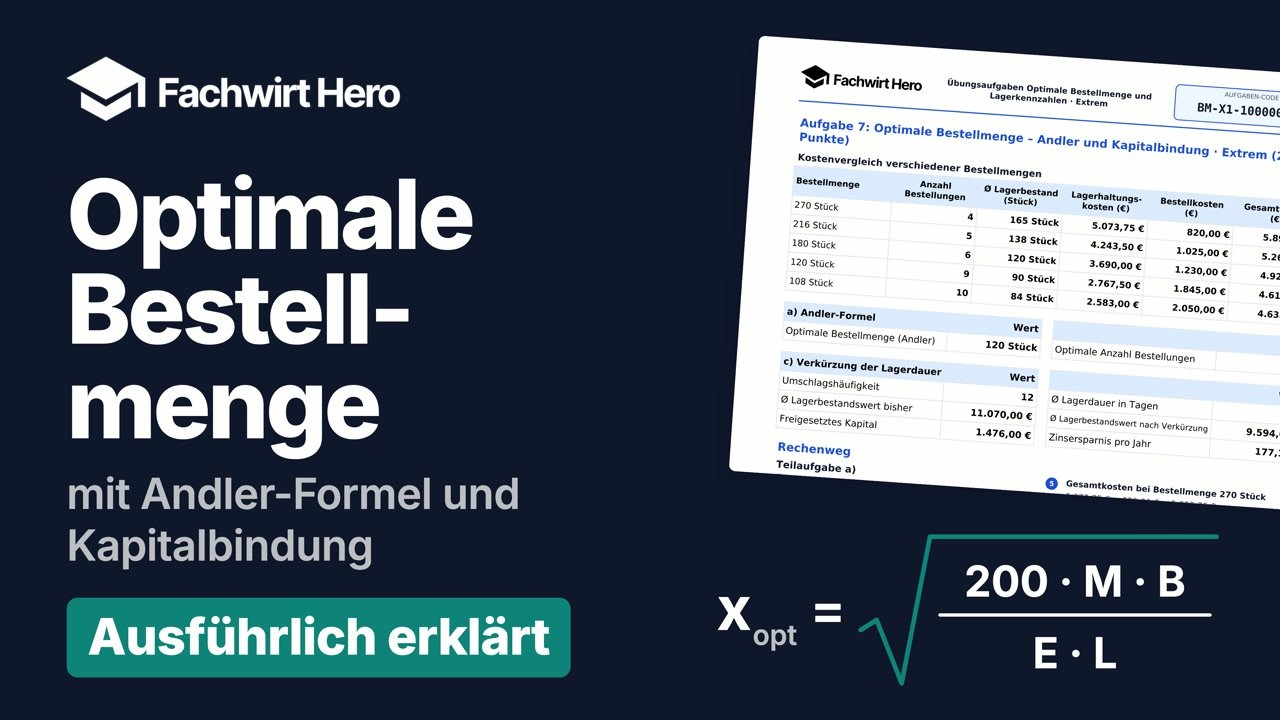
Die Formel steht in der Formelhilfe: die Wurzel aus 200 mal Jahresbedarf mal Bestellkosten je Bestellung, geteilt durch Einstandspreis mal Lagerhaltungskostensatz in Prozent.
xopt = √(200 · M · Bfix ÷ (E · L%))
M = Jahresbedarf in Stück · Bfix = Bestellkosten je Bestellung · E = Einstandspreis je Stück · L% = Lagerhaltungskostensatz in Prozent
Warum 200 und nicht 2? Im Original steht eine 2, und der Lagerhaltungskostensatz wird als Dezimalzahl eingesetzt – also 0,25. Setzt du stattdessen 25 ein, ist der Nenner hundertmal so groß. Das gleicht der Zähler aus: 2 × 100 = 200.
| Zähler | 200 × 1.080 Stück × 205,00 € | 44.280.000 |
| ÷ | Nenner | 123,00 € × 25 | 3.075 |
| = | Wert unter der Wurzel | 44.280.000 ÷ 3.075 | 14.400 |
| √ | Optimale Bestellmenge | Probe: 120 × 120 = 14.400 | 120 Stück |
| Anzahl Bestellungen | 1.080 Stück ÷ 120 Stück | 9 |
Achtung: Wer hier 12 Stück erhält, hat mit 2 statt 200 gerechnet – obwohl die 25 als Prozentzahl eingesetzt wurde.
Und der Sicherheitsbestand? Er kommt in der Formel nicht vor. Die 30 Stück liegen immer da, egal wie oft du bestellst. Sie kosten in jeder Variante dasselbe und verschieben das Optimum deshalb nicht.
▶ 4:45Teil b: Kostentabelle – die erste Zeile
Die Kostentabelle prüft das Ergebnis aus Teil a nach. Fünf Bestellmengen sind vorgegeben, und für jede rechnest du dieselben fünf Schritte. Die erste Zeile mit 270 Stück im Detail:
Warum ist der durchschnittliche Lagerbestand die halbe Bestellmenge? Kommt die Lieferung, ist das Lager voll. Dann wird gleichmäßig verkauft, bis es leer ist – und die nächste Lieferung kommt. Im Schnitt liegt also die Hälfte der Bestellmenge da. Darunter liegen die ganze Zeit die 30 Stück Sicherheitsbestand.
Tipp: Rechne einmal vorab aus, was ein Stück im Lager pro Jahr kostet: 123,00 € × 25 % = 30,75 €. Damit geht die ganze Tabelle schneller.
| Anzahl Bestellungen | 1.080 Stück ÷ 270 Stück | 4 |
| Ø Lagerbestand | 270 Stück ÷ 2 + 30 Stück | 165 Stück |
| Lagerhaltungskosten | 165 Stück × 30,75 € | 5.073,75 € |
| + | Bestellkosten | 4 × 205,00 € | 820,00 € |
| = | Gesamtkosten | | 5.893,75 € |
Achtung: Wer 135 Stück als Lagerbestand stehen hat, hat den Sicherheitsbestand vergessen.
▶ 6:48Teil b: 216 und 180 Stück
Die nächsten beiden Zeilen gehen genauso.
| 216 Stück | | |
| Anzahl Bestellungen | 1.080 Stück ÷ 216 Stück | 5 |
| Ø Lagerbestand | 216 Stück ÷ 2 + 30 Stück | 138 Stück |
| Lagerhaltungskosten | 138 Stück × 30,75 € | 4.243,50 € |
| + | Bestellkosten | 5 × 205,00 € | 1.025,00 € |
| = | Gesamtkosten | | 5.268,50 € |
| 180 Stück | | |
| Anzahl Bestellungen | 1.080 Stück ÷ 180 Stück | 6 |
| Ø Lagerbestand | 180 Stück ÷ 2 + 30 Stück | 120 Stück |
| Lagerhaltungskosten | 120 Stück × 30,75 € | 3.690,00 € |
| + | Bestellkosten | 6 × 205,00 € | 1.230,00 € |
| = | Gesamtkosten | | 4.920,00 € |
Achtung: 246 Stück wären bei 216 Stück die volle Bestellmenge plus Sicherheitsbestand – da wurde nicht halbiert.
Die Lagerkosten fallen, die Bestellkosten steigen – und die Summe wird immer kleiner. Noch.
▶ 8:19Teil b: 120 Stück – das Optimum
Jetzt die Zeile mit dem Ergebnis aus der Andler-Formel.
| Anzahl Bestellungen | 1.080 Stück ÷ 120 Stück | 9 |
| Ø Lagerbestand | 120 Stück ÷ 2 + 30 Stück | 90 Stück |
| Lagerhaltungskosten | 90 Stück × 30,75 € | 2.767,50 € |
| + | Bestellkosten | 9 × 205,00 € | 1.845,00 € |
| = | Gesamtkosten | niedrigster Wert der Tabelle | 4.612,50 € |
Tipp: Im Optimum sind die Bestellkosten genauso hoch wie die Lagerhaltungskosten ohne den Sicherheitsbestand. Die Probe: Ohne Sicherheitsbestand liegen im Schnitt 60 Stück auf Lager, 60 × 30,75 € = 1.845,00 € – genau die Bestellkosten.
▶ 9:43Teil b: 108 Stück – die Gegenprobe
Die letzte Zeile ist die Gegenprobe mit noch etwas weniger: 10 Bestellungen, im Schnitt 108 ÷ 2 + 30 = 84 Stück auf Lager, 84 × 30,75 € = 2.583,00 € Lagerhaltungskosten und 10 × 205,00 € = 2.050,00 € Bestellkosten. Zusammen sind das 4.633,00 € – 20,50 € mehr als bei 120 Stück. Jetzt steigen die Bestellkosten schneller, als die Lagerkosten fallen.
| Bestellmenge | Bestellungen | Ø Lagerbestand | Lagerhaltungskosten | Bestellkosten | Gesamtkosten |
|---|
| 270 Stück | 4 | 165 Stück | 5.073,75 € | 820,00 € | 5.893,75 € |
| 216 Stück | 5 | 138 Stück | 4.243,50 € | 1.025,00 € | 5.268,50 € |
| 180 Stück | 6 | 120 Stück | 3.690,00 € | 1.230,00 € | 4.920,00 € |
| 120 Stück | 9 | 90 Stück | 2.767,50 € | 1.845,00 € | 4.612,50 € |
| 108 Stück | 10 | 84 Stück | 2.583,00 € | 2.050,00 € | 4.633,00 € |
Die Gesamtkosten fallen bis 120 Stück und steigen danach wieder. Die Tabelle bestätigt die Andler-Formel.
▶ 10:37Teil c: Umschlagshäufigkeit, Lagerdauer, Lagerbestandswert
Teil c bleibt bei der optimalen Bestellmenge, also bei durchschnittlich 90 Stück auf Lager – mit Sicherheitsbestand, aus der Kostentabelle.
- Umschlagshäufigkeit
- 1.080 Stück ÷ 90 Stück = 12 – so oft erneuert sich der Bestand im Jahr komplett.
- Ø Lagerdauer
- 360 Tage ÷ 12 = 30 Tage – so lange liegt eine Leiter im Schnitt im Lager.
- Ø Lagerbestandswert
- 90 Stück × 123,00 € = 11.070,00 € – so viel Geld steckt im Schnitt in den Leitern im Lager.
Achtung: Wer 30,42 Tage erhält, hat mit 365 Tagen gerechnet. Laut Aufgabe hat das Jahr 360.
▶ 11:40Teil c: Freigesetztes Kapital und Zinsersparnis
Die Lagerdauer soll um 4 Tage sinken. Was bringt das? Jeder Tag, den eine Leiter im Lager liegt, ist Geld, das schon bezahlt, aber noch nicht zurückgekommen ist. Kürzere Lagerdauer heißt weniger gebundenes Kapital – das Unternehmen kann das Geld anders nutzen oder spart sich die Zinsen dafür.
Die neue Lagerdauer: 30 − 4 = 26 Tage. Für den neuen Lagerbestandswert hilft eine zweite Formel: Jahresverbrauch zu Einstandspreisen × Lagerdauer ÷ 360.
| Jahresverbrauch zu Einstandspreisen | 1.080 Stück × 123,00 € | 132.840,00 € |
| Kapitalbindung je Lagertag | 132.840,00 € ÷ 360 | 369,00 € |
| Ø Lagerbestandswert bisher | aus Teil c, 30 Tage | 11.070,00 € |
| − | Ø Lagerbestandswert nach Verkürzung | 369,00 € × 26 Tage | 9.594,00 € |
| = | Freigesetztes Kapital | Kontrolle: 4 Tage × 369,00 € | 1.476,00 € |
| Zinsersparnis pro Jahr | 12 % von 1.476,00 € | 177,12 € |
Achtung: Wer 1.328,40 € erhält, hat die Zinsen auf das ganze gebundene Kapital gerechnet. Gespart wird aber nur der Zins auf das Kapital, das frei wird.
▶ 13:52Das Wichtigste in Kürze
Andler-Formel mit 200 statt 2, den Sicherheitsbestand im Lagerbestand mitzählen, mit 360 Tagen rechnen – und Zinsen nur auf das Kapital, das wirklich frei wird.