Lösungsweg Schritt für Schritt
▶ 2:08Deckungsbeitrag je Stück
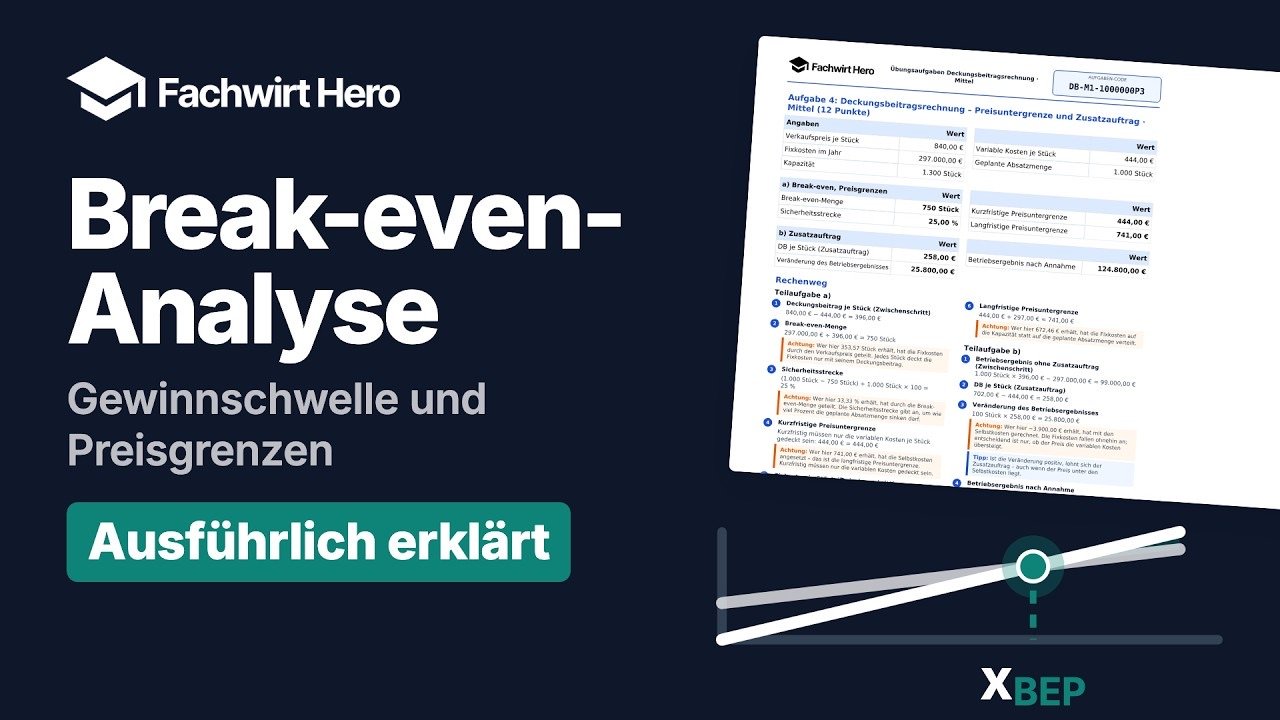
Alles in dieser Aufgabe hängt an einer Zahl: dem Deckungsbeitrag je Stück. Jedes verkaufte Förderband bringt 840,00 €. Davon gehen zuerst die variablen Kosten ab – Material, Fertigungslohn, alles, was nur anfällt, wenn wirklich produziert wird. Was übrig bleibt, deckt die Fixkosten, und sind die gedeckt, ist es Gewinn.
| Verkaufspreis je Stück | | 840,00 € |
| − | Variable Kosten je Stück | | 444,00 € |
| = | Deckungsbeitrag je Stück | | 396,00 € |
▶ 2:57Break-even-Menge
Die Break-even-Menge ist die Gewinnschwelle: die Menge, bei der die Deckungsbeiträge genau die Fixkosten decken. Kein Gewinn, kein Verlust – das Betriebsergebnis ist null. Die Frage lautet also: Wie viele Stück zu je 396,00 € Deckungsbeitrag brauchst du, um 297.000,00 € Fixkosten zu decken?
| Fixkosten im Jahr | | 297.000,00 € |
| ÷ | Deckungsbeitrag je Stück | | 396,00 € |
| = | Break-even-Menge | | 750 Stück |
Die Probe: 750 × 396,00 € = 297.000,00 €. Passt.
Achtung: Wer 353,57 Stück erhält, hat durch den Verkaufspreis geteilt. Jedes Stück deckt die Fixkosten aber nur mit seinem Deckungsbeitrag.
Eine Ergänzung, die diese Aufgabe nicht abfragt: Manchmal wird der Break-even-Umsatz verlangt. Das ist die Break-even-Menge mal Verkaufspreis, hier 750 × 840,00 € = 630.000,00 €.
▶ 4:20Sicherheitsstrecke
Geplant sind 1.000 Stück, die Gewinnschwelle liegt bei 750. Wie viel Luft ist da? Die Sicherheitsstrecke gibt das in Prozent der geplanten Absatzmenge an.
- Puffer in Stück
- 1.000 Stück − 750 Stück = 250 Stück
- Sicherheitsstrecke
- 250 Stück ÷ 1.000 Stück × 100 = 25,00 %
Der Absatz darf also um ein Viertel einbrechen, bevor das Unternehmen Verlust macht.
Achtung: Wer 33,33 % erhält, hat durch die Break-even-Menge geteilt. Bezugsgröße ist immer die geplante Absatzmenge.
▶ 5:08Kurzfristige Preisuntergrenze
Warum gibt es zwei Preisuntergrenzen? Die Fixkosten fallen an, egal ob du verkaufst oder nicht: Miete, Gehälter, Abschreibungen. Kurzfristig kannst du an ihnen nichts ändern. Ein Preis lohnt sich deshalb kurzfristig schon, sobald er die variablen Kosten deckt – jeder Euro darüber hilft, die Fixkosten zu tragen.
Langfristig reicht das nicht: Auf Dauer muss jeder Preis auch seinen Anteil an den Fixkosten decken, sonst zahlt das Unternehmen drauf.
Die kurzfristige Preisuntergrenze sind also die variablen Kosten je Stück: 444,00 €.
Achtung: Wer hier 741,00 € einträgt, hat die Selbstkosten angesetzt – das ist die langfristige Preisuntergrenze.
▶ 6:07Langfristige Preisuntergrenze
Für die langfristige Preisuntergrenze brauchst du zuerst die Fixkosten je Stück. Hier kommt der Satz aus der Aufgabe ins Spiel: Sie bezieht sich auf die geplante Absatzmenge. Die 297.000,00 € Fixkosten verteilst du also auf 1.000 Stück – das sind 297,00 € je Stück.
| Variable Kosten je Stück | | 444,00 € |
| + | Fixkosten je Stück | 297.000,00 € ÷ 1.000 Stück | 297,00 € |
| = | Langfristige Preisuntergrenze (Selbstkosten je Stück) | | 741,00 € |
Achtung: Wer 672,46 € erhält, hat die Fixkosten auf die Kapazität von 1.300 Stück verteilt statt auf die geplante Absatzmenge.
▶ 7:10Teil b: Der Zusatzauftrag
Der Händler aus Kiel bietet 702,00 € je Stück – weniger als die Selbstkosten von 741,00 €. Also ablehnen? Bevor du entscheidest, rechnest du als Zwischenschritt das Betriebsergebnis ohne den Zusatzauftrag aus und danach den Deckungsbeitrag je Stück des Zusatzauftrags.
- Betriebsergebnis ohne Zusatzauftrag
- 1.000 Stück × 396,00 € − 297.000,00 € = 99.000,00 €
- Deckungsbeitrag je Stück (Zusatzauftrag)
- 702,00 € − 444,00 € = 258,00 €
▶ 8:03Veränderung des Betriebsergebnisses
Warum zählt hier nur der Deckungsbeitrag? Die Aufgabe sagt es: Die Fixkosten ändern sich nicht, und die freie Kapazität reicht aus. Die 297.000,00 € sind schon von den 1.000 geplanten Stück getragen. Jedes Zusatzstück bringt deshalb seinen vollen Deckungsbeitrag als Gewinn mit.
- Veränderung des Betriebsergebnisses
- 100 Stück × 258,00 € = 25.800,00 €
- Betriebsergebnis nach Annahme
- 99.000,00 € + 25.800,00 € = 124.800,00 €
Achtung: Wer −3.900,00 € erhält, hat mit den Selbstkosten gerechnet. Die Fixkosten fallen ohnehin an – entscheidend ist nur, ob der Preis die variablen Kosten übersteigt.
Tipp: Ist die Veränderung positiv, lohnt sich der Zusatzauftrag – auch wenn der Preis unter den Selbstkosten liegt.
Die Probe über das komplette neue Betriebsergebnis: 1.000 × 396,00 € + 100 × 258,00 € = 421.800,00 € Deckungsbeitrag. Davon gehen die 297.000,00 € Fixkosten ab, und zwar nur einmal – wieder 124.800,00 €. Der Auftrag wird angenommen.
▶ 9:50Das Wichtigste in einem Satz
Kurzfristig zählen nur die variablen Kosten, langfristig die Selbstkosten – und beim Zusatzauftrag entscheidet allein der Deckungsbeitrag.