Zum Inhalt springen

Deckungsbeitrag: Produkt eliminieren? – Prüfungsaufgabe Schritt für Schritt

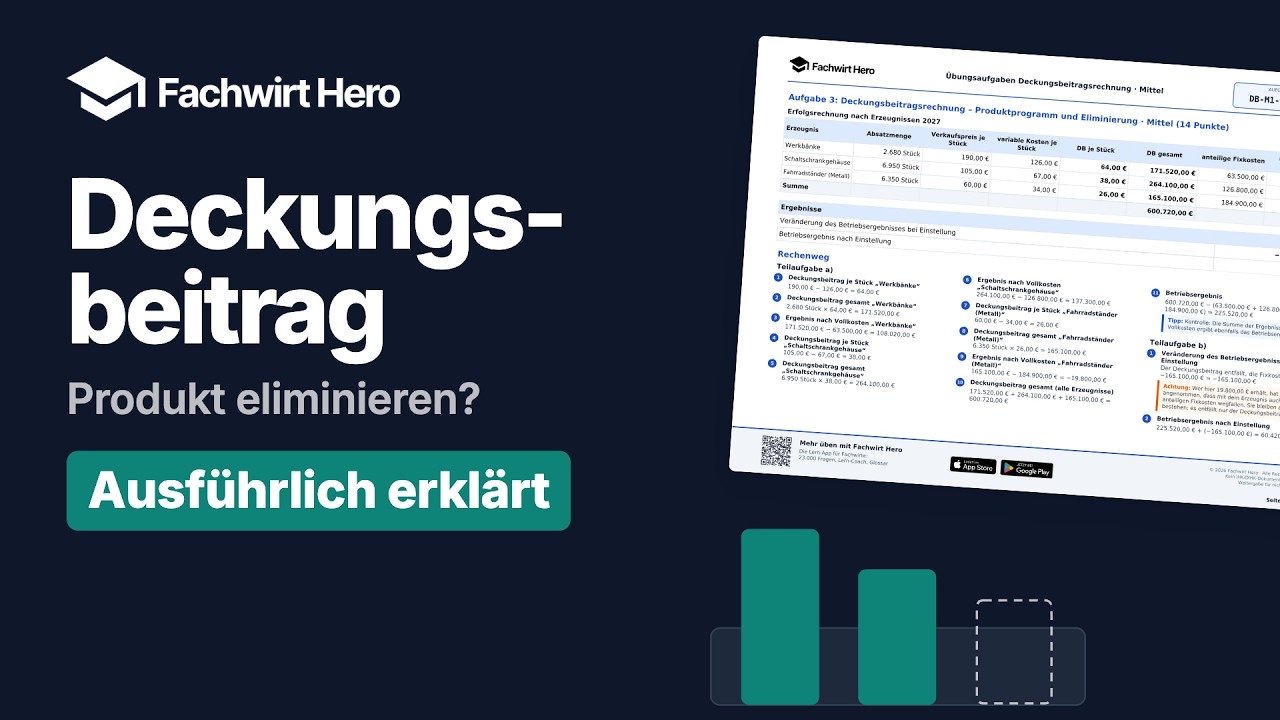
Vorschaubild: Deckungsbeitragsrechnung: Produkt eliminieren? – Übungsaufgabe Schritt für Schritt erklärt

Worum es im Video geht

Ein Erzeugnis macht nach Vollkosten Verlust – soll es raus aus dem Programm? Schritt für Schritt an einer echten Übungsaufgabe: Deckungsbeitrag je Stück und gesamt, Ergebnisse nach Vollkosten, Betriebsergebnis und die rechnerische Beurteilung der Einstellung, wenn die Fixkosten bleiben.

Erst selbst rechnen? Die Aufgabe ist Aufgabe 3 in unserer Beispiel-PDF, die Lösung steht hinten. Oder online lösen

PDF herunterladen

Die Aufgabe

Die Tiedemann Metallbau GmbH & Co. KG aus Saarbrücken stellt Metallteile her und lässt ihr Produktprogramm überprüfen: Werkbänke, Schaltschrankgehäuse und Fahrradständer. Die Fixkosten sind den drei Erzeugnissen anteilig zugeordnet, so wie es die Vollkostenrechnung macht. Weil die Fahrradständer dort Verlust machen, will der Vertrieb sie aus dem Programm nehmen.

Gesucht sind in Teil a die Deckungsbeiträge je Stück und gesamt, die Ergebnisse nach Vollkosten und das Betriebsergebnis. In Teil b beurteilst du den Vorschlag rechnerisch: Wie verändert sich das Betriebsergebnis ohne Fahrradständer, und wie hoch ist es danach?

Der wichtigste Satz der Aufgabe: Die anteiligen Fixkosten fallen auch nach einer Einstellung in voller Höhe an. Verluste und Verschlechterungen trägst du mit Minuszeichen ein.

Werkbänke
2.680 Stück · 190,00 € / 126,00 €
Schaltschrankgehäuse
6.950 Stück · 105,00 € / 67,00 €
Fahrradständer
6.350 Stück · 60,00 € / 34,00 €
Anteilige Fixkosten Werkbänke
63.500,00 €
Anteilige Fixkosten Schaltschrankgehäuse
126.800,00 €
Anteilige Fixkosten Fahrradständer
184.900,00 €

Je Erzeugnis: Absatzmenge · Verkaufspreis je Stück / variable Kosten je Stück.

Lösungsweg Schritt für Schritt

▶ 0:54Verlust nach Vollkosten – also raus damit?

Ein Produkt bringt Verlust, also weg damit – das klingt logisch und ist eine der beliebtesten Fallen in der Prüfung. Ob ein Erzeugnis im Programm bleiben sollte, sagt dir nicht die Vollkostenrechnung, sondern sein Deckungsbeitrag.

▶ 2:20Deckungsbeitrag je Stück und gesamt

Jedes verkaufte Stück bringt seinen Preis, verursacht aber auch Kosten, die nur anfallen, weil es hergestellt wird – zum Beispiel Material. Das sind die variablen Kosten. Was übrig bleibt, ist der Deckungsbeitrag: der Betrag, mit dem jedes Stück hilft, die Fixkosten zu decken. Den Deckungsbeitrag gesamt erhältst du, indem du ihn mit der Absatzmenge malnimmst.

Werkbänke190,00 € − 126,00 €64,00 € je Stück
2.680 Stück × 64,00 €171.520,00 €
Schaltschrankgehäuse105,00 € − 67,00 €38,00 € je Stück
6.950 Stück × 38,00 €264.100,00 €
Fahrradständer60,00 € − 34,00 €26,00 € je Stück
6.350 Stück × 26,00 €165.100,00 €

Merk dir die 165.100,00 € der Fahrradständer – in Teil b kommen sie wieder.

▶ 3:58Ergebnis nach Vollkosten

Jetzt die Sicht der Vollkostenrechnung: Deckungsbeitrag gesamt minus die anteiligen Fixkosten aus der Aufgabe.

Werkbänke171.520,00 € − 63.500,00 €108.020,00 €
Schaltschrankgehäuse264.100,00 € − 126.800,00 €137.300,00 €
Fahrradständer165.100,00 € − 184.900,00 €−19.800,00 €

Da ist der Verlust der Fahrradständer, mit Minuszeichen eingetragen, wie verlangt. Genau auf diese Zahl schaut der Vertrieb – und daraus entsteht sein Vorschlag.

▶ 5:09Summe und Betriebsergebnis

Fehlt noch die Summenzeile. Das Betriebsergebnis ist der Deckungsbeitrag gesamt aller Erzeugnisse minus alle Fixkosten.

Deckungsbeitrag gesamt171.520,00 € + 264.100,00 € + 165.100,00 €600.720,00 €
−Fixkosten63.500,00 € + 126.800,00 € + 184.900,00 €375.200,00 €
=Betriebsergebnis225.520,00 €

Tipp: Zur Kontrolle zählst du die Ergebnisse nach Vollkosten zusammen: 108.020,00 € + 137.300,00 € − 19.800,00 € ergibt ebenfalls 225.520,00 €. Passt beides, stimmt Teil a.

▶ 6:41Teil b: Erzeugnis einstellen oder nicht?

Hier entscheidet der Schlüsselsatz aus der Aufgabe: Die anteiligen Fixkosten fallen in voller Höhe weiter an. Miete, Abschreibungen, Gehälter verschwinden nicht, nur weil ein Erzeugnis wegfällt – sie müssen dann eben die anderen Erzeugnisse tragen.

Wirklich weg ist nur der Deckungsbeitrag der Fahrradständer, also 165.100,00 €. Das Betriebsergebnis verändert sich deshalb um −165.100,00 €.

Betriebsergebnis bisher225.520,00 €
+Veränderung bei Einstellungentfallender Deckungsbeitrag−165.100,00 €
=Betriebsergebnis nach Einstellung60.420,00 €

Achtung: Wer hier +19.800,00 € erhält, hat gedacht: Der Verlust fällt weg, also wird es besser. Das stimmt nur, wenn mit dem Erzeugnis auch seine Fixkosten verschwinden. Hier bleiben sie – es entfällt nur der Deckungsbeitrag.

Die Probe, direkt ohne Fahrradständer gerechnet: Es bleiben die Deckungsbeiträge der Werkbänke und Schaltschrankgehäuse, 171.520,00 € + 264.100,00 € = 435.620,00 €. Davon gehen alle Fixkosten ab, auch die der Fahrradständer: 435.620,00 € − 375.200,00 € = 60.420,00 €.

Statt 225.520,00 € blieben nur noch 60.420,00 €. Der Vorschlag des Vertriebs ist also abzulehnen: Die Fahrradständer zeigen nach Vollkosten zwar Verlust, mit ihrem Deckungsbeitrag tragen sie aber kräftig zur Deckung der Fixkosten bei.

▶ 8:57Das Wichtigste in einem Satz

Solange die Fixkosten bleiben, ist jedes Erzeugnis mit positivem Deckungsbeitrag ein Gewinn für das Unternehmen – auch wenn es nach Vollkosten Verlust zeigt.

Weitere Videos zur Deckungsbeitragsrechnung

Wie viel du mindestens verkaufen musst, wo die Preisuntergrenze liegt und ob sich ein Zusatzauftrag lohnt, zeigt die Break-even-Analyse. Was du zuerst produzierst, wenn die Maschinenzeit nicht für alles reicht, zeigt das Video zum Engpass.

Jetzt selbst üben

Unbegrenzt neue Aufgaben zur Deckungsbeitragsrechnung, von Leicht bis Extrem – kostenlos als PDF mit Lösungsweg oder online mit Prüfung jedes Rechenschritts.

Zum Generator
App entdecken