Lösungsweg Schritt für Schritt
▶ 0:52Warum rückwärts kalkulieren?
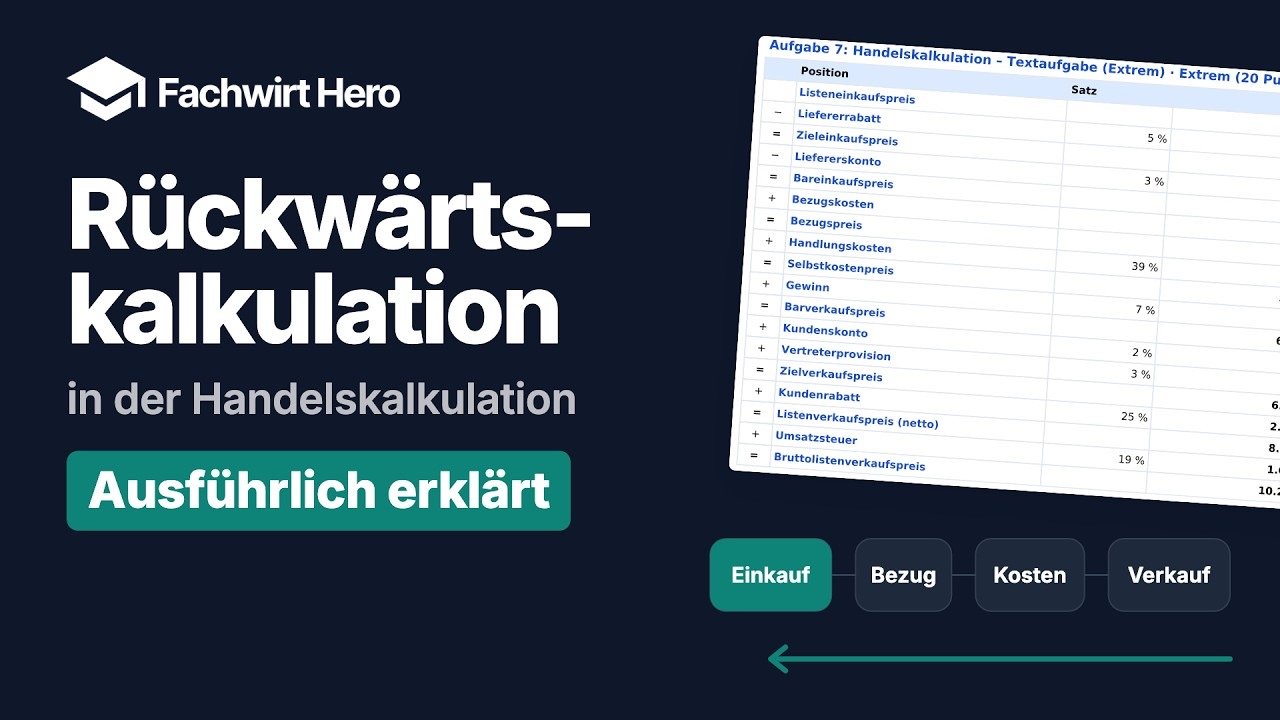
Vorwärts rechnest du vom Einkaufspreis aus: plus Kosten, plus Gewinn – das ergibt den Verkaufspreis. In dieser Aufgabe ist es umgekehrt. Der Verkaufspreis steht schon fest: Der Hersteller empfiehlt ihn, und mehr zahlt der Kunde nicht.
Die Frage lautet also: Wie viel darf der Einkauf höchstens kosten, damit Handlungskosten und Gewinn noch drin sind?
▶ 2:47Das Schema – von unten nach oben gelesen
Das Schema ist dasselbe wie bei der Vorwärtskalkulation: vom Listeneinkaufspreis über Liefererrabatt, Liefererskonto und Bezugskosten zum Bezugspreis, mit Handlungskosten und Gewinn zum Barverkaufspreis, mit Kundenskonto, Vertreterprovision und Kundenrabatt zum Listenverkaufspreis netto und mit der Umsatzsteuer zum Bruttolistenverkaufspreis.
Bekannt ist hier aber nur die unterste Zeile. Also liest du das Schema von unten nach oben, und jedes Rechenzeichen dreht sich um: Was vorwärts dazukommt, nimmst du rückwärts wieder heraus. Wie du es herausnimmst, hängt an einer Frage – auf welchen Wert bezieht sich der Prozentsatz, und kennst du den schon? Daraus ergeben sich drei Rechenarten:
- Vom Hundert
- Der Grundwert ist bekannt: Betrag × Satz.
- Auf Hundert
- Der Grundwert wird gesucht, und es wurde aufgeschlagen: Betrag ÷ (100 % + Satz) × 100 %.
- Im Hundert
- Der Grundwert wird gesucht, und es wurde abgezogen: Betrag ÷ (100 % − Satz) × 100 %.
▶ 4:22Schritt 1: Vom Bruttopreis zum Nettopreis (auf Hundert)
Der Bruttopreis gilt je Stück, gerechnet wird aber für alle 600 Stück: 600 × 17,00 € = 10.200,00 €. Das ist der Bruttolistenverkaufspreis, die unterste Zeile.
Die 19 % Umsatzsteuer beziehen sich auf den Nettopreis – und der ist noch unbekannt. Der Nettopreis ist 100 %, der Bruttopreis also 119 %. Du rechnest auf Hundert.
| Bruttolistenverkaufspreis (119 %) | 600 × 17,00 € | 10.200,00 € |
| − | Umsatzsteuer | 10.200,00 € − 8.571,43 € | 1.628,57 € |
| = | Listenverkaufspreis netto (100 %) | 10.200,00 € ÷ 119 % × 100 % | 8.571,43 € |
Die Probe: 8.571,43 € plus 19 % Umsatzsteuer ergeben wieder genau 10.200,00 €.
Achtung: Wer 8.262,00 € erhält, hat 19 % vom Bruttopreis abgezogen. Die Umsatzsteuer wird herausgerechnet, nicht abgezogen.
▶ 5:55Schritt 2: Verkaufsseite – vom Hundert
Hier wartet die erste Überraschung. Vorwärts rechnest du Kundenrabatt, Kundenskonto und Provision im Hundert, weil der Preis, auf den sie sich beziehen, noch unbekannt ist. Rückwärts kennst du ihn schon – also genügt ganz normale Prozentrechnung vom Hundert.
Der Kundenrabatt bezieht sich auf den Listenverkaufspreis, der gerade ausgerechnet ist. Kundenskonto und Vertreterprovision beziehen sich beide auf den Zielverkaufspreis – und auch der steht fest, sobald der Rabatt abgezogen ist.
Tipp: Rückwärts ist der Zielverkaufspreis bekannt – hier genügt „vom Hundert“: Zielverkaufspreis × Skontosatz.
| Listenverkaufspreis netto | | 8.571,43 € |
| − | Kundenrabatt | 25 % von 8.571,43 € | 2.142,86 € |
| = | Zielverkaufspreis | | 6.428,57 € |
| − | Kundenskonto | 2 % von 6.428,57 € | 128,57 € |
| − | Vertreterprovision | 3 % von 6.428,57 € | 192,86 € |
| = | Barverkaufspreis | | 6.107,14 € |
Die Probe: 6.107,14 € ÷ 95 % × 100 % ergibt wieder genau 6.428,57 €. Vom Hundert rückwärts und im Hundert vorwärts sind zwei Seiten derselben Rechnung.
▶ 7:34Schritt 3: Gewinn – auf Hundert
Jetzt dreht sich die Lage. Der Gewinnzuschlag bezieht sich auf den Selbstkostenpreis – und genau den suchst du. Der Selbstkostenpreis ist 100 %, der Barverkaufspreis also 107 %. Du rechnest auf Hundert.
Tipp: Der Barverkaufspreis entspricht 100 % plus Gewinnzuschlag – deshalb teilst du durch 107 % und nimmst mit 100 % mal.
| Barverkaufspreis (107 %) | | 6.107,14 € |
| − | Gewinn | 6.107,14 € − 5.707,61 € | 399,53 € |
| = | Selbstkostenpreis (100 %) | 6.107,14 € ÷ 107 % × 100 % | 5.707,61 € |
Achtung: Wer einfach 7 % vom Barverkaufspreis abzieht, landet bei 5.679,64 €. Das wären 7 % vom falschen Wert.
▶ 8:34Schritt 4: Handlungskosten – auf Hundert
Gleiches Muster: Der Handlungskostenzuschlag von 39 % bezieht sich auf den Bezugspreis – und den suchst du. Der Selbstkostenpreis entspricht also 139 %.
| Selbstkostenpreis (139 %) | | 5.707,61 € |
| − | Handlungskosten | 5.707,61 € − 4.106,19 € | 1.601,42 € |
| = | Bezugspreis (100 %) | 5.707,61 € ÷ 139 % × 100 % | 4.106,19 € |
Achtung: 39 % vom Selbstkostenpreis abziehen ergibt 3.481,64 €. Weil der Zuschlag so hoch ist, wird der Fehler hier besonders groß.
▶ 9:33Schritt 5: Bezugskosten – Nebenrechnung
Die Bezugskosten sind kein Prozentsatz, sondern ein fester Betrag aus einer Nebenrechnung: 600 Stück zu je 0,35 kg wiegen 210 kg. 210 kg × 0,30 € ergeben 63,00 € Fracht, dazu kommen 17,00 € für die Verladung – zusammen 80,00 €. Einen festen Betrag ziehst du einfach ab.
| Bezugspreis | | 4.106,19 € |
| − | Bezugskosten | 63,00 € Fracht + 17,00 € Verladung | 80,00 € |
| = | Bareinkaufspreis | | 4.026,19 € |
▶ 10:26Schritt 6: Liefererskonto – im Hundert
Auf der Einkaufsseite kommt die dritte Rechenart. Der Skonto bezieht sich auf den Zieleinkaufspreis – und den suchst du. Diesmal wurde aber abgezogen, nicht aufgeschlagen: Der Zieleinkaufspreis ist 100 %, der Bareinkaufspreis also 97 %. Du rechnest im Hundert.
Tipp: Der Bareinkaufspreis entspricht 100 % minus Skonto – deshalb teilst du durch 97 % und nimmst mit 100 % mal.
| Bareinkaufspreis (97 %) | | 4.026,19 € |
| + | Liefererskonto | 4.150,71 € − 4.026,19 € | 124,52 € |
| = | Zieleinkaufspreis (100 %) | 4.026,19 € ÷ 97 % × 100 % | 4.150,71 € |
Die Probe: 4.150,71 € − 124,52 € = 4.026,19 €. Zieht Grothe den Skonto ab, bleibt genau der Bareinkaufspreis übrig.
Achtung: Wer einfach 3 % auf den Bareinkaufspreis aufschlägt, kommt auf 4.146,98 € – knapp daneben, in der Prüfung aber trotzdem falsch.
▶ 11:36Schritt 7: Liefererrabatt – im Hundert
Die oberste Zeile: Der Rabatt bezieht sich auf den Listeneinkaufspreis – das Ziel der ganzen Rechnung. Der Zieleinkaufspreis entspricht also 95 %, und du rechnest wieder im Hundert.
| Zieleinkaufspreis (95 %) | | 4.150,71 € |
| + | Liefererrabatt | 4.369,17 € − 4.150,71 € | 218,46 € |
| = | Listeneinkaufspreis (100 %) | 4.150,71 € ÷ 95 % × 100 % | 4.369,17 € |
Mehr darf Grothe für alle 600 Kartuschen nicht zahlen. Damit ist das Schema von unten bis oben gefüllt.
Achtung: 5 % auf den Zieleinkaufspreis aufschlagen ergibt 4.358,25 € – wieder knapp daneben, wieder falsch.
▶ 12:44Ergebnis: Listeneinkaufspreis je Stück
4.369,17 € ÷ 600 Stück ergeben 7,28 € je Kartusche. Für eine Kartusche, die beim Kunden 17,00 € kostet, darf Grothe also höchstens 7,28 € Listenpreis zahlen. Liegt der Preis darüber, reicht es nicht mehr für die 7 % Gewinn.
▶ 13:13Das Wichtigste in einem Satz
Lies das Schema von unten nach oben und frag bei jeder Zeile: Kenne ich den Wert, auf den sich der Prozentsatz bezieht – dann vom Hundert; suche ich ihn, dann auf Hundert nach einem Aufschlag und im Hundert nach einem Abzug.